
Nghĩa vụ tài chính bắt buộc và cách phân bổ diện tích đất
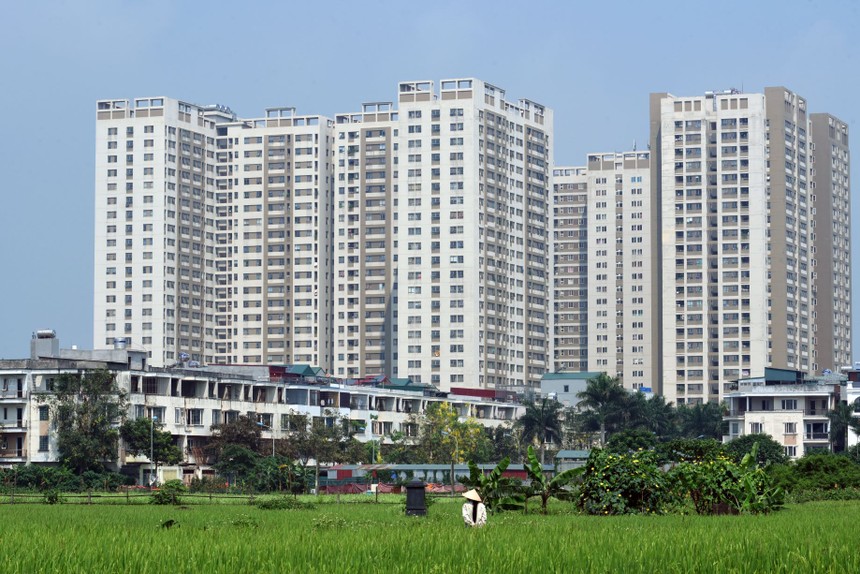
Cùng với quá trình đô thị hóa, loại hình nhà chung cư ngày càng phát triển nhanh chóng. Tuy nhiên, không ít người dân chưa nắm rõ quy định về thuế sử dụng đất phi nông nghiệp đối với căn hộ chung cư.
Căn cứ Luật thuế sử dụng đất phi nông nghiệp và các văn bản hướng dẫn thi hành, đất ở tại đô thị và đất ở tại nông thôn, bao gồm cả đất xây dựng nhà chung cư, đều thuộc đối tượng chịu thuế. Theo đó, thuế sử dụng đất phi nông nghiệp đối với nhà chung cư là nghĩa vụ tài chính bắt buộc của các tổ chức, hộ gia đình và cá nhân có quyền sử dụng đất gắn liền với căn hộ chung cư.
Về nguyên tắc xác định, diện tích đất tính thuế đối với nhà chung cư (bao gồm cả trường hợp vừa để ở vừa kinh doanh) được tính bằng diện tích nhà của từng tổ chức, cá nhân nhân với hệ số phân bổ. Hệ số phân bổ được xác định bằng tổng diện tích đất xây dựng nhà chung cư chia cho tổng diện tích nhà của các chủ sở hữu sử dụng.
Thời điểm 31/10 hằng năm là hạn nộp tiền thuế sử dụng đất phi nông nghiệp đối với các tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế.
Trường hợp nhà chung cư có tầng hầm, 50% diện tích tầng hầm do các tổ chức, hộ gia đình, cá nhân sử dụng được cộng vào tổng diện tích nhà của các chủ sở hữu để tính hệ số phân bổ. Đối với các công trình xây dựng dưới mặt đất, hệ số phân bổ áp dụng bằng 0,5 diện tích đất xây dựng chia cho tổng diện tích công trình sử dụng.
Trường hợp chủ đầu tư được Nhà nước giao đất, cho thuê đất để thực hiện dự án xây dựng nhà ở để bán, hoặc cho thuê thì chủ đầu tư là người nộp thuế. Khi chuyển nhượng quyền sử dụng đất và căn hộ cho các tổ chức, cá nhân khác thì người nhận chuyển nhượng sẽ trở thành người nộp thuế.
Mức thuế suất và căn cứ xác định số tiền phải nộp
Căn cứ tính thuế sử dụng đất phi nông nghiệp dựa trên diện tích đất tính thuế, giá 1 m2 đất tính thuế và thuế suất. Giá của 1 m2 đất tính thuế được xác định theo Bảng giá đất do UBND tỉnh, thành phố trực thuộc Trung ương quy định tương ứng với mục đích sử dụng và được giữ ổn định theo chu kỳ 5 năm.
Về thuế suất, đất ở nhà nhiều tầng, nhiều hộ ở, nhà chung cư và công trình xây dựng dưới mặt đất áp dụng mức thuế suất ưu đãi thống nhất là 0,03%. Mức thuế suất này cũng áp dụng tương tự đối với đất sản xuất, kinh doanh phi nông nghiệp.
Đối với các trường hợp đất ở thông thường (nhà mặt đất), thuế suất áp dụng theo biểu thuế lũy tiến từng phần: 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt không quá 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức.
Trường hợp sử dụng đất không đúng mục đích, hoặc chưa sử dụng theo đúng quy định áp dụng mức thuế suất 0,15%; đất lấn chiếm áp dụng mức thuế suất 0,2%.
Quy định kê khai, thời hạn và địa điểm nộp hồ sơ
Thời điểm 31/10 hằng năm là hạn nộp tiền thuế sử dụng đất phi nông nghiệp đối với các tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế.
Thời hạn nộp hồ sơ khai thuế đối với tổ chức, hộ gia đình và cá nhân chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp, hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp.
Trong chu kỳ ổn định hằng năm, người nộp thuế không phải kê khai lại nếu không có thay đổi về người nộp thuế và các yếu tố làm thay đổi số thuế phải nộp.
Trường hợp phát sinh thay đổi người nộp thuế (như chuyển nhượng căn hộ), người chủ cũ có trách nhiệm hoàn thành nghĩa vụ khai, nộp thuế đối với thời gian thực tế sử dụng. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất.
Hồ sơ khai thuế đối với hộ gia đình, cá nhân bao gồm: Tờ khai thuế sử dụng đất phi nông nghiệp theo Mẫu 01/TK-SDĐPNN, bản sao Giấy chứng nhận quyền sử dụng đất (hoặc giấy tờ liên quan đến thửa đất) và bản sao các giấy tờ chứng minh thuộc diện miễn, giảm thuế (nếu có).
Cơ quan tiếp nhận và xử lý hồ sơ khai thuế là cơ quan thuế nơi có đất. Trường hợp hộ gia đình, cá nhân sở hữu nhiều thửa đất tại các xã khác nhau trong cùng một tỉnh mà tổng diện tích vượt hạn mức đất ở thì phải thực hiện khai tổng hợp tại cơ quan thuế theo quy định.
Sau khi tiếp nhận hồ sơ hợp lệ, cơ quan thuế ra thông báo nộp thuế chậm nhất là 5 ngày làm việc đối với hồ sơ nộp trực tiếp, 3 ngày làm việc đối với hồ sơ theo cơ chế một cửa liên thông. Trường hợp không phải nộp hồ sơ khai thuế, cơ quan thuế ra thông báo chậm nhất vào ngày làm việc tiếp theo kể từ ngày hệ thống thuế ghi nhận đủ thông tin.