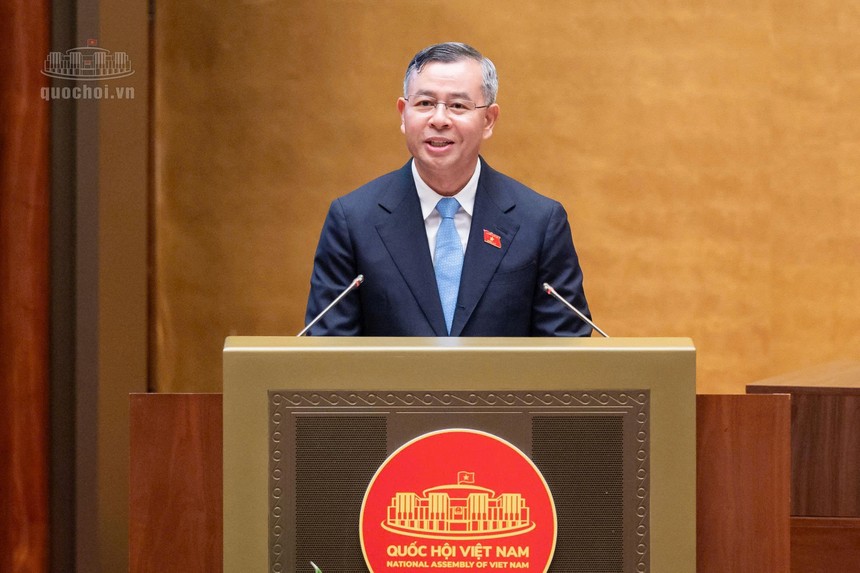

Chiều 17/10, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình Quốc hội dự án Luật Phát triển doanh nghiệp nhỏ và vừa, thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
Lấy kết quả và sự phát triển thực chất của doanh nghiệp làm thước đo
Theo Chính phủ, việc xây dựng luật mới nhằm hoàn thiện khuôn khổ pháp lý, nâng cao hiệu quả thực thi chính sách và chuyển từ tư duy hỗ trợ đơn lẻ sang kiến tạo môi trường, hệ sinh thái phát triển doanh nghiệp.
Thay vì chú trọng kinh phí dành cho các chương trình hỗ trợ, chính sách hướng tới lấy kết quả và sự phát triển thực chất của doanh nghiệp làm thước đo.
Dự thảo gồm 4 chương, 35 điều, tập trung vào 5 nhóm chính sách, trong đó có nâng cao năng lực cạnh tranh, phát triển doanh nghiệp khởi nghiệp sáng tạo, hỗ trợ doanh nghiệp chuyển đổi từ hộ kinh doanh, thúc đẩy kinh doanh bền vững và phát triển doanh nghiệp tham gia chuỗi giá trị, chuỗi cung ứng quốc tế.
Với nhóm chính sách phát triển chung, dự thảo hướng tới cải thiện khả năng tiếp cận vốn, mặt bằng, công nghệ và thị trường; hỗ trợ tư vấn, đào tạo về kế toán, pháp lý, quản trị và nhân lực; đồng thời thúc đẩy đổi mới sáng tạo, chuyển đổi số và tham gia mua sắm công.
Đáng chú ý, dự thảo khuyến khích đa dạng hóa nguồn tài chính, đánh giá tín dụng dựa trên dòng tiền, dữ liệu và khả năng tạo doanh thu của doanh nghiệp, thay vì chỉ dựa vào tài sản bảo đảm.
Cùng với đó là yêu cầu giảm thủ tục, chi phí tuân thủ và bảo đảm tính minh bạch trong thực hiện chính sách.
Đối với doanh nghiệp khởi nghiệp sáng tạo, chính sách tập trung kết nối với chuyên gia, nhà khoa học, vườn ươm, trung tâm đổi mới sáng tạo và đơn vị tư vấn, hỗ trợ hoàn thiện sản phẩm, thương mại hóa kết quả nghiên cứu và tiếp cận nhà đầu tư.
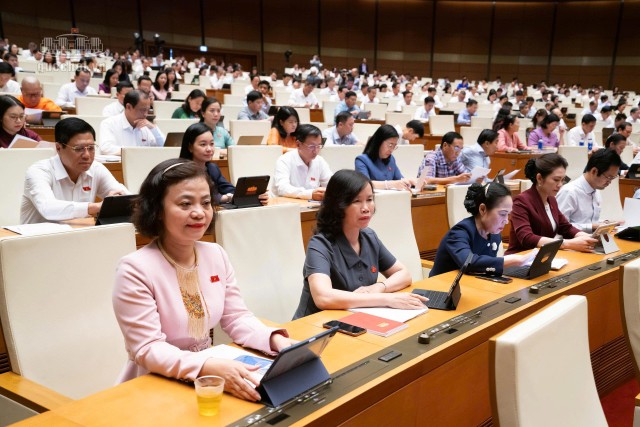 |
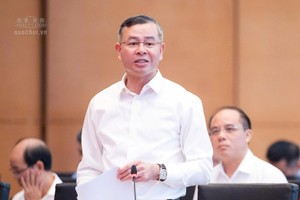
Quốc hội bàn về dự án Luật Phát triển doanh nghiệp nhỏ và vừa chiều 17/10 |
Với doanh nghiệp chuyển đổi từ hộ kinh doanh, dự thảo đặt mục tiêu tạo thuận lợi trong quá trình chuyển đổi, hỗ trợ tư vấn, đào tạo, kế toán và pháp lý, qua đó nâng cao năng lực quản trị, bảo đảm tuân thủ và tạo điều kiện mở rộng quy mô hoạt động.
Một nhóm chính sách khác hướng tới phát triển doanh nghiệp kinh doanh bền vững, khuyến khích sử dụng hiệu quả tài nguyên, đổi mới quản trị, chuyển đổi số và đáp ứng các yêu cầu về môi trường, xã hội và quản trị (ESG).
Dự thảo cũng quan tâm đến doanh nghiệp do phụ nữ, người khuyết tật, người dân tộc thiểu số làm chủ hoặc sử dụng nhiều lao động thuộc các nhóm này, cũng như doanh nghiệp tại vùng miền núi, biên giới và hải đảo.
Để tăng khả năng tham gia thị trường quốc tế, dự thảo khuyến khích kết nối doanh nghiệp nhỏ và vừa với doanh nghiệp lớn, doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI), nhà phân phối và đối tác quốc tế. Trọng tâm là nâng cao năng lực sản xuất, quản trị chất lượng, tiếp cận công nghệ, mở rộng thị trường và gia tăng giá trị trong nước.
Theo Chính phủ, việc triển khai chính sách sẽ theo hướng kiến tạo hệ sinh thái, kết nối nguồn lực công - tư và để doanh nghiệp chủ động lựa chọn dịch vụ phù hợp với nhu cầu. Quá trình thực hiện cũng đẩy mạnh số hóa, liên thông dữ liệu, đơn giản hóa thủ tục và tăng trách nhiệm giải trình.
Doanh nghiệp không phải nộp lại giấy tờ, thông tin mà cơ quan nhà nước đã có hoặc có thể khai thác theo quy định.
Cơ bản tán thành chính sách ưu đãi miễn giảm thuế cho DNNVV
Thẩm tra dự án luật, ông Phan Văn Mãi, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội tán thành sự cần thiết ban hành Luật Phát triển doanh nghiệp nhỏ và vừa thay thế luật hiện hành.
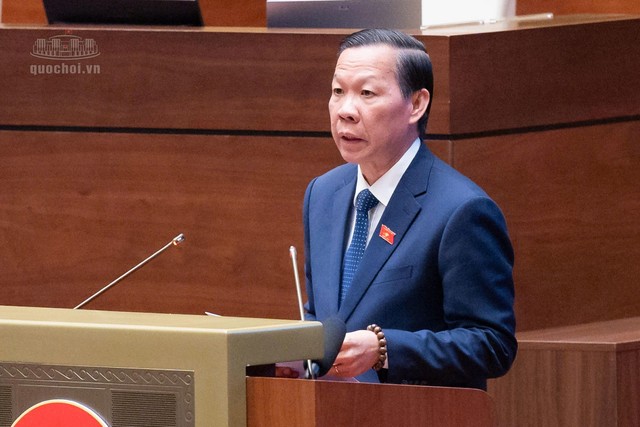 |
Ông Phan Văn Mãi, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội |
Cơ quan thẩm tra cơ bản nhất trí với các nguyên tắc hỗ trợ doanh nghiệp, đồng thời đề nghị tiếp tục rà soát quy định để bảo đảm tính đầy đủ, chặt chẽ và thống nhất với pháp luật hiện hành, phòng ngừa việc lợi dụng, trục lợi chính sách.
Cơ quan thẩm tra cũng đề nghị bổ sung quy định bảo đảm an ninh, an toàn thông tin, bảo vệ dữ liệu cá nhân và bí mật kinh doanh của doanh nghiệp.
Về tiêu chí xác định doanh nghiệp vừa và nhỏ, Ủy ban Kinh tế và Tài chính cho rằng tiêu chí chưa thực sự hợp lý, khó triển khai do biến động hàng năm, phụ thuộc số liệu năm trước, tổng nguồn vốn gồm cả nợ phải trả, chưa rõ cách xác định lĩnh vực của doanh nghiệp đang hoạt động.
“Đề nghị quy định nguyên tắc xác định ngành nghề kinh doanh chính, nghiên cứu dùng số liệu 2-3 năm liền kề, làm rõ căn cứ đánh giá tác động đến phạm vi thụ hưởng, khả năng cân đối nguồn lực khi nâng ngưỡng lao động từ 200 lên 300 người, tổng vốn từ 100 lên 150 tỷ đồng”, Chủ nhiệm Uỷ ban Kinh tế và Tài chính Phan Văn Mãi đề xuất.
Về nguyên tắc hỗ trợ, Ủy ban Kinh tế và Tài chính cơ bản nhất trí, đồng thời đề nghị làm rõ cơ chế phân bổ ngân sách nhà nước theo kết quả thực hiện nhiệm vụ, tiêu chí lựa chọn doanh nghiệp không hỗ trợ trùng lặp, rà soát chế độ sở hữu tài sản hình thành từ kinh phí hỗ trợ, cơ chế thu hồi khi vi phạm cam kết, nghiên cứu chuyển tiếp hỗ trợ 2-3 năm khi doanh nghiệp vượt tiêu chí. Ngân sách Trung ương hỗ trợ có mục tiêu cho địa phương tự cân đối được ngân sách.
Về tiếp cận nguồn vốn, đề nghị rà soát, định giá xử lý tài sản bảo đảm, nhất là tài sản vô hình, quyền sở hữu trí tuệ, phân định hình thức cấp tín dụng, cấp vốn, tài trợ và chủ thể cung ứng không ảnh hưởng đến quyền tự chủ, an toàn hoạt động của tổ chức tín dụng.
Về thuế và kiểm toán, Ủy ban Kinh tế và Tài chính cơ bản tán thành chính sách ưu đãi miễn giảm thuế, nhưng một số quy định trùng lặp, chưa thống nhất với pháp luật chuyên ngành. Đề nghị không quy định ưu đãi cụ thể về thuế thu nhập doanh nghiệp tại luật này, nên chuyển toàn bộ nội dung tại khoản 3, điều 9, điểm c, khoản 8, điều 20, điều 33 sang luật sửa đổi bổ sung một số điều của luật thuế thu nhập doanh nghiệp, luật thuế sử dụng đất phi nông nghiệp và luật thuế thu nhập cá nhân đang trình Quốc hội cũng tại kỳ họp này.
Về định hướng, bổ sung nguyên tắc doanh nghiệp vừa và nhỏ đáp ứng cùng điều kiện về ngành nghề, lĩnh vực, địa bàn được hưởng ưu đãi không thấp hơn doanh nghiệp khác, không đặt ngưỡng quy mô làm rào cản.
"Nghiên cứu miễn thuế thu nhập doanh nghiệp 2-3 năm từ năm đầu tiên phát sinh doanh thu chịu thuế, nhiều ý kiến đề nghị cân nhắc khoản 5 Điều 9 nếu chỉ dẫn chiếu quy định đã có sẵn", ông Mãi lưu ý.