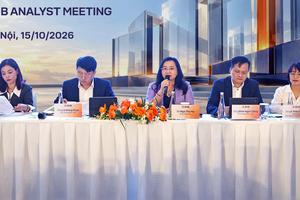

Thông tin này được chia sẻ trong hội nghị nhà phân tích mới đây của CTCP Đầu tư Hạ tầng giao thông Đèo Cả (HHV).
So với mục tiêu cả năm 2026 (doanh thu 4.468 tỷ đồng và lợi nhuận sau thuế 766 tỷ đồng), HHV đã hoàn thành khoảng 66% kế hoạch doanh thu và gần 74% chỉ tiêu lợi nhuận. Động lực tăng trưởng của doanh nghiệp từ 3 trụ cột kinh doanh chính:
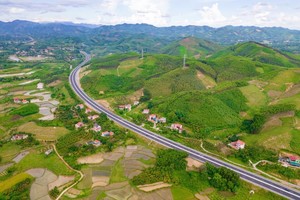
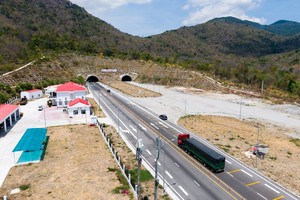
Mảng đầu tư (Thu phí BOT) đóng góp lớn nhất vào cơ cấu tổng doanh thu với 1.835 tỷ đồng, tăng 13% so với cùng kỳ. Động lực gia tăng đến từ lưu lượng phương tiện cải thiện rõ rệt sau khi các tuyến cao tốc liên vùng được kết nối. Điển hình, lưu lượng qua trạm Cù Mông tăng 51,1% và tuyến Bắc Giang - Lạng Sơn tăng 25,2%.
Mảng thi công xây lắp ước đạt 893 tỷ đồng doanh thu, tăng 7%. Tổng giá trị hợp đồng xây lắp ký mới trong 9 tháng vượt mức 5.300 tỷ đồng, tạo khối lượng công việc gối đầu lớn thông qua các dự án như Đồng Đăng - Trà Lĩnh, cao tốc Cam Lộ - La Sơn, Quy Nhơn - Pleiku và tuyến Quảng Ngãi - Hoài Nhơn.
Mảng quản lý vận hành (O&M) mang về 157 tỷ đồng. Trong kỳ, doanh nghiệp đã tiếp nhận quản lý thêm hơn 200 km cao tốc Bắc - Nam khu vực miền Trung, bổ sung nguồn thu đều đặn và nâng cao năng lực khai thác dữ liệu.
Trước những câu hỏi của giới phân tích về rủi ro biến động giá nguyên vật liệu, nhiên liệu và chi phí nhân công trong bối cảnh nhiều đại dự án hạ tầng cùng triển khai, đại diện HHV cho biết doanh nghiệp đã áp dụng các biện pháp quản trị rủi ro ngay từ giai đoạn đầu.
Để chủ động nguồn vật liệu san lấp và cốt liệu, HHV đã làm việc trực tiếp với các địa phương để xin cấp mỏ đặc thù phục vụ dự án, nâng công suất mỏ và tận dụng tối đa vật liệu tại chỗ. Đối với các loại vật tư có biến động giá lớn trên thị trường như nhựa đường, doanh nghiệp tiến hành ký kết các hợp đồng bình ổn giá dài hạn.
Nhờ chiến lược quản trị chi phí và đẩy mạnh cơ chế khoán hiệu quả lao động theo KPI, biên lợi nhuận gộp riêng mảng xây lắp của HHV vẫn ghi nhận mức tăng trưởng hơn 11% so với cùng kỳ năm trước, bất chấp các bất lợi từ kinh tế vĩ mô.
Về định hướng xử lý các tồn đọng tại các dự án BOT cũ, ông Nguyễn Hữu Hùng, Phó chủ tịch HĐQT cho biết, sự ra đời của Luật Đầu tư theo phương thức đối tác công tư (PPP) và Nghị định 122/2026/NĐ-CP đang tạo cơ sở pháp lý quan trọng để giải quyết. Hiện tại, tổng nguồn vốn ngân sách nhà nước dự kiến hỗ trợ cho hai dự án là 6.860 tỷ đồng (trong đó 4.580 tỷ đồng cho dự án Bắc Giang - Lạng Sơn và 2.280 tỷ đồng cho hầm Đèo Cả). Phía doanh nghiệp đang phối hợp với các cơ quan liên quan để hoàn thiện thủ tục, trình phê duyệt giải ngân.
HHV cùng Tập đoàn mẹ (Đèo Cả) đang nghiên cứu danh mục dự án PPP với tổng mức đầu tư dự kiến hơn 417.000 tỷ đồng (bao gồm 9 dự án đã được giao nghiên cứu đề xuất và 9 dự án tiềm năng đang theo đuổi).
Đối với bài toán huy động vốn cho các siêu dự án này, HHV sẽ áp dụng linh hoạt mô hình "PPP++". Tùy thuộc vào quy mô và đặc thù địa bàn, cơ cấu nguồn vốn sẽ được tinh chỉnh linh hoạt từ các cấu phần: vốn ngân sách nhà nước, vốn chủ sở hữu, tín dụng ngân hàng và hợp đồng hợp tác đầu tư kinh doanh (BCC). Cách tiếp cận này được kỳ vọng sẽ phân tán rủi ro tài chính và bảo đảm tính khả thi cho chu kỳ đầu tư hạ tầng giao thông tiếp theo của doanh nghiệp.