
Áp lực nguồn vốn gia tăng khi tín dụng vượt huy động
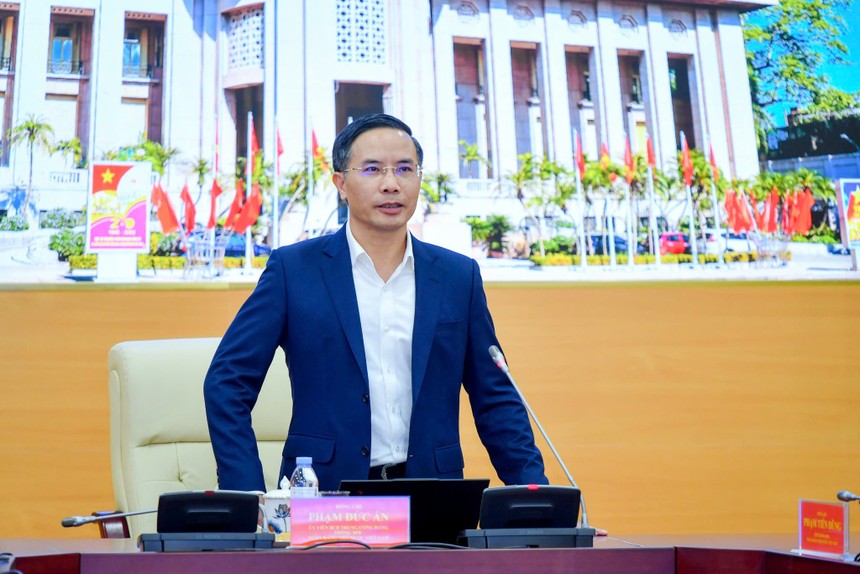
Cuộc họp giữa Thống đốc NHNN Phạm Đức Ấn và lãnh đạo các ngân hàng thương mại sáng 19/10 không chỉ xoay quanh yêu cầu giảm lãi suất cho vay. Đằng sau chỉ đạo này là bài toán cân đối nguồn vốn của hệ thống ngân hàng trong bối cảnh nhu cầu tín dụng gia tăng, đồng thời phải bảo đảm thanh khoản và an toàn hoạt động.
Theo thông tin được NHNN công bố tại cuộc họp, đến cuối tuần qua, huy động vốn tăng 11,22%, trong khi tín dụng tăng 11,44%. Chênh lệch chưa lớn, nhưng cho thấy tốc độ tăng trưởng cho vay đang vượt tốc độ tăng nguồn vốn huy động, tạo thêm áp lực đối với khả năng cân đối vốn của các ngân hàng.
Đây cũng là lý do NHNN đồng thời yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, tập trung giảm lãi suất cho vay 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, đồng thời tuyệt đối không chạy đua tăng lãi suất huy động.
Yêu cầu này đặt các ngân hàng trước bài toán không đơn giản: giảm chi phí vốn cho khách hàng nhưng vẫn phải duy trì sức hấp dẫn của tiền gửi, bảo đảm nguồn vốn cho vay và kiểm soát rủi ro thanh khoản.
Về nguyên tắc, lãi suất huy động giảm sẽ tạo điều kiện hạ chi phí đầu vào, qua đó mở rộng dư địa giảm lãi suất cho vay. Tuy nhiên, nếu tốc độ tăng trưởng tín dụng tiếp tục cao hơn huy động, các ngân hàng vẫn phải tìm kiếm nguồn vốn bổ sung để đáp ứng nhu cầu giải ngân. Khi đó, khả năng giảm lãi suất không chỉ phụ thuộc vào sự đồng thuận của các ngân hàng, mà còn gắn với diễn biến dòng tiền gửi và khả năng cân đối bảng cân đối tài sản.
Thống đốc Phạm Đức Ấn nhấn mạnh: "Muốn giảm lãi suất cho vay thực chất, các tổ chức tín dụng phải đồng thời tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và giảm chi phí huy động vốn. Việc tiếp tục đẩy lãi suất huy động lên cao sẽ khiến các ngân hàng khó có cơ sở giảm lãi suất cho vay".
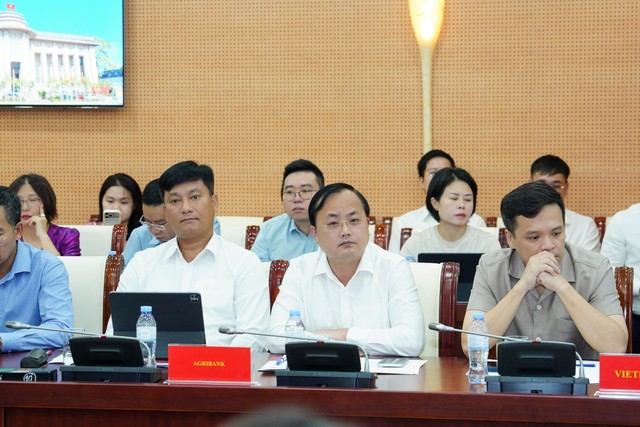 |
Chủ tịch HĐTV Agribank Tô Huy Vũ và Tổng giám đốc Agribank Phạm Toàn Vượng tại cuộc họp |
Như vậy, thông điệp điều hành không chỉ nhằm kéo mặt bằng lãi suất đi xuống trong ngắn hạn, mà còn hướng tới hạn chế cạnh tranh huy động thiếu lành mạnh, tránh tạo thêm áp lực chi phí vốn cho toàn hệ thống.
Ở chiều ngược lại, các ngân hàng cũng phải bảo đảm quyền lợi của người gửi tiền. Ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Vietcombank cho rằng, giảm lãi suất đầu vào cần được tính toán hợp lý để không ảnh hưởng đến quyết định gửi tiền của khách hàng. Trong khi đó, ông Lê Ngọc Lâm, Chủ tịch HĐQT BIDV nhận định, các thông điệp hỗ trợ thanh khoản từ NHNN sẽ giúp ngân hàng thương mại có thêm cơ sở để giảm lãi suất huy động, từ đó hạ lãi suất cho vay.
Điều này cho thấy dư địa giảm lãi suất cần được tạo ra từ nhiều phía, thay vì chỉ trông chờ vào việc các ngân hàng thu hẹp biên lợi nhuận.
Giảm lãi suất phải đi cùng kỷ luật tín dụng
Một điểm đáng chú ý trong định hướng điều hành lần này là yêu cầu giảm lãi suất được đặt song song với việc kiểm soát chất lượng tín dụng và bảo đảm an toàn hệ thống.
Theo chỉ đạo của NHNN, các tổ chức tín dụng phải tập trung vốn vào sản xuất, kinh doanh và các lĩnh vực ưu tiên; nâng cao chất lượng thẩm định, quản lý tài sản bảo đảm, theo dõi sát nợ nhóm 2, nợ xấu và các khoản nợ đã cơ cấu. Việc giảm lãi suất không đồng nghĩa với hạ chuẩn cấp tín dụng hoặc mở rộng cho vay bằng mọi giá.
Đặc biệt, NHNN cho biết đối với những tổ chức tín dụng không tuân thủ nghiêm chỉ đạo về lãi suất hoặc có hành vi cạnh tranh không lành mạnh gây bất ổn thị trường, cơ quan điều hành có thể xem xét lại chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm 2026, giao chỉ tiêu tăng trưởng tín dụng thấp hơn trong năm 2027 hoặc yêu cầu áp dụng các tỷ lệ bảo đảm an toàn cao hơn mức quy định.
Đây là thông điệp cho thấy việc thực hiện chính sách lãi suất không còn chỉ là cam kết mang tính định hướng, mà được đặt trong tổng thể các yêu cầu về kỷ luật thị trường và an toàn hoạt động ngân hàng.
Tuy nhiên, hiệu quả của chính sách cần được đánh giá từ khả năng tiếp cận vốn thực tế của doanh nghiệp. Thống đốc NHNN lưu ý, giảm lãi suất không thực hiện cào bằng, mà cần lựa chọn đúng đối tượng, tập trung vào sản xuất, kinh doanh và lĩnh vực ưu tiên. Đáng chú ý, việc hỗ trợ cần được xem xét đối với cả dư nợ hiện hữu và các khoản vay mới, qua đó giúp doanh nghiệp đang hoạt động giảm gánh nặng tài chính, thay vì chỉ ưu đãi cho những khoản giải ngân phát sinh sau thời điểm triển khai chương trình.
Tại cuộc họp, một số ngân hàng đã đưa ra phương án cụ thể. BIDV dự kiến triển khai gói tín dụng khoảng 100.000 tỷ đồng, với mức lãi suất cho vay từ 6 - 7% tùy kỳ hạn và dự kiến giảm khoảng 500 tỷ đồng thu nhập để hỗ trợ khách hàng. LPBank áp dụng mức giảm 1,6 - 2%/năm đối với các khoản giải ngân mới phục vụ sản xuất, kinh doanh ngắn hạn, tập trung vào cá nhân, hộ kinh doanh và doanh nghiệp siêu nhỏ. Vietcombank định hướng thực hiện giảm lãi suất tự động theo tiêu chí thống nhất toàn hệ thống, hạn chế thủ tục cho khách hàng.
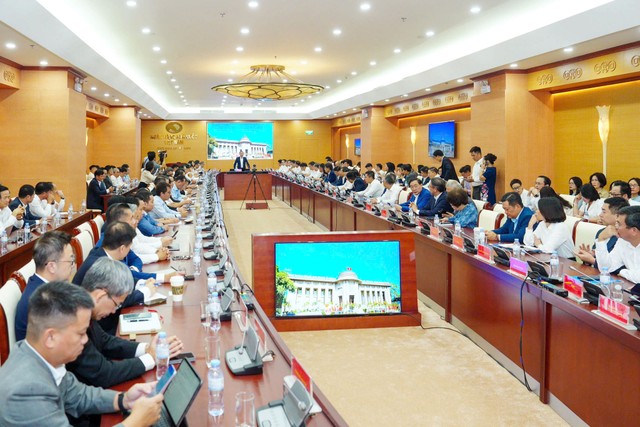 |
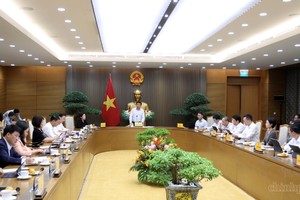
Toàn cảnh cuộc họp |
Dù vậy, phạm vi và điều kiện hưởng ưu đãi của từng chương trình không giống nhau. Vì thế, mức giảm lãi suất công bố không đồng nghĩa mọi doanh nghiệp đều được hưởng cùng một mức ưu đãi. Điều cần theo dõi là khả năng tiếp cận vốn của các doanh nghiệp có phương án kinh doanh khả thi nhưng đang chịu sức ép dòng tiền, cũng như mức độ giảm chi phí thực tế đối với những khoản vay đang lưu hành.
Ở góc độ dài hạn, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, cần phối hợp đồng bộ chính sách tiền tệ, chính sách tài khóa và phát triển các thị trường vốn. Khi nhu cầu vốn của nền kinh tế tập trung quá lớn vào tín dụng ngân hàng, áp lực huy động tiền gửi sẽ gia tăng, làm hạn chế dư địa giảm lãi suất. Phát triển các kênh vốn khác sẽ giúp phân bổ nhu cầu tài trợ hợp lý hơn và giảm sức ép lên hệ thống ngân hàng.
Trong bối cảnh mục tiêu tăng trưởng kinh tế đặt ra ở mức cao, yêu cầu đối với ngành Ngân hàng vì vậy không chỉ là giảm lãi suất, mà còn phải bảo đảm dòng vốn được phân bổ hiệu quả, đi đúng địa chỉ và không làm suy giảm chất lượng tài sản.
Bài toán này đòi hỏi sự cân bằng giữa ba mục tiêu: hỗ trợ doanh nghiệp bằng chi phí vốn hợp lý, duy trì khả năng huy động vốn của ngân hàng và bảo đảm an toàn hệ thống. Đây cũng sẽ là những yếu tố quyết định dư địa tăng trưởng tín dụng của các ngân hàng trong thời gian tới.