SSI cho rằng năm 2027, doanh nghiệp dầu khí ở thượng nguồn có triển vọng
Theo báo cáo cập nhật triển vọng ngành dầu khí ngày 12/10 của Công ty Chứng khoán SSI, tổng lợi nhuận sau thuế của nhóm doanh nghiệp dầu khí niêm yết đạt khoảng 29.000 tỷ đồng trong 6 tháng đầu năm 2026, tăng 240% so với cùng kỳ năm trước.
Đà tăng trưởng này được hỗ trợ bởi giá dầu và cước vận tải dầu khí tăng mạnh trong bối cảnh chuỗi cung ứng năng lượng gián đoạn. Giá dầu Brent đã quay trở lại trên 100 USD/thùng trong tháng 9/2026 sau giai đoạn hạ nhiệt vào giữa năm. Đối với lĩnh vực vận tải, giá cước giao ngay của tàu chở dầu thô và tàu chở sản phẩm dầu tăng lần lượt 550% và 218% từ đầu năm.
Tuy nhiên, SSI cho rằng những yếu tố thúc đẩy lợi nhuận trong năm 2026 có thể suy yếu trong năm tới, khiến triển vọng giữa các nhóm doanh nghiệp không còn đồng đều.
Giá dầu hạ nhiệt, nhóm hạ nguồn chịu áp lực
Trong kịch bản cơ sở, SSI dự báo giá dầu Brent bình quân năm 2027 ở mức 75 - 85 USD/thùng. Giá dầu có thể duy trì trong khoảng 80 - 90 USD/thùng trong nửa đầu năm, sau đó giảm dần về khoảng 70 USD/thùng vào cuối năm.
Dự báo này dựa trên giả định căng thẳng tại Trung Đông kéo dài đến hết quý I/2027 trước khi dần hạ nhiệt, đồng thời dòng chảy dầu khí qua eo biển Hormuz được khôi phục. Một yếu tố khác gây áp lực lên giá dầu là khả năng nguồn cung phục hồi nhanh hơn nhu cầu.
Dẫn ước tính của Cơ quan Thông tin Năng lượng Mỹ (EIA), SSI cho biết nguồn cung dầu năm 2027 có thể tăng khoảng 8 triệu thùng/ngày, trong khi nhu cầu chỉ tăng khoảng 2,6 triệu thùng/ngày. Theo kịch bản này, thị trường có thể chuyển sang trạng thái dư cung khoảng 4,9 triệu thùng/ngày.
Dù vậy, SSI nhận định giá dầu khó nhanh chóng quay lại mức trước xung đột do phần bù rủi ro địa chính trị, chi phí bảo hiểm và vận chuyển vẫn có thể duy trì ở mức cao trong ngắn hạn.
Với nhóm hạ nguồn, gồm Tổng công ty Lọc hóa dầu Việt Nam (BSR), Tập đoàn Xăng dầu Việt Nam (PLX) và Tổng công ty Dầu Việt Nam (OIL), giá dầu giảm có thể làm suy yếu lợi ích từ hàng tồn kho giá thấp từng hỗ trợ kết quả kinh doanh trong năm 2026.
Riêng BSR còn đối mặt nguy cơ chênh lệch giữa giá sản phẩm lọc dầu và giá dầu thô thu hẹp, gây sức ép lên lợi nhuận. Trong khi đó, với PLX và OIL, triển vọng dài hạn còn phụ thuộc vào sản lượng tiêu thụ và cơ chế điều hành giá bán lẻ xăng dầu.
SSI dự báo sản lượng xăng dầu nội địa năm 2027 có thể tăng 8 - 10%, qua đó hỗ trợ PLX bù đắp một phần tác động bất lợi từ giá dầu giảm. Dự thảo nghị định mới về kinh doanh xăng dầu, theo hướng cho phép doanh nghiệp tự xác định giá bán lẻ theo công thức quy định, cũng được kỳ vọng cải thiện biên lợi nhuận trong dài hạn, nhưng vẫn cần chờ phê duyệt chính thức.
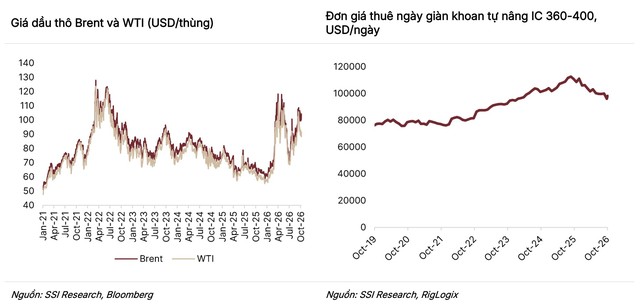 |
Giá dầu và đơn giá thuê giàn khoan theo ngày tăng trong năm 2026 |
Đối với PV GAS (GAS), SSI dự báo biên lợi nhuận sẽ dần bình thường hóa, song vẫn có thể cao hơn giai đoạn trước xung đột.
Chu kỳ đầu tư mới hỗ trợ nhóm thượng nguồn, PVD "sáng cửa"
Trái với nhóm hạ nguồn, các doanh nghiệp thượng nguồn như Tổng công ty Khoan và Dịch vụ khoan Dầu khí (PVD) và Tổng công ty cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) được SSI đánh giá có khả năng duy trì kết quả kinh doanh ổn định hơn.
Động lực đến từ chu kỳ đầu tư lớn bắt đầu từ năm 2026, nguồn doanh thu dựa trên các hợp đồng dài hạn và tiến độ triển khai các dự án trọng điểm.
Trong danh mục theo dõi của SSI, PVD là cổ phiếu được đánh giá có triển vọng tích cực nhất với tiềm năng tăng giá trong năm lên tới 23%, từ mức giá hiện tại 18.200 đồng/cổ phiếu lên mức giá mục tiêu 22.300 đồng/cổ phiếu.
Công ty chứng khoán này dự báo năm 2027 sẽ là thời điểm doanh nghiệp bắt đầu ghi nhận thành quả từ chiến lược mở rộng đội giàn khoan. Giàn PVD IX dự kiến đóng góp doanh thu trọn năm tại Malaysia, trong khi giàn PVD X có thể bắt đầu hoạt động từ quý II/2027.
Theo dự báo của SSI, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của PVD năm 2027 có thể đạt 1.586 tỷ đồng, tăng 46% so với năm trước. SSI cho rằng tình trạng khan hiếm giàn khoan tự nâng tại Đông Nam Á, cùng các cơ chế ưu đãi đối với mỏ cận biên và nâng cao hệ số thu hồi, có thể tiếp tục hỗ trợ nhu cầu sau năm 2027.
Với Tổng công ty cổ phần Vận tải Dầu khí (PVT), SSI dự báo lợi nhuận sau thuế tăng 73,1% trong năm 2026 và tăng thêm 32,7% trong năm 2027. Doanh nghiệp hiện có đội tàu gồm 68 tàu, phục vụ các tuyến vận tải quốc tế có nhu cầu cao và thị trường nội địa. Theo SSI, những gián đoạn kéo dài trong vận tải biển tiếp tục là yếu tố hỗ trợ hoạt động của doanh nghiệp.
Bên cạnh triển vọng riêng của từng doanh nghiệp, SSI đánh giá chuỗi dự án khí - điện Lô B - Ô Môn sẽ là một động lực tăng trưởng dài hạn của ngành. Theo cập nhật đến ngày 8/10/2026 của đơn vị phân tích, dự án mỏ khí Lô B đang được triển khai với mục tiêu đón dòng khí đầu tiên trong nửa cuối năm 2027; đường ống dẫn khí Lô B - Ô Môn cũng đang trong quá trình thi công và giải phóng mặt bằng.
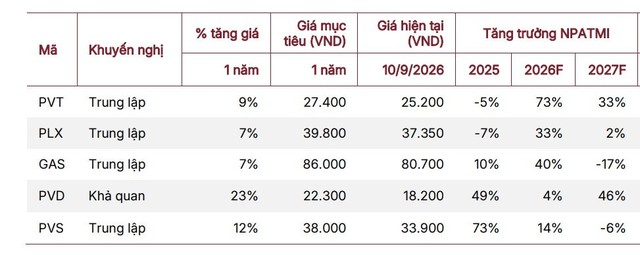 |
SSI cho rằng cổ phiếu PVD sẽ tăng trưởng khoảng 23% trong năm 2027 |
Ngoài ra, các dự án thượng nguồn như Lạc Đà Vàng, Sư Tử Trắng 2B, RC-12, BK-26, Khánh Mỹ - Đầm Dơi và Nam Du - U Minh đang được thúc đẩy, tạo thêm cơ hội công việc cho các doanh nghiệp dịch vụ dầu khí.
Về chính sách, SSI cho rằng Luật Dầu khí sửa đổi được Quốc hội thông qua ngày 23/8/2026, dự kiến có hiệu lực từ ngày 1/3/2027, có thể tạo thêm động lực cho hoạt động thăm dò, khai thác. Luật bổ sung cơ chế ưu đãi đối với mỏ cận biên và kéo dài thời hạn hợp đồng dầu khí lên tới 30 - 35 năm.
Nhìn chung, triển vọng ngành dầu khí năm 2027 sẽ phụ thuộc nhiều hơn vào vị thế trong chuỗi giá trị, hợp đồng và tiến độ dự án của từng doanh nghiệp, thay vì chỉ dựa vào diễn biến giá dầu.
Trong khi nhóm hạ nguồn có thể mất đi một phần lợi thế bất thường của năm 2026, các doanh nghiệp thượng nguồn và dịch vụ dầu khí có cơ hội duy trì tăng trưởng nhờ chu kỳ đầu tư mới.