Dòng tiền suy yếu và phân hóa
Thanh khoản tăng từ khoảng 13.500 tỷ đồng trong phiên đầu tuần lên hơn 16.000 tỷ đồng vào phiên cuối tuần, khi VN-Index lùi về vùng hỗ trợ. Năng lượng, bán lẻ, hàng tiêu dùng và cảng biển luân phiên nâng đỡ thị trường, nhưng điểm sáng chủ yếu tập trung tại BSR, MSN và VSC. Trong khi đó, ngân hàng, công nghệ và chứng khoán diễn biến kém tích cực; VIC, VHM, HDB, LPB và FPT tiếp tục gây sức ép lên chỉ số.
Các giao dịch thỏa thuận giá trị lớn tại MCH, PNJ, SHB và HDB cũng làm tăng chênh lệch giữa thanh khoản ghi nhận và sức cầu thực trên thị trường khớp lệnh, trong bối cảnh cổ phiếu phân hóa mạnh.
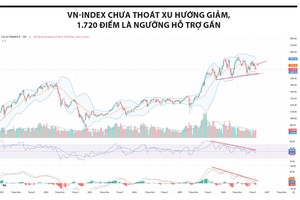
Về kỹ thuật, VN-Index đã phản ứng tại vùng hỗ trợ nhưng chưa xác nhận khả năng đảo chiều xu hướng. VN-Index đóng cửa tại 1.735,09 điểm, vẫn dưới các đường trung bình động ngắn và dài hạn; RSI ở mức 38,6, cho thấy động lượng còn yếu. Nến rút chân tại dải dưới Bollinger Bands, với mức thấp nhất quanh 1.724 điểm, sát ngưỡng hỗ trợ 1.720 điểm, cùng thanh khoản gia tăng là tín hiệu tích cực bước đầu. Tuy nhiên, để hình thành nhịp hồi bền vững, lực cầu cần tiếp tục được duy trì trong các phiên tới và lan tỏa sang những nhóm cổ phiếu dẫn dắt.
Kết quả kinh doanh quý III/2026 và đợt công bố danh mục VN30, VNFINSELECT, VNFINLEAD có thể thu hút dòng tiền, đồng thời gây biến động cục bộ ở nhóm vốn hóa lớn, nhất là ngân hàng. Khi thị trường thiếu động lực dẫn dắt, triển vọng lợi nhuận và diễn biến giá sẽ tiếp tục quyết định khả năng thu hút dòng tiền của từng cổ phiếu.
Bất động sản dân cư: Áp lực gia tăng
Sau giai đoạn tăng trưởng mạnh trong năm 2024-2025, thị trường bất động sản năm 2026 có dấu hiệu trầm lắng, chủ yếu do mặt bằng lãi suất cao. Lãi suất huy động kỳ hạn 12 tháng tăng khoảng 0,3 điểm phần trăm so với quý trước, lên 7,5-9%, trong khi lãi suất vay mua nhà phổ biến ở mức 14-16%.
Tổng số giao dịch bất động sản trong 6 tháng đầu năm giảm 18% so với cùng kỳ, riêng giao dịch nhà ở trên cả nước giảm tới 36%. Tỷ lệ hấp thụ nguồn cung mới tại Hà Nội và TP.HCM giảm từ 95% năm 2025 xuống 73% trong quý II và được dự báo còn 40-50% trong nửa cuối năm. Trong khi đó, nguồn cung căn hộ mới tăng mạnh, lần lượt 57% tại Hà Nội và 228% tại TP.HCM so với cùng kỳ, tạo thêm áp lực lên khả năng hấp thụ của thị trường. Giá thứ cấp tại Hà Nội đã điều chỉnh 10-20%.
Dù thị trường chung suy yếu, kết quả kinh doanh của nhóm doanh nghiệp bất động sản niêm yết vẫn tích cực trong 6 tháng đầu năm, nhờ bàn giao các dự án mở bán giai đoạn 2024-2025. Doanh thu tăng 89% và EBITDA tăng 100%. Sang quý III, triển vọng phân hóa rõ nét: lợi nhuận ròng của Vinhomes được dự báo tăng 312%, còn Vincom Retail tăng 15%. Ngược lại, Nam Long, Khang Điền và Đất Xanh dự kiến ghi nhận lợi nhuận giảm lần lượt 52%, 36% và 30%.
Rủi ro đáng chú ý nằm ở khả năng tiếp cận vốn. Tăng trưởng tín dụng bất động sản chậm lại còn 8,6%, so với mức 15% cùng kỳ năm trước; hoạt động phát hành cổ phiếu giảm 86%, buộc doanh nghiệp phụ thuộc nhiều hơn vào kênh trái phiếu, với lãi suất phát hành bình quân khoảng 11,4%. Giá trị trái phiếu bất động sản phát hành trong 9 tháng đạt 149.500 tỷ đồng, tăng 126% so với cùng kỳ, song chủ yếu tập trung ở một số chủ đầu tư lớn.
Tỷ lệ nợ vay trên vốn chủ sở hữu tăng lên 74%, cao hơn mức bình quân 54% giai đoạn 2022-2025. Dòng tiền từ hoạt động kinh doanh của phần lớn doanh nghiệp vẫn âm, ngoại trừ Vinhomes. Áp lực tái cấp vốn có thể tăng khi khoảng 167.000 tỷ đồng trái phiếu đáo hạn từ quý IV/2026 đến hết năm 2027.
Thị trường nhiều khả năng tiếp tục trầm lắng trong nửa cuối năm do lãi suất cao và nguồn cung dồi dào. Chất lượng tín dụng của ngành dự kiến suy yếu, rủi ro thanh khoản tập trung ở các chủ đầu tư quy mô nhỏ, có dự án vướng mắc pháp lý hoặc phụ thuộc nhiều vào khả năng bán hàng trên thị trường thứ cấp. Ngược lại, doanh nghiệp lớn có lợi thế hơn trong việc tái cấp vốn nhờ kế hoạch bàn giao khả thi và quan hệ tín dụng lâu năm với ngân hàng.
Chính sách vẫn là điểm sáng, khi nhà ở xã hội và nhà ở cho thuê được thúc đẩy, số dự án nhà ở xã hội được cấp phép mới tăng 433% trong 6 tháng đầu năm. Doanh nghiệp đầu ngành có quỹ đất lớn, nguồn thu bàn giao tương đối chắc chắn và bảng cân đối lành mạnh có sức chống chịu tốt hơn; ngược lại, cần thận trọng với nhóm quy mô vừa và nhỏ do rủi ro dòng tiền, nghĩa vụ nợ.