
Nhu cầu vốn vượt khả năng huy động nguồn lực
GDP 6 tháng đầu năm 2026 tăng 8,2%, cao hơn mức 7,5% cùng kỳ năm 2025. Giá trị công nghiệp và xây dựng tăng 9,8%, trong đó chế biến, chế tạo tăng 10,2%; dịch vụ tăng 8,1%; nông, lâm nghiệp và thủy sản tăng 3,9%. Đáng chú ý hơn là phía cầu. Tiêu dùng cuối cùng tăng 8,2%, trong khi tổng tích lũy tài sản tăng tới 15,2%. Đầu tư đang tăng nhanh hơn tiêu dùng và trở thành một động lực ngày càng quan trọng của nền kinh tế.
Đến cuối tháng 7, giải ngân đầu tư công đạt 425.300 tỷ đồng, tương đương 41,9% kế hoạch năm; vốn FDI thực hiện đạt 15,2 tỷ USD. Các tập đoàn lớn trong nước đồng loạt triển khai nhiều dự án quy mô lớn về phát triển đô thị và hạ tầng, với nguồn vốn đáng kể dự kiến huy động từ ngân hàng. Khi đầu tư đi lên, nhu cầu vốn tăng theo nhưng nguồn vốn dài hạn của nền kinh tế chưa đủ sâu để đáp ứng một chu kỳ đầu tư đang mở rộng.
Theo ông Bùi Minh Giáp, Kinh tế trưởng Ngân hàng Phát triển châu Á (ADB) tại Việt Nam, dư nợ tín dụng ngân hàng tương đương 145% GDP vào cuối năm 2025, trong khi thị trường trái phiếu doanh nghiệp chỉ chiếm 10% GDP. Tín dụng tăng nhanh hơn tiền gửi khiến tỷ lệ dư nợ cho vay trên tổng tiền gửi tại nhiều ngân hàng tiến sát hoặc vượt giới hạn theo quy định. Bộ đệm vốn tương đối mỏng và chênh lệch kỳ hạn kéo dài cũng hạn chế khả năng duy trì tăng trưởng tín dụng nhanh, đặc biệt đối với các dự án hạ tầng lớn cần vốn dài hạn.
Đặt cạnh tốc độ đầu tư, những con số này cho thấy một điểm nghẽn có tính cấu trúc: nhu cầu vốn đang vượt khả năng đa dạng hóa nguồn lực phía sau. Nếu phần lớn nhu cầu của một chu kỳ đầu tư mới tiếp tục dồn lên ngân hàng, áp lực sẽ không chỉ nằm ở khả năng mở rộng dư nợ, mà còn ở thanh khoản, kỳ hạn nguồn vốn, vốn tự có và mức độ tập trung tín dụng.
Dòng vốn cần đến đúng đích, đúng thời điểm
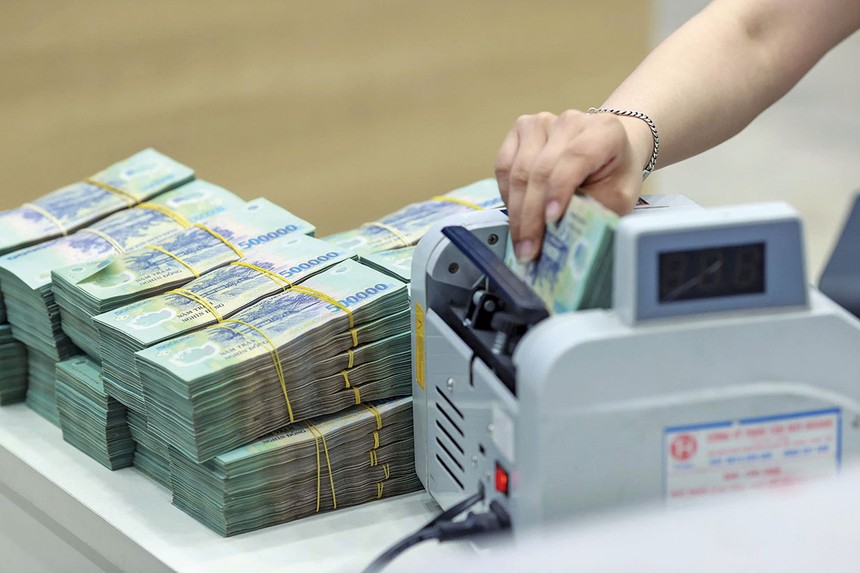
Số liệu cập nhật của Ngân hàng Nhà nước cho thấy, tính đến ngày 17/9/2026, tổng huy động vốn toàn hệ thống các tổ chức tín dụng đạt 19.292.778 tỷ đồng, tăng 9,23% so với cuối năm 2025 và tăng 15,14% so với cùng kỳ; tổng dư nợ tín dụng đạt 20.474.804 tỷ đồng, tăng 10,11% so với cuối năm 2025 và tăng 16,79% so với cùng kỳ. Trong tổng dư nợ, tín dụng trung và dài hạn chiếm 49,23%.
Mặc dù huy động vốn đã tăng tốc trong thời gian gần đây nhưng cho vay vẫn tăng nhanh hơn huy động. Trong một nền kinh tế mà hoạt động đầu tư ngày càng đóng vai trò lớn hơn trong thúc đẩy tăng trưởng, câu hỏi không đơn giản là có thể tăng thêm bao nhiêu dư nợ, mà là nguồn vốn ấy có đúng kỳ hạn, đúng đối tượng và được đặt trên một năng lực tạo dòng tiền đủ để trả nợ hay không.
Theo ông Giáp, việc phụ thuộc nhiều hơn vào vốn ngân hàng để tài trợ đầu tư có thể làm gia tăng rủi ro thanh khoản, chênh lệch kỳ hạn và tập trung tín dụng. Với các dự án hạ tầng lớn, hạn chế về nguồn vốn dài hạn càng rõ. Khả năng duy trì tăng trưởng dựa vào đầu tư vì thế phụ thuộc vào việc các dự án có tạo ra năng suất và dòng tiền đủ lớn để trả nợ hay không.
Từ phía doanh nghiệp, bài toán lại hiện ra ở một điểm khác. Theo ông Đỗ Văn Vẻ, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên, giữa nhu cầu vốn và đủ điều kiện tiếp cận vốn vẫn tồn tại khoảng cách lớn, liên quan đến tài sản bảo đảm, năng lực quản trị, minh bạch tài chính, hồ sơ, khả năng chứng minh dòng tiền, mức độ tín nhiệm và hiệu quả phương án sản xuất - kinh doanh.
Không đề nghị ngân hàng hạ chuẩn tín dụng, song ông Vẻ cho rằng, ngân hàng cần đổi mới cách đánh giá, xem xét dòng tiền, hợp đồng, đơn hàng, lịch sử thanh toán, dữ liệu thuế và hiệu quả thực tế của phương án kinh doanh; doanh nghiệp cũng phải nâng cao quản trị, minh bạch tài chính và quản lý dòng tiền.
Bà Nguyễn Thị Lan Hương, Ủy viên Đoàn Chủ tịch Hội Doanh nhân trẻ Việt Nam, Chủ tịch Câu lạc bộ Nông nghiệp Công nghệ cao Doanh nhân trẻ Việt Nam cho biết, tín dụng là một trong những vấn đề được cộng đồng doanh nghiệp phản ánh thường xuyên qua 27 phiên đối thoại tại các địa phương từ đầu năm tới nay, nhưng điều doanh nghiệp quan tâm không chỉ là có vay được vốn hay không, mà còn là chi phí vốn, tài sản bảo đảm, kỳ hạn vay, thủ tục và thời gian giải ngân.
Cũng theo bà Hương, doanh nghiệp không cần vốn rẻ bằng mọi giá, mà cần vốn đúng thời điểm, đúng kỳ hạn và phù hợp với năng lực tạo dòng tiền.
Ở đây, giới hạn của hai phía đều rõ: ngân hàng không thể hạ chuẩn để chạy theo nhu cầu vốn; doanh nghiệp cũng không thể chỉ dựa vào tài sản bảo đảm để mở cánh cửa tín dụng. Khoảng trống nằm ở chất lượng thông tin và phương thức đánh giá rủi ro.
Thông tin được bà Nguyễn Thị Bích Thủy, Phó Trưởng phòng Hỗ trợ doanh nghiệp, hộ kinh doanh, Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể, Bộ Tài chính chia sẻ, định hướng chính sách là sẽ đa dạng hóa nguồn vốn cho doanh nghiệp từ tín dụng, thị trường vốn, quỹ đầu tư và các tổ chức tài chính trong và ngoài nước; đồng thời, khuyến khích cấp vốn dựa trên phương án sản xuất - kinh doanh, phương án trả nợ, doanh thu, dữ liệu và dòng tiền, thay vì chỉ dựa vào tài sản bảo đảm.
Bài toán với tín dụng vì thế đang dịch chuyển từ “cho vay bao nhiêu” sang “đánh giá và phân bổ vốn như thế nào”. Điều này càng quan trọng khi đầu tư hạ tầng, sản xuất, công nghệ và chuyển đổi xanh cùng cần vốn dài hạn. Trong khi đó, ngân hàng không thể mãi gánh phần lớn nhu cầu này. Theo ông Giáp, cần phát triển sâu hơn thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp, nhằm huy động nguồn vốn dài hạn cho nền kinh tế, giảm sự phụ thuộc quá mức vào tín dụng ngân hàng.
Khi các van hỗ trợ cùng hẹp lại
Câu chuyện tăng tốc đầu tư và tín dụng để hỗ trợ cho mục tiêu tăng trưởng kinh tế không chỉ đứng trước các giới hạn về an toàn hệ thống tín dụng, mà còn chịu áp lực từ các yếu tố vĩ mô khác.
Lạm phát bình quân 7 tháng đầu năm ở mức 4,4%. Theo dự báo của ADB, lạm phát cả năm 2026 của Việt Nam sẽ ở mức 4,3%, cao hơn mức 4,0% trong dự báo trước. Nhu cầu trong nước, đầu tư công và tăng trưởng tín dụng tiếp tục tạo áp lực từ phía cầu, trong khi giá năng lượng và chi phí nhập khẩu có thể làm tăng chi phí sản xuất. Hai yếu tố này đẩy lạm phát đi lên.
Áp lực với mở rộng tín dụng còn đến từ bên ngoài (tỷ giá). Xuất khẩu 7 tháng tăng 21,7% so với cùng kỳ, nhưng nhập khẩu tăng tới 34,8%, đưa thâm hụt thương mại hàng hóa 7 tháng lên 20,5 tỷ USD. Cán cân vãng lai từ thặng dư 5,3% GDP trong nửa đầu năm 2025 đã chuyển sang thâm hụt 3,4% GDP trong nửa đầu năm 2026; dự trữ ngoại hối ước tương đương 2,1 tháng nhập khẩu, giảm từ mức 2,4 tháng vào cuối năm 2025.
Chính sách tài khóa vẫn còn dư địa, khi thu ngân sách 6 tháng đạt 1.568.200 tỷ đồng, tăng 17,7% so với cùng kỳ và đạt 62% kế hoạch năm; giải ngân đầu tư công từ đầu năm đến giữa tháng 9 mới đạt trên 523.000 tỷ đồng, tương đương hơn 51,2% kế hoạch Thủ tướng Chính phủ giao. Tuy nhiên, việc còn một khối lượng lớn vốn đầu tư công chưa hoàn thành giải ngân trong hơn ba tháng cuối năm khiến hiệu quả giải ngân trở thành điều kiện quan trọng để biến dư địa tài khóa thành tăng trưởng thực chất.
Với chính sách tiền tệ, Ngân hàng Nhà nước duy trì lãi suất tái cấp vốn 4,5%/năm trong nửa đầu năm và mục tiêu tăng trưởng tín dụng cả năm khoảng 15%. Đến giữa tháng 9, tín dụng tăng hơn 10% so với cuối năm 2025. Nhu cầu vốn lớn, áp lực lãi suất và sức ép đối với VND đã thu hẹp dư địa nới lỏng tiền tệ. Các chỉ dấu này tạo thành một thế giằng co: động lực tăng trưởng cần được duy trì, trong khi những công cụ hỗ trợ không còn có thể mở rộng theo cùng một tốc độ.
Tín dụng có thể tiếp tục tăng, nhưng không thể tách khỏi sức chịu đựng của bảng cân đối ngân hàng. Đầu tư công còn dư địa, nhưng hiệu quả giải ngân quyết định khả năng chuyển nguồn lực thành tăng trưởng thực chất. Chính sách tiền tệ cần hỗ trợ nhu cầu vốn, nhưng đồng thời phải tính đến lạm phát, lãi suất và sức ép đối với Đồng Việt Nam.
Vì thế, giới hạn của chu kỳ mới không nằm đơn thuần ở “room” tín dụng, mà ở khả năng tổ chức nguồn lực để vừa đáp ứng nhu cầu đầu tư, vừa duy trì an toàn tài chính và ổn định vĩ mô. Ngân hàng phải phân bổ vốn hiệu quả hơn; doanh nghiệp phải minh bạch hơn; còn thị trường vốn phải đủ sâu để đảm nhận phần vốn dài hạn mà hệ thống ngân hàng không nên gánh một mình.