
Hạn chế đầu cơ, khuyến khích sử dụng đất hiệu quả
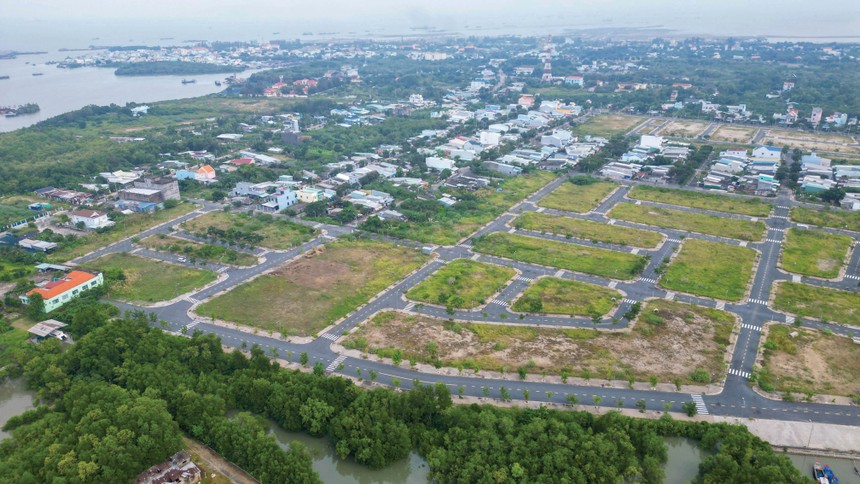
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Trong đó, đề xuất bổ sung quy định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng sẽ áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.
Đề xuất trên nhằm hạn chế tình trạng lãng phí và khuyến khích sử dụng đất một cách hiệu quả, đặc biệt trong bối cảnh thanh khoản thị trường đất nền vùng ven TP.HCM và các địa phương lân cận ảm đạm kéo dài.
Theo báo cáo của DKRA Consulting, trong quý III/2026, nguồn cung đất nền sơ cấp tăng nhẹ 1% so với quý trước đó, nhưng khoảng 95% đến từ các dự án đã mở bán. Nguồn cung mới giảm 30%, trong khi lượng tiêu thụ sơ cấp giảm tới 66% so với quý trước đó.
Tây Ninh tiếp tục là khu vực dẫn đầu về sức cầu, chiếm khoảng 76% tổng lượng tiêu thụ sơ cấp toàn thị trường. Mặt bằng giá sơ cấp vẫn duy trì ở mức cao do chi phí đầu vào tăng, trong khi giá thứ cấp giảm trung bình khoảng 2%, chủ yếu ở nhóm nhà đầu tư chịu áp lực từ vốn vay.
Trong bối cảnh đó, đề xuất đánh thuế đất bỏ hoang đặt ra vấn đề về khả năng tác động đến những nhà đầu tư đang nắm giữ đất nền nhưng chưa đưa vào khai thác.
Trao đổi với Báo Đầu tư Chứng khoán, ông David Jackson - Tổng giám đốc Avison Young Việt Nam cho hay, thị trường đất nền vùng ven tăng trưởng nóng thời gian qua một phần do hoạt động đầu cơ, mua đi bán lại theo kỳ vọng tăng giá của quy hoạch, hạ tầng.
Hệ quả là nhiều dự án vùng ven được hình thành nhưng vắng bóng cư dân, khả năng khai thác thương mại thấp, trong khi hạ tầng tiện ích và kết nối chưa hoàn thiện. Đất đai bị sử dụng kém hiệu quả, kéo theo rủi ro về pháp lý và quy hoạch thiếu đồng bộ.
Do vậy, đề xuất đánh thuế đối với đất bỏ hoang cùng các phương án như đánh thuế bất động sản thứ hai hoặc thuế theo thời gian nắm giữ cho thấy định hướng hạn chế đầu cơ và khuyến khích sử dụng đất thực chất.
Đáng chú ý, chính sách hướng đến nhóm mua gom đất để đón đầu quy hoạch, hạ tầng rồi bán lại kiếm lời, thay vì đưa tài sản vào khai thác đúng với với nhu cầu ở thực, sản xuất, kinh doanh.
Tuy nhiên, đại diện Avison Young cũng lưu ý, áp lực bán trên thị trường đất nền đã xuất hiện từ nhiều quý trước, chủ yếu do lãi vay tăng và thanh khoản suy giảm. Nếu phát sinh thêm nghĩa vụ thuế, chi phí nắm giữ sẽ tăng, nhưng đây không phải nguyên nhân duy nhất khiến nhà đầu tư phải bán tài sản.
Bà Nguyễn Thị Bích Ngọc - CEO & Founder Công ty Bất động sản Sen Vàng cũng nhận định, đề xuất thuế mới có thể tạo thêm áp lực bán tại một số phân khúc, nhưng chưa đủ cơ sở để dự báo một đợt giảm giá diện rộng trên thị trường đất nền.
Theo lãnh đạo Sen Vàng, tác động có thể sẽ rõ nét hơn tại những khu vực mà giá đất phụ thuộc nhiều vào kỳ vọng quy hoạch, hạ tầng tương lai, trong khi nhu cầu ở thực và hoạt động kinh doanh chưa phát triển tương xứng. Với những tài sản không tạo dòng tiền, chi phí nắm giữ gia tăng có thể khiến nhà đầu tư phải đánh giá lại hiệu quả và thời gian đầu tư.
Nhóm chịu áp lực lớn hơn gồm nhà đầu tư sử dụng vốn vay, nắm giữ nhiều lô đất chưa khai thác, hoặc có nhu cầu thu hồi vốn trong ngắn hạn. Khi thuế cộng hưởng với lãi vay và chi phí cơ hội, việc tiếp tục nắm giữ có thể kém hấp dẫn hơn. Ngược lại, nhà đầu tư có năng lực tài chính tốt, pháp lý rõ ràng và tầm nhìn dài hạn có thể chưa cần bán ngay.
Lãnh đạo Sen Vàng cũng nhấn mạnh, cần phân biệt áp lực bán với xu hướng giảm giá. Thanh khoản có thể suy yếu trước khi giá giao dịch điều chỉnh, bởi người bán không nhất thiết chấp nhận giảm giá nếu chưa chịu áp lực tài chính. Mức độ tác động còn phụ thuộc vào nhu cầu thực, khả năng kết nối hạ tầng và chất lượng pháp lý của từng khu vực.
Phân biệt trường hợp cố tình bỏ hoang và chậm do khách quan
Theo TS. Bùi Duy Tùng - giảng viên cấp cao ngành Kinh tế, Đại học RMIT Việt Nam, mức thuế suất mới được đề xuất cao hơn gần 7 lần so với mức 0,03% đang áp dụng đối với đất ở trong hạn mức. Đây là tín hiệu chính sách rõ ràng về định hướng hạn chế tình trạng sử dụng đất kém hiệu quả.
Tuy nhiên, theo ông Tùng, tác động thực tế còn phụ thuộc vào căn cứ tính thuế. Chẳng hạn, một lô đất nền vùng ven có giá thị trường 3 tỷ đồng và giá theo bảng giá khoảng 1,5 tỷ đồng, thì số thuế phải nộp theo mức 0,2% tương đương 3 triệu đồng mỗi năm.
Trong khi đó, nếu gửi 3 tỷ đồng đó vào ngân hàng với lãi suất khoảng 6%/năm, nhà đầu tư có thể thu về khoảng 180 triệu đồng mỗi năm. So với chi phí cơ hội của việc nắm giữ đất, khoản thuế trong ví dụ này không đáng kể.
Mức thuế suất 0,2% có thể góp phần nâng cao kỷ luật đầu tư, nhưng một sắc thuế đơn lẻ khó giải quyết triệt để tình trạng đầu cơ, lãng phí đất.
Điều đáng chú ý hơn nằm ở đối tượng chịu tác động. Theo dự thảo, đất bỏ hoang là đất Nhà nước đã giao hoặc cho thuê nhưng không được sử dụng liên tục trong một thời gian nhất định. Như vậy, người chịu áp lực lớn nhất có thể là các doanh nghiệp đang “ôm” đất dự án mà chậm triển khai, chứ chưa hẳn là người dân sở hữu một vài lô đất có sổ.
“Nếu các doanh nghiệp này buộc phải xây dựng hoặc bán lại dự án, lượng đất nền vùng ven tung ra thị trường sẽ tăng. Khi đó, những nhà đầu tư cá nhân đang chờ bán lô đất của mình sẽ khó giữ giá như kỳ vọng”, ông Tùng chia sẻ thêm.
Từ góc độ này, việc xác định thế nào là đất bỏ hoang, đất chậm đưa vào sử dụng có ý nghĩa quan trọng đối với hiệu quả thực thi. Theo bà Nguyễn Thị Bích Ngọc, cần phân biệt đất đã đủ điều kiện khai thác nhưng chủ sở hữu không đưa vào sử dụng với những trường hợp chưa thể triển khai do vướng mắc pháp lý, quy hoạch hoặc hạ tầng.
Do đó, bộ tiêu chí xác định đối tượng chịu thuế cần xem xét thời gian đất không được sử dụng, khả năng khai thác hợp pháp và nguyên nhân chậm triển khai. Đồng thời, cần quy định rõ trách nhiệm xác nhận của cơ quan có thẩm quyền, cơ chế giải trình, khiếu nại và các trường hợp được xem xét miễn, giảm hoặc hoãn thuế khi có căn cứ chính đáng.
Cùng quan điểm, ông David Jackson cho rằng, mức thuế suất 0,2% có thể góp phần nâng cao kỷ luật đầu tư, nhưng một sắc thuế đơn lẻ khó giải quyết triệt để tình trạng đầu cơ, lãng phí đất. Chính sách cần quy định rõ tiêu chí và thời gian áp dụng, đồng thời phân biệt trường hợp cố tình bỏ hoang với đất chậm đưa vào sử dụng vì nguyên nhân khách quan.
“Thuế cần đi cùng việc nâng cao hiệu quả quy hoạch, tháo gỡ các dự án vướng mắc, phát triển nguồn cung phù hợp nhu cầu thực và minh bạch thông tin thị trường”, ông David Jackson cho hay.
Còn theo TS. Bùi Duy Tùng, kinh nghiệm quốc tế cho thấy, quy định pháp luật và thủ tục hành chính thường là nguyên nhân lớn nhất khiến đất bị để trống. Ngay tại TP.HCM, trong 6 tháng đầu năm 2026, cơ quan chức năng đã tham mưu tháo gỡ 143/149 dự án chậm đưa đất vào sử dụng, tức phần lớn đang bị “kẹt” chứ không đơn thuần là bị “ôm”.
Do vậy, ông Tùng đề xuất, cần ưu tiên thực thi các công cụ pháp luật hiện hành, trong đó có quy định xử lý dự án chậm sử dụng đất theo Luật Đất đai 2024; đồng thời công khai thông tin quy hoạch, tiến độ hạ tầng và kiểm soát đòn bẩy tín dụng trong đầu tư bất động sản. Khi thông tin quy hoạch minh bạch và các dự án chậm triển khai được xử lý đúng nguyên nhân, động cơ đầu cơ dựa trên lợi thế thông tin và kỳ vọng tăng giá sẽ giảm bớt.