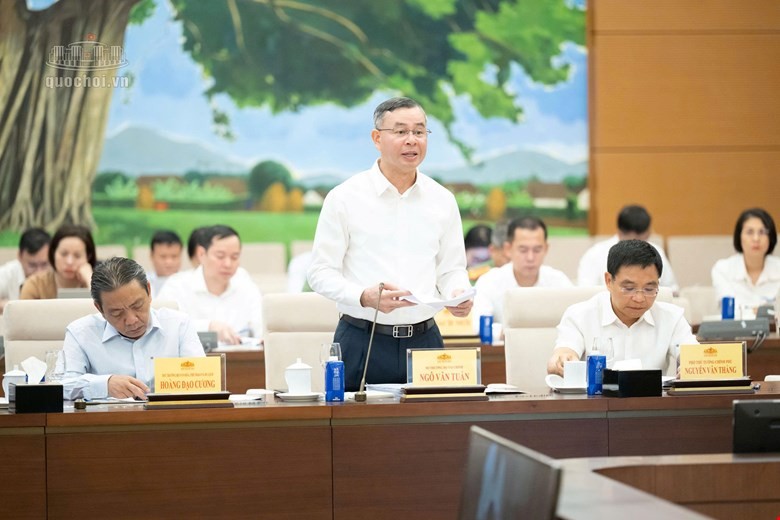
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày tờ trình - Ảnh: QH.
Tiếp tục phiên họp thứ 7, sáng 12/10, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật Ngân sách nhà nước (hợp nhất),
Báo cáo tóm tắt tờ trình, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, tại Kỳ họp không thường lệ lần thứ nhất, Quốc hội đã cho ý kiến về định hướng xây dựng luật, Chính phủ báo cáo Ủy ban Thường vụ Quốc hội bổ sung dự án luật vào Chương trình xây dựng luật, pháp lệnh năm 2026 trình Quốc hội thông qua tại Kỳ họp thứ 2.
Phân bổ và sử dụng nguồn lực gắn với đánh giá hiệu quả kinh tế - xã hội.
Dự thảo luật gồm 10 chương, 103 điều (giảm 79 điều so với hai luật hiện hành), cơ bản kế thừa kết cấu và bố cục của Luật Ngân sách nhà nước hiện hành. Các nội dung của Luật Đầu tư công được giản lược, lồng ghép vào các điều, khoản tương ứng của dự thảo luật; nội dung đặc thù về chương trình, nhiệm vụ, dự án đầu tư công được quy định tại chương riêng, Bộ trưởng Ngô Văn Tuấn nêu.
Về nội dung cơ bản, theo Bộ trưởng, Dự thảo kế thừa các quy định hiện hành của Luật Ngân sách nhà nước và Luật Đầu tư công còn phù hợp, phát huy hiệu quả, có tác động tích cực; đồng thời tinh chỉnh để phù hợp với tình hình mới và việc hợp nhất hai luật.
Dự thảo cũng hợp nhất khuôn khổ quản lý ngân sách nhà nước và đầu tư công, cắt giảm nội dung trùng lắp, chưa đồng bộ, gắn với quản trị rủi ro tài khóa và thúc đẩy chuyển đổi số trong quản lý ngân sách nhà nước. Kế hoạch đầu tư công được hợp nhất toàn diện vào kế hoạch tài chính 5 năm và dự toán ngân sách nhà nước hằng năm.
Đồng thời, Dự thảo hợp nhất đồng bộ các quy định về thẩm quyền của Quốc hội, Ủy ban Thường vụ Quốc hội, Chính phủ, Thủ tướng Chính phủ, các bộ, địa phương về ngân sách nhà nước (bao gồm cả chi đầu tư công); về ban hành nguyên tắc, tiêu chí, định mức ngân sách nhà nước (cả chi đầu tư công và chi thường xuyên).
Nội dung được Bộ trưởng đề cập còn có thống nhất phạm vi ngân sách nhà nước và vốn đầu tư công, không bao gồm nguồn thu hợp pháp của các cơ quan nhà nước, đơn vị sự nghiệp công lập dành cho đầu tư; giao Chính phủ quy định việc sử dụng nguồn thu này cho đầu tư, không tạo khoảng trống pháp lý. Thể chế hóa quy định về xây dựng hệ thống thông tin và cơ sở dữ liệu quốc gia về ngân sách nhà nước.
Lần hợp nhất này, theo Bộ trưởng, để đẩy mạnh phân cấp, phân quyền gắn với kiểm soát nguồn lực, Dự thảo giao Chính phủ quy định chi tiết một số nội dung hiện quy định tại Luật Đầu tư công như: tiêu chí phân loại dự án nhóm A, nhóm B, nhóm C; trình tự, thủ tục, hồ sơ quyết định chủ trương đầu tư, điều chỉnh chủ trương đầu tư; trình tự lập, thẩm định và quyết định đầu tư... gắn với đơn giản hóa thủ tục, trình tự và nội dung phù hợp với quy mô dự án.
Nội dung của dự thảo còn có phân cấp thẩm quyền chuyển nguồn chi đầu tư công nguồn ngân sách trung ương từ Hội đồng nhân dân cấp tỉnh cho Ủy ban nhân dân cấp tỉnh. Bổ sung một số nguyên tắc phân cấp nguồn thu, nhiệm vụ chi giữa ngân sách cấp tỉnh và ngân sách cấp xã theo Kết luận số 76 của Trung ương.
Về phân bổ và sử dụng nguồn lực gắn với đánh giá hiệu quả kinh tế - xã hội, Dự thảo quy định nguyên tắc đánh giá hiệu quả kinh tế - xã hội trong toàn bộ quá trình thực hiện dự án đầu tư công, trách nhiệm của Chính phủ hướng dẫn quy trình đánh giá, trách nhiệm của các bộ, ngành, địa phương ban hành tiêu chí đánh giá thuộc ngành, lĩnh vực phụ trách, các bộ, cơ quan, địa phương, đơn vị thực hiện đánh giá hiệu quả đầu tư của dự án do cấp mình quản lý.
Lần hợp nhất này còn bổ sung quy định làm rõ căn cứ, nguyên tắc xác định, tính toán sơ bộ tổng mức đầu tư trong quá trình đề xuất dự án. Quy định đảm bảo ưu tiên bố trí ngân sách cho chi đầu tư phát triển và phát triển đột phá các ngành, lĩnh vực, chính sách dân tộc, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn... để thực hiện các chủ trương, chính sách của Đảng, Nhà nước trong từng thời kỳ.
Tăng cường kỷ luật, kỷ cương ngân sách nhà nước
Xử lý khó khăn, vướng mắc và bổ sung công cụ quản lý, tăng cường kỷ luật, kỷ cương ngân sách nhà nước, là nội dung tiếp theo được Bộ trưởng Bộ Tài chính đề cập.
Theo đó, Dự thảo bổ sung nguyên tắc các khoản vay của ngân sách nhà nước được quản lý cân đối chung vào quỹ ngân sách nhà nước, mở rộng phạm vi sử dụng dự phòng ngân sách nhà nước, quỹ dự trữ tài chính, nguồn tăng thu và dự toán chi còn lại để ứng phó, khắc phục tình hình khẩn cấp về lợi ích quốc gia, dân tộc, ổn định kinh tế vĩ mô; cho phép sử dụng ngay số tăng thu ngân sách nhà nước phát sinh trong quá trình điều hành.
Dự thảo Quy định cụ thể đối tượng chi đầu tư phát triển bao gồm đối tượng chi đầu tư công và chi đầu tư phát triển khác; cắt giảm 3 trường hợp nhiệm vụ chi ngân sách nhà nước được bố trí từ hai nguồn (chi thường xuyên, chi đầu tư) so với quy định hiện hành để phản ánh đúng bản chất của khoản chi.
Nội dung nữa là thống nhất thẩm quyền của Chính phủ ban hành chế độ, tiêu chuẩn, định mức chi ngân sách nhà nước trên toàn quốc; thẩm quyền của các bộ, cơ quan trung ương ban hành tiêu chuẩn, quy chuẩn, định mức kinh tế - kỹ thuật thuộc ngành, lĩnh vực phụ trách (trường hợp tác động đến chi ngân sách thì phải có ý kiến thống nhất của Bộ Tài chính về khả năng cân đối ngân sách trước khi ban hành).
Dự thảo hợp nhất còn bổ sung trách nhiệm của Bộ Khoa học và Công nghệ tổng hợp, đề xuất danh mục và mức chi đầu tư công 5 năm, nguồn dự toán chưa được phân bổ chi tiết, dự phòng, tăng thu và dự toán chi còn lại của ngân sách trung ương trong lĩnh vực khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số để đồng bộ với quy định hiện hành.
Cùng với đó, Dự thảo thu hẹp phạm vi chuyển nguồn ngân sách nhà nước và thời hạn chi các khoản được chuyển nguồn để tăng cường kỷ luật, kỷ cương ngân sách.