Dòng tiền toàn cầu chuyển sang phòng thủ
Trong báo cáo mới công bố, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty Chứng khoán An Bình (ABS) cho biết dòng tiền chuyển sang trú ẩn khi lợi suất Mỹ lên đỉnh 24 năm rưỡi, S&P500 vẫn lập đỉnh mới.
Theo dữ liệu LSEG Lipper, trong tuần kết thúc ngày 7/10, các quỹ thị trường tiền tệ toàn cầu hút ròng 153,81 tỷ USD, mức cao nhất kể từ tháng 5. Dòng vốn vào các quỹ trái phiếu cũng đạt 26,03 tỷ USD, trong khi các quỹ cổ phiếu toàn cầu chỉ hút ròng 560 triệu USD, thấp nhất trong 3 tuần. Riêng quỹ cổ phiếu Mỹ bị rút ròng 5,11 tỷ USD, còn các quỹ cổ phiếu thị trường mới nổi (EM) ghi nhận tuần rút vốn thứ 5 liên tiếp.
Đáng chú ý, dòng tiền đang có sự phân hóa ngay trong nhóm cổ phiếu. Các quỹ công nghệ vẫn hút ròng 5,37 tỷ USD, trong khi nhóm tài chính bị rút 3,47 tỷ USD. Điều này cho thấy nhà đầu tư chưa hoàn toàn rời bỏ cổ phiếu, nhưng đang ưu tiên những nhóm được kỳ vọng duy trì tăng trưởng lợi nhuận tốt hơn.
Sự dịch chuyển này diễn ra trong bối cảnh lợi suất trái phiếu Mỹ kỳ hạn 10 năm tăng lên 5,36% ngày 7/10, mức cao nhất kể từ tháng 4/2002. Lợi suất tăng không chỉ làm giảm sức hấp dẫn tương đối của cổ phiếu mà còn tạo áp lực lên chi phí vốn của doanh nghiệp trong những quý tới.
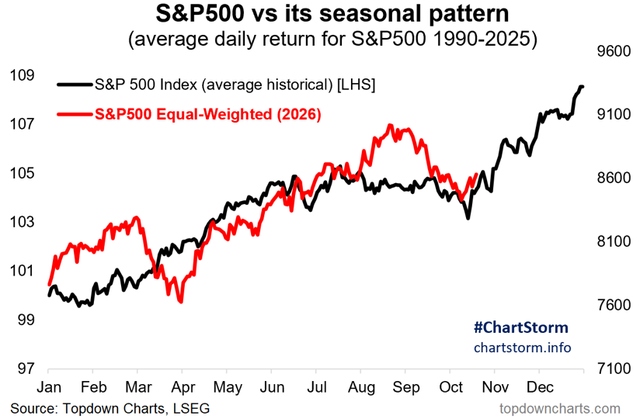 |
Điểm đáng chú ý là bất chấp dòng tiền có xu hướng phòng thủ, S&P 500 vẫn lập đỉnh mới 7.844,52 điểm trong tuần và đóng cửa ngày 9/10 ở 7.811,5 điểm, tăng 1,15% so với tuần trước. Đây là một sự phân kỳ cần được theo dõi, bởi giá cổ phiếu vẫn tăng trong khi dòng vốn của các quỹ lại nghiêng mạnh về tiền tệ và trái phiếu.
Rủi ro cũng nằm ở mức độ tập trung cao của thị trường. Vốn hóa của 5 cổ phiếu lớn nhất hiện tương đương 434 cổ phiếu nhỏ nhất trong S&P 500, mức cao nhất kể từ năm 1991. Trong khi đó, nhóm bán dẫn - một trong những động lực chính của nhịp tăng - bắt đầu suy yếu dù vẫn giao dịch ở mức định giá rất cao.
Những tín hiệu này cho thấy thị trường chưa bước vào trạng thái đảo chiều rõ ràng, nhưng dư địa để tăng đồng loạt đang thu hẹp. Khi định giá cao, lợi suất tăng và dòng tiền có xu hướng phòng thủ, thị trường nhiều khả năng sẽ nhạy cảm hơn với các thông tin về lạm phát, lãi suất và kết quả kinh doanh.
Tháng 10: Dòng tiền tại Việt Nam có xu hướng chọn lọc
Đối với chứng khoán Việt Nam, tháng 10 theo thống kê lịch sử vốn không phải giai đoạn thuận lợi cho một nhịp tăng đồng đều. Dữ liệu từ năm 2000 cho thấy VN-Index chỉ tăng trong 12/26 năm, tương đương 46%, với mức tăng trung bình -0,5% và trung vị -0,3%. Tuy nhiên, phần lớn mức giảm bình quân bị kéo xuống bởi một số năm giảm sâu như 2008, 2018, 2022 và 2023.
Đáng chú ý hơn là sự khác biệt giữa các nhóm vốn hóa. VN30 có mức trung vị tháng 10 là +0,2% và xác suất tăng 50%, trong khi VN-Index Midcap chỉ tăng 3/12 năm, mức trung bình -3,1%; VN Smallcap cũng chỉ tăng 3/12 năm, với mức trung bình -1,9%. Điều này cho thấy khi thị trường bước vào giai đoạn điều chỉnh hoặc dòng tiền thận trọng, nhóm vốn hóa lớn thường có khả năng chống chịu tốt hơn.
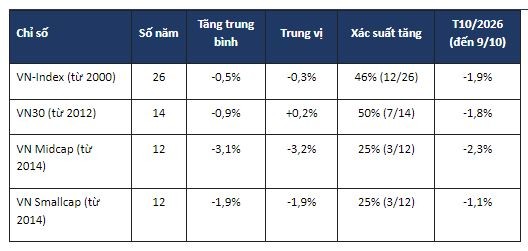 |
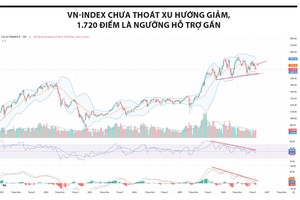
Diễn biến thực tế trong tháng 10/2026 cũng phần nào phản ánh xu hướng này. Tính đến ngày 9/10, VN-Index giảm 1,9%, VN30 giảm 1,8%, trong khi Midcap giảm 2,3% và Smallcap giảm 1,1%.
Ở góc độ ngành, nhóm chứng khoán đang chịu áp lực lớn nhất với mức giảm trung bình tháng 10 lên tới 7,3% trong thống kê 9 năm, tiếp theo là tài chính tổng hợp giảm 6,2%, viễn thông di động và sản xuất dầu khí cùng giảm khoảng 5,8%. Ngược lại, một số nhóm có tính phòng thủ hơn như thực phẩm, đồ uống và phần mềm có thống kê tích cực hơn.
Điều này có thể phản ánh một đặc điểm quan trọng của dòng tiền trong giai đoạn hiện nay: thay vì rút khỏi thị trường hoàn toàn, dòng tiền có xu hướng tìm đến những cổ phiếu có nền tảng lợi nhuận và khả năng chống chịu tốt hơn.
Với nhóm ngân hàng, bất động sản và xây dựng – những nhóm vốn hóa lớn và nhạy cảm với dòng tiền – thống kê tháng 10 cũng cho thấy xu hướng thận trọng. Ngân hàng giảm trung bình 1,7%, đầu tư bất động sản và dịch vụ giảm 1,5%, trong khi xây dựng và vật liệu xây dựng giảm 2,9%.
Thị trường chưa mất xu hướng, nhưng “dễ rung lắc” hơn
Điểm đáng chú ý là dữ liệu mùa vụ không cho thấy tháng 10 luôn là tháng giảm mạnh. Trong 26 năm, có tới 16 năm VN-Index biến động trong biên độ dưới 3%. Vì vậy, rủi ro lớn hơn nằm ở những năm thị trường xuất hiện cú giảm sâu thay vì một xu hướng giảm đều đặn.
Trong bối cảnh đó, xu thế dòng tiền nhiều khả năng sẽ trở thành yếu tố quan trọng quyết định diễn biến thị trường trong phần còn lại của tháng 10. Nếu thanh khoản duy trì và dòng tiền tiếp tục luân chuyển giữa các nhóm ngành, thị trường vẫn có cơ hội hình thành các nhịp hồi phục. Ngược lại, nếu áp lực rút vốn gia tăng trong khi nhóm cổ phiếu dẫn dắt suy yếu, rủi ro điều chỉnh sẽ rõ nét hơn.
Đối với nhà đầu tư, đây không còn là môi trường thuận lợi cho chiến lược mua rộng theo thị trường. Dòng tiền đang cho thấy sự chọn lọc cao hơn, trong khi nhóm cổ phiếu beta cao và phụ thuộc mạnh vào dòng tiền đầu cơ có thể chịu áp lực lớn khi thị trường mất động lực.
Trong ngắn hạn, nhóm vốn hóa lớn và những doanh nghiệp có dòng tiền kinh doanh ổn định có thể tiếp tục đóng vai trò điểm tựa. Ngược lại, cần thận trọng với các cổ phiếu đã tăng nóng, đặc biệt khi định giá cao nhưng chưa có sự cải thiện tương ứng về lợi nhuận.
Nhìn rộng hơn, thị trường chứng khoán Việt Nam vẫn có những động lực hỗ trợ riêng, nhưng diễn biến dòng vốn quốc tế cho thấy môi trường bên ngoài đang trở nên khó khăn hơn. Lợi suất trái phiếu Mỹ duy trì trên 5%, dòng tiền vào các quỹ thị trường mới nổi tiếp tục suy yếu và tâm lý phòng thủ gia tăng là những yếu tố có thể tác động đến khẩu vị rủi ro của nhà đầu tư.
Vì vậy, xu thế chủ đạo của thị trường trong thời gian tới có thể không phải là một nhịp tăng đồng thuận, mà là sự phân hóa ngày càng rõ giữa các nhóm cổ phiếu. Trong môi trường này, khả năng lựa chọn đúng doanh nghiệp và theo dõi sát dòng tiền sẽ quan trọng hơn việc đơn thuần dựa vào xu hướng của VN-Index.
Đặc biệt, mùa báo cáo kết quả kinh doanh quý III đang bắt đầu, trong khi CPI tháng 9 của Mỹ được công bố ngày 14/10 và PPI ngày 15/10. Đây sẽ là những dữ liệu quan trọng để thị trường đánh giá lại triển vọng lãi suất, lợi suất trái phiếu và khẩu vị rủi ro trong giai đoạn cuối năm.