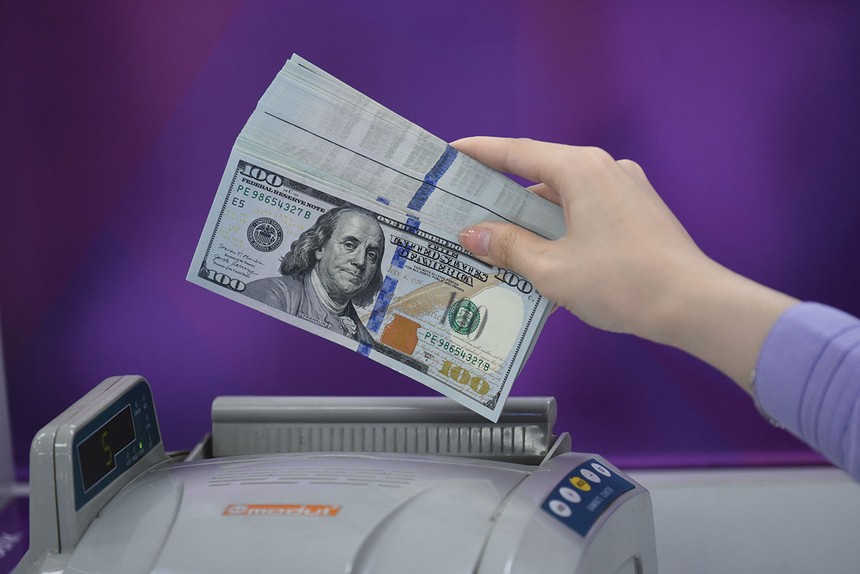

Áp lực vẫn hiện hữu
Thực tế thị trường cho thấy, tỷ giá USD/VND liên ngân hàng cuối tháng 10 đứng ở mức 25.802 đồng/USD, giảm 0,6% so với cuối tháng 9 và giảm 1,8% so với đầu năm. Đây là tháng giảm thứ 6 liên tiếp. Trên thị trường tự do, tỷ giá giảm 0,7% so với cuối tháng trước, xuống 25.750 đồng/USD, tương ứng giảm 4,4% so với đầu năm. Trong khi đó, tỷ giá trung tâm tăng nhẹ 0,04%, lên 25.637 đồng/USD, tăng 2,04% so với đầu năm.
Đáng chú ý, diễn biến này xuất hiện trong bối cảnh chỉ số DXY - thước đo sức mạnh của đồng USD so với rổ 6 đồng tiền chủ chốt trên thế giới - đạt đỉnh 18 tháng, khi giá dầu neo cao và kỳ vọng Cục Dự trữ liên bang Mỹ (Fed) tiếp tục nâng lãi suất. Điều đó cho thấy tỷ giá trong nước không hoàn toàn vận động theo chiều biến động của giá USD quốc tế, mà còn chịu ảnh hưởng từ cung - cầu ngoại tệ nội địa.
Theo bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu Công ty Chứng khoán MB (MBS), VND được hỗ trợ bởi ba yếu tố: mặt bằng lãi suất trong nước tương đối cao, dòng vốn đầu tư trực tiếp nước ngoài (FDI) tích cực và triển vọng cải thiện cán cân thương mại trong những tháng cuối năm. Lượng nguyên liệu nhập khẩu từ các tháng đầu năm được kỳ vọng sẽ chuyển hóa thành hàng hóa phục vụ mùa cao điểm sản xuất, xuất khẩu.
“Cán cân thương mại hàng hóa tháng 10 ghi nhận tháng xuất siêu thứ hai liên tiếp, với giá trị 6,8 tỷ USD, thu hẹp mức thâm hụt lũy kế từ đầu năm xuống còn 12,7 tỷ USD. Đây là yếu tố góp phần cải thiện nguồn cung ngoại tệ và giảm áp lực lên tỷ giá”, bà Hiền nói.
Tuy nhiên, TS. Nguyễn Văn Lộc, Đại học Phenikaa cho rằng, không nên vội kết luận áp lực tỷ giá đã qua. Diễn biến tháng 10 cho thấy áp lực đối với đồng Việt Nam vẫn hiện hữu, nhưng khả năng hấp thụ các cú sốc bên ngoài của thị trường ngoại hối trong nước đã có tín hiệu tích cực.
“Tỷ giá là kết quả tương tác giữa nhiều yếu tố, từ chính sách tiền tệ của Mỹ, dòng vốn quốc tế đến cung - cầu ngoại tệ và tâm lý thị trường trong nước. Việc tỷ giá có thời điểm tăng rồi hạ nhiệt không đồng nghĩa với rủi ro đã biến mất”, ông Lộc nhận định.
Theo ông Lộc, cần phân biệt nguồn cung ngoại tệ trên danh nghĩa với lượng ngoại tệ thực sự được đưa vào thị trường. Vốn FDI đăng ký không đồng nghĩa toàn bộ số vốn đó lập tức trở thành nguồn cung USD. Tương tự, doanh nghiệp xuất khẩu có thể giữ lại một phần doanh thu ngoại tệ để thanh toán nhập khẩu, trả nợ hoặc phục vụ các nhu cầu hợp pháp khác.
Chính sách của Fed - biến số quan trọng nhất với tỷ giá
Theo bà Trần Thị Khánh Hiền, giá dầu thô trên thị trường thế giới neo cao có thể gây áp lực lên lạm phát, củng cố kỳ vọng Fed tiếp tục duy trì lãi suất ở mức cao. Khi đó, sức hấp dẫn của tài sản bằng USD được duy trì, tạo sức ép đối với các đồng tiền của nền kinh tế mới nổi, trong đó có VND.
TS. Nguyễn Văn Lộc cũng đánh giá chính sách lãi suất của Fed là biến số bên ngoài quan trọng nhất đối với tỷ giá USD/VND. Khi lãi suất USD duy trì ở mức cao hoặc tiếp tục tăng, dòng vốn quốc tế có thể ưu tiên những thị trường có lợi suất cao và rủi ro thấp hơn, khiến áp lực lên các đồng tiền mới nổi gia tăng. Tuy nhiên, không phải cứ Fed tăng lãi suất thì tỷ giá USD/VND phải tăng tương ứng. Thị trường thường phản ứng với sự khác biệt giữa quyết định thực tế và kỳ vọng đã được phản ánh vào giá trước đó.
“Nếu Fed tăng lãi suất đúng như thị trường dự báo, tác động có thể tương đối hạn chế. Ngược lại, nếu lạm phát Mỹ cao hơn dự kiến, Fed phát tín hiệu duy trì lãi suất cao lâu hơn hoặc lợi suất trái phiếu chính phủ Mỹ tăng mạnh, áp lực lên tỷ giá có thể lớn hơn đáng kể”, ông Lộc phân tích.
Chênh lệch lãi suất giữa VND và USD cũng là biến số quan trọng, ảnh hưởng trực tiếp đến quyết định nắm giữ đồng nội tệ hay ngoại tệ. Trong bối cảnh Việt Nam hướng tới giảm mặt bằng lãi suất cho vay để hỗ trợ tăng trưởng, bài toán đặt ra là làm thế nào để giảm chi phí vốn mà không tạo thêm áp lực lên tỷ giá. Ông Lộc cho rằng, nếu giảm lãi suất quá nhanh khi điều kiện bên ngoài chưa thuận lợi, sức hấp dẫn của tài sản bằng VND có thể suy giảm.
“Tuy nhiên, không nên đồng nhất việc giảm lãi suất cho vay với việc toàn bộ mặt bằng lãi suất VND phải giảm tương ứng. Nếu ngân hàng giảm được chi phí vận hành, cải thiện chất lượng tín dụng và tiết giảm phần bù rủi ro, lãi suất cho vay vẫn có thể giảm mà không nhất thiết làm suy yếu đáng kể sức hấp dẫn của Đồng Việt Nam”, ông Lộc nhận định.
Đây là điểm đáng lưu ý trong điều hành chính sách tiền tệ: dư địa giảm lãi suất không nhất thiết phải đánh đổi bằng áp lực tỷ giá nếu việc giảm chi phí vốn đến từ cải thiện hiệu quả hoạt động ngân hàng, thay vì chỉ dựa vào nới lỏng tiền tệ.
Bên cạnh các yếu tố vĩ mô, hành vi nắm giữ ngoại tệ cũng có thể khiến tỷ giá biến động nhanh hơn những thay đổi trong cán cân thương mại. Khi kỳ vọng USD tăng giá, doanh nghiệp xuất khẩu có thể trì hoãn bán ngoại tệ, trong khi doanh nghiệp nhập khẩu có xu hướng mua USD sớm hơn nhu cầu thực tế.
Theo ông Lộc, những hành vi này khiến cầu USD tăng và nguồn cung giảm trong ngắn hạn, làm áp lực tỷ giá lớn hơn so với những gì cán cân thương mại thể hiện. Vì vậy, cơ quan điều hành cần theo dõi cả thanh khoản ngoại tệ thực tế, nhu cầu thanh toán và tâm lý thị trường, thay vì chỉ nhìn vào con số xuất siêu hay nhập siêu.
VND vẫn được hỗ trợ
Bà Hiền nhận định, tỷ giá USD/VND đến cuối năm 2026 có thể dao động trong khoảng 26.400 - 26.600 đồng/USD, tương ứng mức tăng từ 0,5 - 1,2% so với đầu năm. Dự báo này được xây dựng trên cơ sở các yếu tố hỗ trợ và gây áp lực đan xen. Một mặt, đồng USD có thể mạnh lên khi giá dầu neo cao và Fed duy trì lãi suất ở mức cao. Mặt khác, VND vẫn được hỗ trợ bởi mặt bằng lãi suất trong nước, dòng vốn FDI tích cực và triển vọng cải thiện cán cân thương mại.
TS. Nguyễn Văn Lộc cũng nghiêng về kịch bản tỷ giá USD/VND tiếp tục biến động trong phạm vi có thể kiểm soát, nhưng không loại trừ những đợt tăng ngắn hạn khi nhu cầu ngoại tệ theo mùa vụ gia tăng hoặc thị trường quốc tế xuất hiện thông tin bất lợi.
Theo ông Lộc, từ nay đến cuối năm, cần theo dõi bốn nhóm chỉ báo liên quan đến tỷ giá: định hướng lãi suất của Fed và diễn biến đồng USD; cán cân thương mại và nhu cầu thanh toán ngoại tệ thực tế; chênh lệch lãi suất VND - USD cùng thanh khoản hệ thống ngân hàng; dòng vốn FDI, đầu tư gián tiếp, kiều hối cũng như kỳ vọng tỷ giá trên thị trường.
Ông Lộc khuyến nghị, mục tiêu điều hành tỷ giá phù hợp không phải cố định tỷ giá, mà là hạn chế những biến động quá mức, ngăn ngừa tâm lý đầu cơ và bảo đảm thị trường ngoại hối vận hành thông suốt. Một mức điều chỉnh tỷ giá vừa phải, phù hợp với điều kiện kinh tế có thể được thị trường hấp thụ. Ngược lại, nếu sử dụng quá nhiều nguồn lực để bảo vệ một mức tỷ giá cứng nhắc, nền kinh tế có thể phải đánh đổi bằng thanh khoản VND, dự trữ ngoại hối hoặc mặt bằng lãi suất.
“Điều quan trọng là tỷ giá biến động phải có trật tự, có thể dự báo tương đối và không gây ra những cú sốc lớn đối với doanh nghiệp và nền kinh tế”, ông Lộc nêu quan điểm.
Điều này đặt ra yêu cầu phối hợp chính sách chặt chẽ hơn. Việt Nam vừa cần duy trì điều kiện vốn phù hợp để hỗ trợ tăng trưởng, vừa phải bảo đảm ổn định giá trị đồng tiền và kiểm soát lạm phát. Nếu quá chú trọng giảm lãi suất mà xem nhẹ sức ép tỷ giá, chi phí nhập khẩu và kỳ vọng lạm phát có thể gia tăng. Ngược lại, nếu quá tập trung bảo vệ một mức tỷ giá nhất định, dư địa điều hành lãi suất và hỗ trợ thanh khoản cho nền kinh tế sẽ bị thu hẹp. Quan trọng hơn, cần củng cố năng lực tạo nguồn ngoại tệ thực chất thông qua xuất khẩu, FDI giải ngân và kiều hối.
Ông Lộc cho rằng, một nền kinh tế có khả năng chống chịu tốt không phải là nền kinh tế giữ được tỷ giá bất biến, mà là nền kinh tế trong đó doanh nghiệp vẫn có thể sản xuất, kinh doanh và thực hiện các nghĩa vụ tài chính ngay cả khi tỷ giá biến động.
“Tỷ giá ổn định là điều kiện quan trọng để giảm lãi suất và hỗ trợ tăng trưởng. Nhưng sự ổn định ấy chỉ thực sự bền vững khi được bảo đảm bằng năng lực tạo ngoại tệ của nền kinh tế và niềm tin vào đồng Việt Nam”, ông Lộc nhấn mạnh.