Lãi suất huy động bắt đầu hạ nhiệt
Sau giai đoạn chịu áp lực tăng, mặt bằng lãi suất huy động của hệ thống ngân hàng đã có dấu hiệu điều chỉnh giảm trong tháng 10/2026. Đây là diễn biến đáng chú ý trong bối cảnh nhu cầu vốn của nền kinh tế vẫn ở mức cao, còn chênh lệch giữa tăng trưởng tín dụng và huy động vốn tiếp tục là vấn đề được thị trường quan tâm.
 |
Theo báo cáo thị trường tiền tệ của Công ty Chứng khoán MB (MBS) vừa công bố, trong số 16 ngân hàng được tổ chức này theo dõi, có 11 ngân hàng điều chỉnh giảm lãi suất huy động từ 10-70 điểm cơ bản tại các kỳ hạn 6-24 tháng. Đến cuối tháng 10, lãi suất huy động kỳ hạn 12 tháng bình quân của nhóm ngân hàng Tier 1 và Tier 2 lần lượt giảm 11 và 12 điểm cơ bản so với cuối tháng 9. Tính chung, lãi suất huy động 12 tháng bình quân của các ngân hàng thương mại giảm 11,5 điểm cơ bản.
Dù vậy, nếu so với đầu năm, mặt bằng lãi suất huy động vẫn cao hơn khoảng 255 điểm cơ bản. Điều này cho thấy đợt điều chỉnh giảm trong tháng 10 mới phản ánh sự hạ nhiệt bước đầu, chưa đủ để khẳng định một chu kỳ giảm lãi suất rõ nét.
 |
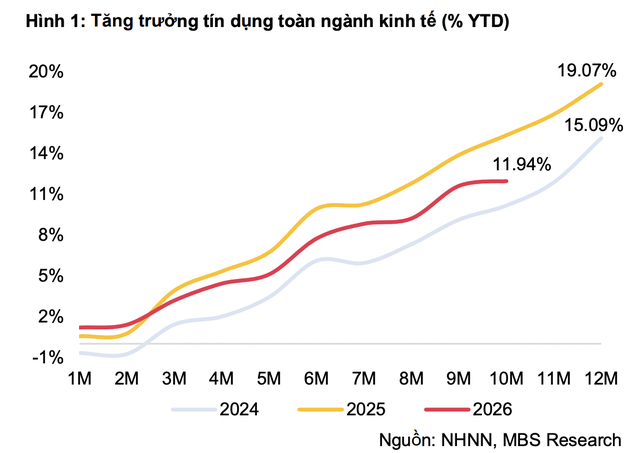
Một yếu tố hỗ trợ đáng chú ý là diễn biến huy động vốn đang cải thiện. Tính đến ngày 26/10, huy động vốn toàn hệ thống tăng 1,74% so với cuối tháng 9, cao hơn đáng kể mức tăng 0,95% của tín dụng. Đây cũng là tháng thứ tư liên tiếp tăng trưởng huy động vốn vượt tăng trưởng tín dụng. Lũy kế từ đầu năm, tăng trưởng tín dụng đạt 11,94%, trong khi huy động vốn tăng 11,70%. Khoảng cách giữa hai chỉ tiêu vì vậy đã được thu hẹp đáng kể so với những giai đoạn trước.
Theo MBS, mặt bằng lãi suất huy động vẫn đang duy trì ở mức tương đối cao, tiếp tục hỗ trợ tăng trưởng huy động vốn của hệ thống ngân hàng. Tổ chức này dự báo lãi suất huy động có thể giảm thêm 20-30 điểm cơ bản từ nay đến cuối năm 2026. Tuy nhiên, khả năng giảm sâu hơn còn phụ thuộc vào diễn biến thanh khoản, nhu cầu tín dụng và áp lực cân đối nguồn vốn của từng ngân hàng trong giai đoạn cao điểm cuối năm.
Thanh khoản có cải thiện nhưng chưa hết áp lực
Trên thị trường liên ngân hàng, lãi suất qua đêm trong phần lớn tháng 10 dao động trong khoảng 3-4,7%, trước khi tăng lên 5,75% vào phiên cuối tháng. Diễn biến này cho thấy thanh khoản hệ thống nhìn chung tương đối ổn định trong phần lớn thời gian, nhưng vẫn xuất hiện những thời điểm nhu cầu cân đối vốn tăng mạnh, đặc biệt vào cuối kỳ.
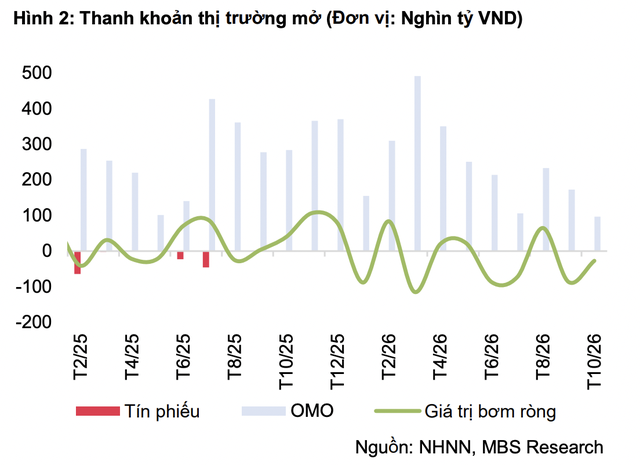
Trong tháng 10, Ngân hàng Nhà nước đã bơm mới hơn 96.500 tỷ đồng qua kênh thị trường mở (OMO), với kỳ hạn 7-91 ngày và lãi suất 4,5%. Tuy nhiên, lượng OMO đáo hạn lên tới hơn 123.800 tỷ đồng. Kết quả, nhà điều hành hút ròng 27.300 tỷ đồng, đánh dấu tháng thứ hai liên tiếp hút ròng. Lượng OMO lưu hành trong hệ thống theo đó giảm 18% so với cuối tháng 9, xuống còn 123.200 tỷ đồng.
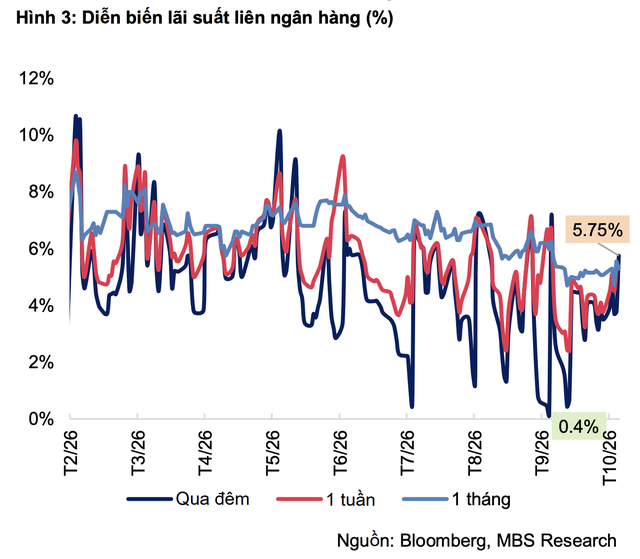 |
Đáng chú ý, trước áp lực lãi suất liên ngân hàng tăng mạnh trong phiên cuối tháng, Ngân hàng Nhà nước đã bơm gần 30.000 tỷ đồng trong ngày 30/10. Nhờ đó, lãi suất qua đêm hạ nhiệt về 4,3% trong phiên đầu tháng 11. Ở các kỳ hạn dài hơn, lãi suất liên ngân hàng 1 tuần đến 1 tháng cuối tháng 10 dao động trong khoảng 5,3-5,35%, trong khi lãi suất kỳ hạn 6 tháng ở mức 7,8%.
Những con số này cho thấy dù mặt bằng lãi suất huy động có dấu hiệu giảm, chi phí vốn trên thị trường liên ngân hàng vẫn có những biến động đáng kể. Điều đó đặt ra yêu cầu điều hành linh hoạt đối với thanh khoản hệ thống, nhất là khi nhu cầu vốn thường tăng lên vào những tháng cuối năm.
Việc Ngân hàng Nhà nước chủ động hỗ trợ thanh khoản trong thời điểm lãi suất qua đêm tăng mạnh cũng cho thấy vai trò điều tiết của kênh OMO trong việc hạn chế những cú sốc ngắn hạn trên thị trường tiền tệ.
Tỷ giá đi ngược chiều đồng USD mạnh lên
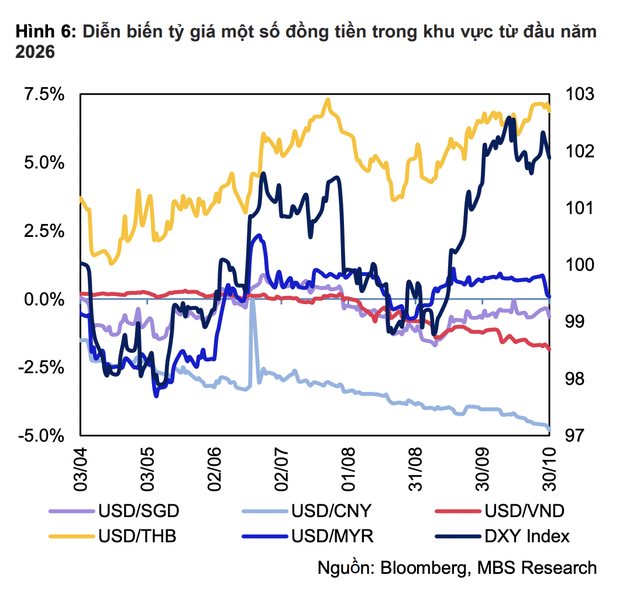
Một diễn biến đáng chú ý khác trong tháng 10 là sự ổn định của tỷ giá USD/VND, bất chấp chỉ số DXY tăng lên mức cao nhất trong vòng 18 tháng. Cụ thể, DXY lần đầu tiên vượt mốc 102 điểm trong năm 2026, đạt đỉnh 102,59 trong phiên ngày 12/10, trước khi giảm nhẹ về quanh 101,9 vào cuối tháng, tăng 0,4% so với cuối tháng 9.
Đà tăng của đồng USD được hỗ trợ bởi căng thẳng leo thang tại Trung Đông, làm gia tăng nhu cầu trú ẩn an toàn và lo ngại gián đoạn nguồn cung dầu. Giá dầu Brent có thời điểm tiến sát 117 USD/thùng, kéo theo áp lực lạm phát gia tăng.
 |
Bên cạnh đó, các dữ liệu kinh tế Mỹ tiếp tục củng cố kỳ vọng duy trì mặt bằng lãi suất cao. CPI tháng 9 tăng 3,7% so với cùng kỳ, PCE lõi tăng 3,1%, trong khi GDP quý III tăng trưởng 3,4%, vượt dự báo 3,1%. Mặc dù Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất điều hành trong vùng 3,75-4% tại cuộc họp tháng 10, thị trường vẫn định giá khoảng 80% khả năng Fed tăng lãi suất trong cuộc họp tháng 12, theo công cụ CME FedWatch được MBS dẫn lại.
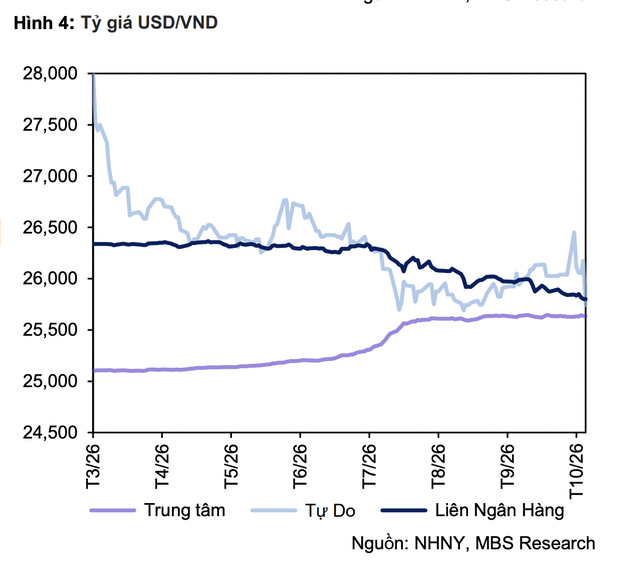
Trong bối cảnh đó, tỷ giá trong nước lại diễn biến theo chiều hướng tích cực. Đến cuối tháng 10, tỷ giá USD/VND liên ngân hàng ở mức 25.802 đồng/USD, giảm 0,6% so với cuối tháng 9 và giảm 1,8% so với đầu năm. Đây là tháng giảm thứ sáu liên tiếp. Tỷ giá trên thị trường tự do cũng giảm 0,7% so với cuối tháng 9, xuống 25.750 đồng/USD trong phiên cuối tháng, tương ứng giảm 4,4% so với đầu năm. Trong khi đó, tỷ giá trung tâm tăng nhẹ 0,04% so với cuối tháng trước, lên 25.637 đồng/USD. Diễn biến này phản ánh khả năng chống chịu tương đối tốt của tỷ giá trong nước trước những biến động từ thị trường quốc tế.
Theo phân tích của MBS, đồng VND tiếp tục nhận được sự hỗ trợ từ ba yếu tố chính: mặt bằng lãi suất trong nước duy trì ở mức cao; dòng vốn đầu tư trực tiếp nước ngoài (FDI) tích cực; và triển vọng cải thiện cán cân thương mại trong những tháng cuối năm. Đáng chú ý, cán cân thương mại hàng hóa tháng 10 ghi nhận xuất siêu 6,8 tỷ USD, đánh dấu tháng xuất siêu thứ hai liên tiếp. Nhờ đó, mức thâm hụt thương mại lũy kế từ đầu năm thu hẹp xuống còn 12,7 tỷ USD.
Đây là yếu tố có ý nghĩa đối với cung - cầu ngoại tệ, nhất là trong bối cảnh hoạt động sản xuất và xuất khẩu được kỳ vọng cải thiện khi lượng nguyên liệu nhập khẩu trong những tháng đầu năm chuyển hóa thành hàng hóa phục vụ mùa cao điểm cuối năm.
Áp lực tỷ giá vẫn hiện hữu trong những tháng cuối năm
Dù các chỉ báo trong nước đang phát đi tín hiệu tích cực, triển vọng tỷ giá vẫn chưa hoàn toàn hết áp lực. MBS cho rằng đồng USD có thể tiếp tục mạnh lên trong những tháng cuối năm khi giá dầu duy trì ở mức cao, làm gia tăng áp lực lạm phát và củng cố kỳ vọng Fed duy trì lãi suất cao trong thời gian tới. Ở chiều ngược lại, những yếu tố hỗ trợ đồng VND như dòng vốn FDI, mặt bằng lãi suất trong nước và triển vọng cải thiện cán cân thương mại sẽ tiếp tục đóng vai trò quan trọng.
Trên cơ sở cân đối các yếu tố này, MBS dự báo tỷ giá USD/VND đến cuối năm 2026 sẽ dao động trong khoảng 26.400-26.600 đồng/USD, tương ứng mức tăng 0,5-1,2% so với đầu năm.
 |
Nhìn tổng thể, thị trường tiền tệ đang có những chuyển động tương đối tích cực: huy động vốn cải thiện, chênh lệch giữa tăng trưởng tín dụng và huy động được thu hẹp, lãi suất huy động bắt đầu hạ nhiệt và tỷ giá duy trì xu hướng ổn định.
Tuy nhiên, hai tháng cuối năm vẫn là giai đoạn đòi hỏi sự thận trọng trong điều hành. Nhu cầu vốn phục vụ sản xuất, kinh doanh và thanh toán thường tăng cao, trong khi biến động từ chính sách tiền tệ quốc tế có thể tạo thêm áp lực lên tỷ giá và thanh khoản trong nước.
Bài toán đặt ra là duy trì mặt bằng lãi suất hợp lý để hỗ trợ tăng trưởng kinh tế, đồng thời bảo đảm thanh khoản hệ thống và ổn định thị trường ngoại hối. Đây sẽ là những yếu tố quyết định diễn biến thị trường tiền tệ trong chặng cuối năm 2026.