Trước diễn biến bán ròng liên tục của khối ngoại, mặc cho sự kiện cột mốc lịch sử là chính thức nâng hạng thị trường FTSE vẫn không khiến dòng vốn đảo chiều, cộng hưởng với diễn biến thị trường ảm đạm, thanh khoản giảm, đã khiến tâm lý nhà đầu tư trở nên chán nản và đầy nghi hoặc về thị trường sắp tới.
Theo thống kê, khối ngoại đã bán ròng 3.141 tỷ đồng trong tuần vừa qua, kể từ đầu tháng 10, khối ngoại bán ròng 17.210 tỷ đồng, nâng lũy kế từ đầu năm khối ngoại bán ròng 115.503 tỷ đồng (khoảng 4,4 tỷ USD). Năm 2025, khối ngoại bán ròng kỷ lục với tổng giá trị 135.329 tỷ đồng (khoảng 5,2 tỷ USD), đánh dấu năm bán ròng thứ 3 liên tiếp của khối ngoại trong chuỗi bán ròng 5/6 năm vừa qua.
Thanh khoản toàn thị trường bình quân đạt 14.576 tỷ đồng, giảm 27,3% so với tuần trước, trong đó thanh khoản khớp lệnh cũng sụt giảm 13,8%, còn 12.261 tỷ đồng. Theo thống kê, thanh khoản kể từ đầu tháng 10 tương đương so với tháng 9 và giảm 52%, còn 17.780 tỷ đồng. Kể từ đầu năm, thanh khoản toàn thị trường đạt 25.050 tỷ đồng, giảm 13,3% so với mức bình quân năm 2025.
Chia sẻ trong chương trình Fund Inside vừa qua, ông Khoa cho rằng, cần phải tách bạch rõ ràng: chuyện nâng hạng là để thay đổi vị thế, là một sự xác thực về khả năng của thị trường Việt Nam khi tham gia một sân chơi mới; còn dòng tiền thực ra đã có một lộ trình được định sẵn và hầu hết thị trường đều đã biết đến lộ trình đấy.
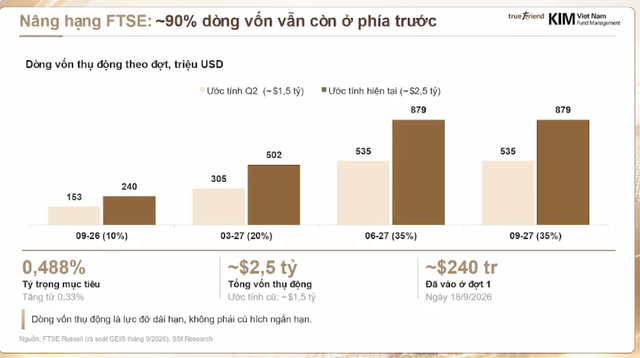 |
Đối với nhà đầu tư thụ động, lộ trình đã rõ: từ ngày 18/09 vừa rồi, họ đã giải ngân khoảng 10% trong tổng tỷ trọng, và 90% còn lại sẽ rơi vào năm 2027, chia làm ba đợt tiếp theo.
Đối với nhà đầu tư chủ động, cách tiếp cận sẽ khác - vẫn cần căn cứ vào các yếu tố nền tảng nội tại cốt lõi cảu doanh nghiệp và nền kinh tế, bên cạnh yếu tố nâng hạng. Việc thị trường chưa thể bứt phá ngay không có nghĩa là câu chuyện nâng hạng không còn sức hút, vì chúng ta còn cả năm 2027 phía trước.
Quanh ngày hiệu lực cũng có một hiện tượng quen thuộc xảy ra là sell the news - bán ra khi thông tin chính thức công bố. Trong ngày 18/9, khối ngoại đã mua vào, phần lớn đến từ các quỹ thụ động mô phỏng (tracking) theo chỉ số thị trường mới nổi của FTSE. Tuy nhiên, lượng bán ra tương ứng cũng khá lớn và tính ròng (net) thì lượng mua ròng đạt hơn 1.200 tỷ đồng, bao gồm cả các quỹ ETF cũ và ETF mới. Sau đó, thanh khoản VN-Index quay trở lại mức rất thấp; hiện tượng sell the news này khá phổ biến ở tất cả các thị trường.
Điều gì còn chờ đợi thị trường ở phía trước?
Đầu tiên, ông Khoa lưu ý đến vấn đề lãi suất. Không thể phủ nhận, lãi suất đã tăng rất mạnh so với hồi đầu năm và đang ở mức khá cao.
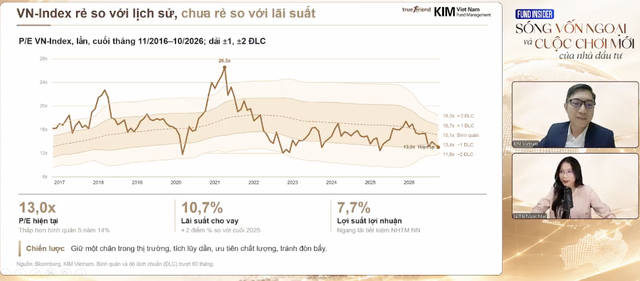
Theo Ngân hàng Nhà nước, lãi suất cho vay bình quân tháng 8 - 9 đạt mức 10,7%, tức cao hơn khoảng 2% so với trước đây, trong khi ông Khoa cho rằng con số thực tế về lãi suất tiền gửi và lãi suất cho vay cao hơn ở một số trường hợp cụ thể. Nguyên nhân do sự chênh lệch tương đối lớn giữa tăng trưởng tín dụng và tiền gửi. Mức lãi suất tiền gửi hiện tại quanh mức 9% có thể tạm xem là kênh không có rủi ro, do đó thị trường cổ phiếu phải có mức sinh lời cao hơn mới có thể thu hút được dòng tiền.
Thứ hai là bối cảnh quốc tế phải bớt căng thẳng. Hiện tại, các điểm nóng ở Ukraine hay Israel vẫn còn nhiều căng thẳng dù đã có những thời điểm hạ nhiệt. Thêm vào đó, Cục Dự trữ Liên bang Mỹ (Fed) vào giữa tháng 9 đã tăng lãi suất thêm 0,25%, lần đầu tiên kể từ năm 2023. Kết hợp giữa yếu tố chi phí đẩy do chiến tranh cộng với lợi suất trái phiếu Mỹ có thời điểm vượt 5%, tiệm cận 5,3%, dòng tiền khối ngoại đã rút khỏi các thị trường mới nổi và phát triển để quay về thị trường thực sự an toàn và có hiệu suất sinh lời tốt là thị trường Mỹ.
Thứ ba, Việt Nam đang đặt mục tiêu tăng trưởng GDP rất cao và mức tăng trưởng này phải có sự lan tỏa vào toàn bộ nền kinh tế thông qua kết quả kinh doanh của doanh nghiệp ở các quý sắp tới. Kết quả kinh doanh quý I, quý II và quý III vừa qua cho thấy tăng trưởng lợi nhuận doanh nghiệp khá tốt, tuy nhiên điều này tạo một mặt bằng nền so sánh cao cho năm 2027.
Ông Khoa cho biết, tăng trưởng GDP năm nay hy vọng sẽ tạo nền và đà lan tỏa ra toàn bộ các ngành nghề để doanh nghiệp duy trì mức tăng trưởng lợi nhuận trong năm sau, hoặc ít nhất là tăng trưởng doanh thu và tiết giảm chi phí.
Thứ tư là độ rộng thị trường phải được cải thiện. Tính từ quý IV/2025 đến quý III/2026, độ rộng thị trường khá hẹp, số lượng cổ phiếu tăng giá vượt mức bình quân của chỉ số không quá nhiều. Một thị trường khỏe thì mức độ lan tỏa phải cao hơn hiện tại. Tuy vậy, thị trường luôn có những bất ngờ và đi trước các dữ kiện thực tế, nên việc theo dõi sát sao để đánh giá các bước chuyển của thị trường là rất cần thiết.
 |
Thị trường đã đủ rẻ để tham gia hay chưa?
Theo ông Khoa, so với dữ liệu lịch sử, mức định giá hiện tại đã về vùng rẻ. Định giá P/E của VN-Index 5 năm qua quanh mức 14 lần, hiện tại P/E toàn thị trường khoảng 12,5 - 13 lần và dự phóng cuối năm giảm về mức 11,5 lần (tiệm cận vùng đáy lịch sử).
"Tuy nhiên, nếu so sánh với các kênh đầu tư có lãi suất cố định như tiền gửi hay trái phiếu, lợi suất của thị trường chứng khoán (earnings yield quanh mức 8%) khi cộng thêm phần bù rủi ro thì rõ ràng chưa tạo ra sự cạnh tranh áp đảo", ông Khoa nói.
Điều này hàm ý rằng: Nếu nhà đầu tư không chọn được các cổ phiếu riêng lẻ có tốc độ tăng trưởng lợi nhuận vượt trội hơn mặt bằng chung của thị trường thì sẽ khó đạt hiệu quả kỳ vọng. Ngược lại, khi lãi suất đạt đỉnh và đi xuống, dư địa định giá lại (re-rating) của thị trường chứng khoán sẽ rất lớn và thị trường có thể bước vào nhịp tăng mới.
Trong bối cảnh đó, ông Khoa đưa khuyến nghị cho nhà đầu tư nên tuân thủ bốn nguyên tắc cốt lõi:
(1) Luôn giữ vị thế trên thị trường: Thị trường chứng khoán biến động rất nhanh, những lúc nhà đầu tư chán nản nhất thường lại là thời điểm nhịp tăng trưởng ở rất gần.
(2) Phân bổ tài sản hợp lý: Duy trì một phần tài sản ở kênh lãi suất cố định để đảm bảo an toàn, phần còn lại phân bổ vào cổ phiếu để tích lũy dần.
(3) Không sử dụng đòn bẩy (margin): Thanh khoản thị trường hiện tại ở mức thấp và khó lường, tuyệt đối không sử dụng đòn bẩy tài chính.
(4) Đầu tư định kỳ vào quỹ mở: Đối với nhà đầu tư cá nhân không có nhiều thời gian theo dõi sát thị trường, giải pháp tối ưu là phân bổ vốn định kỳ vào các quỹ mở chuyên nghiệp.
Về cách phân biệt nhịp điều chỉnh kỹ thuật tích lũy và giai đoạn rủi ro suy thoái, ông Khoa cho biết có thể dựa vào ba tiêu chí.
Lợi nhuận cốt lõi của doanh nghiệp: Nếu thị trường điều chỉnh giảm nhưng triển vọng tăng trưởng lợi nhuận của doanh nghiệp vẫn giữ vững thì đó chỉ là nhịp điều chỉnh ngắn hạn. Yếu tố nền tảng (fundamentals) của doanh nghiệp vẫn tốt và mức giá giảm sẽ đưa định giá về vùng hấp dẫn để tích lũy.
Thanh khoản và tỷ lệ margin: Thị trường giảm đi kèm với thanh khoản thấp và tỷ lệ margin toàn thị trường ở mức an toàn là tín hiệu của một nhịp điều chỉnh lành mạnh. Tình trạng này không làm thay đổi xu hướng lớn của thị trường và khả năng phục hồi sẽ diễn ra sớm.
Độ rộng thị trường: Trong hai tháng gần đây, độ rộng thị trường đã cải thiện đáng kể. Dòng tiền có sự lan tỏa sang nhiều nhóm ngành thay vì tập trung cục bộ. Việc các nhóm cổ phiếu đã tăng nóng trước đó điều chỉnh trở lại là diễn biến phân hóa cần thiết.
Ông Khoa nhấn mạnh, trong bối cảnh hiện tại, phương án phòng vệ tốt nhất cho nhà đầu tư cá nhân là duy trì tỷ lệ đòn bẩy ở mức tối thiểu, tập trung quản trị danh mục và kiểm soát rủi ro nghiêm ngặt.