
Kỳ vọng thanh khoản cải thiện
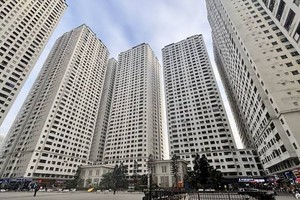
Cushman & Wakefield dự báo, nguồn cung căn hộ quý cuối năm tại Hà Nội ghi nhận khoảng 7.000 căn mở bán mới (cao hơn đáng kể so với mức 2.100 căn của quý trước đó), riêng khu vực ngoại thành chiếm khoảng 56% tổng nguồn cung.
Trong trung và dài hạn, nguồn cung mới nhiều khả năng tiếp tục tập trung tại các khu vực ngoài trung tâm, được hỗ trợ bởi quỹ đất dồi dào, các dự án hạ tầng kết nối trọng điểm liên tục được triển khai và định hướng phát triển đô thị đa cực của Hà Nội.
Các dự án quy mô lớn dự kiến tiếp tục đóng góp phần lớn nguồn cung tương lai. Khi nguồn cung gia tăng, hiệu quả hấp thụ của thị trường sẽ phụ thuộc nhiều hơn vào các yếu tố cơ bản của dự án bao gồm vị trí, khả năng kết nối hạ tầng, tiến độ triển khai, tính pháp lý và mức độ phù hợp với nhu cầu thực.
Trong khi không ít ý kiến lo ngại về sự suy yếu của thị trường căn hộ sau giai đoạn tăng trưởng nóng trước đó, bà Lê Hoàng Lan Như Ngọc - Giám đốc cấp cao, Trưởng Bộ phận Tư vấn chiến lược, Cushman & Wakefield lạc quan cho rằng, cơ hội vẫn rộng mở với các dự án chất lượng.
Theo đại diện Cushman & Wakefield, giai đoạn hiện tại, thị trường đang chuyển từ tăng trưởng dựa trên kỳ vọng sang giá trị sử dụng thực tế. Vì vậy, điều cần theo dõi không chỉ là mặt bằng giá chung, mà còn là mức độ phân hóa giữa các dự án.
Những dự án có pháp lý minh bạch, tiến độ rõ ràng, hạ tầng kết nối được cải thiện và chủ đầu tư có năng lực đã được kiểm chứng vẫn sẽ duy trì được thanh khoản, trong khi các sản phẩm chưa phù hợp với nhu cầu thực sẽ cần thêm thời gian hấp thụ.
Theo các chuyên gia, thị trường căn hộ cuối năm có thể trông chờ vào các yếu tố như nguồn cung mới được bổ sung, các chính sách hỗ trợ khách hàng từ chủ đầu tư…, cùng với đó là nhu cầu ở thực được củng cố cũng có thể hỗ trợ cho thanh khoản.
Hội Môi giới bất động sản Việt Nam (VARS) dự báo, tổng lượng giao dịch trên thị trường trong quý IV/2026 có thể đạt khoảng 25.000 sản phẩm, cao gấp đôi so với quý trước đó.
Theo VAR, dữ liệu thị trường cho thấy, mức độ quan tâm và lượng tìm kiếm bất động sản trực tuyến tiếp tục duy trì ổn định. Lượng tiền gửi tiết kiệm của khách hàng cá nhân tại các ngân hàng vẫn lớn, phản ánh nguồn lực tài chính tiềm năng có thể tham gia thị trường khi xuất hiện cơ hội phù hợp.
Trên thực tế, trong giai đoạn cuối năm cũ - đầu năm mới, nhu cầu nhà ở thường gia tăng, kết hợp với nguồn cung được dự báo dồi dào hơn, kỳ vọng sức mua thị trường sẽ cải thiện đáng kể.
Những động lực chính
Quan sát diễn biến thị trường, đại diện Batdongsan.com.vn cho hay, phân khúc chung cư Hà Nội ghi nhận sự phân hóa rõ rệt giữa thị trường sơ cấp và thứ cấp. Tính từ đầu năm đến cuối tháng 9/2026, chỉ số giá rao bán chung cư thứ cấp giảm 15%, mạnh hơn mức 9% của chung cư sơ cấp. Tuy nhiên, chung cư thứ cấp vẫn chiếm 54% lượng giao dịch ước tính trong quý III/2026, cao hơn mức 46% của chung cư sơ cấp.
Sự khác biệt này phần nào phản ánh đặc điểm của từng nhóm khách hàng. Với căn hộ sơ cấp, các chính sách chiết khấu, hỗ trợ lãi suất và ân hạn nợ gốc, lãi được môi giới đánh giá là những yếu tố có ảnh hưởng lớn đến quyết định mua nhà.
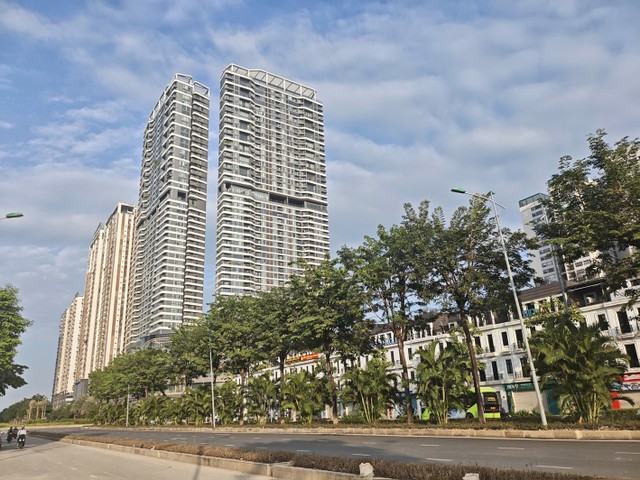 |
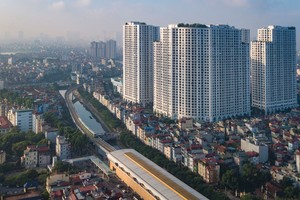
Hạ tầng kết nối là một trong những động lực quan trọng. Ảnh: Dũng Minh. |
Trong khi đó, nhu cầu ở thực chiếm 83% nhu cầu tại thị trường chung cư thứ cấp, so với 17% nhu cầu đầu tư. Người mua có xu hướng tìm kiếm căn hộ ở mức giá phù hợp tại những khu vực đã điều chỉnh, thay vì chỉ đặt kỳ vọng vào khả năng tăng giá trong tương lai.
Trao đổi với Báo Đầu tư Chứng khoán, ông Nguyễn Anh Quê - Chủ tịch Hội đồng quản Tập đoàn G6 cho hay, động lực hỗ trợ cho thị trường giai đoạn cuối năm 2026 - đầu năm 2027 sẽ nhiều hơn, điều này có thể hỗ trợ cho thanh khoản.
Cùng với đó, trong giai đoạn cuối năm cũ - đầu năm mới, thị trường nhà ở vẫn giữ “nếp quen” khá sôi động, do đó thanh khoản có thể được cải thiện trong giai đoạn này.
“Động lực cho thị trường nhà ở Hà Nội có thể đến từ một dự án phía Nam thành phố ra hàng với quỹ căn lớn, thậm chí có thể sẽ tác động mạnh đến việc thiết lập mặt bằng giá mới. Thói quen mua bất động sản cuối năm cũng là yếu tố cần tính đến, khi nhiều nhà đầu tư ‘chốt hạ’ một năm thành công bằng việc mua bất động sản để bảo vệ thành quả. Tuy nhiên, xét trong bối cảnh cụ thể của năm 2026, điều này vẫn diễn ra nhưng mức độ có thể không còn được mạnh mẽ như giai đoạn cuối các năm 2024, 2025”, ông Quê cho hay.
Còn theo chuyên gia bất động sản Giáp Văn Kiểm, thị trường nhà ở đang và sẽ tiếp tục được hỗ trợ bởi các động lực quan trọng, trong đó phải kể đến hạ tầng.
Lượng tiền gửi tiết kiệm của khách hàng cá nhân tại các ngân hàng vẫn lớn, phản ánh nguồn lực tài chính tiềm năng có thể tham gia thị trường khi xuất hiện cơ hội phù hợp.
Trên cả nước, hệ thống hạ tầng kết nối đang được đầu tư quy mô, đồng bộ từ metro, sân bay, cảng biển… đến các tuyến vành đai, cao tốc, tạo điều kiện kết nối nhanh giữa các khu vực.
Theo đó, bất động sản tại các vùng có dự án đi qua sẽ được hưởng lợi, từ đó hình thành nên xu hướng đầu tư đón sóng hạ tầng gắn với câu chuyện quen thuộc: Hạ tầng đến đâu, giá và thanh khoản tăng đến đó.
Ông Kiểm cũng nhắc đến yếu tố ngoại lực. Với tốc độ phát triển kinh tế mạnh mẽ những năm qua, cùng với tình hình chính trị - xã hội ổn định, dòng vốn quốc tế ngày càng tìm đến Việt Nam nhiều hơn. Thực tế cũng đã chứng minh bằng các dự án bất động sản quy mô lớn, tầm cỡ thế giới đã và đang được triển khai.
“Nói đến ngoại lực, từ trước đến nay, chúng ta thường chỉ nghĩ đến dòng vốn FDI, nhưng nguồn lực từ Việt kiều cũng rất lớn. Tôi nhận thấy rằng, trước đây, nhà đầu tư Việt kiều chưa quan tâm nhiều đến các cơ hội trong nước. Tuy nhiên, hiện nay, điều này đã thay đổi. Nhiều hội nhóm nhà đầu tư Việt kiều đang tìm kiếm các cơ hội tại thị trường Việt Nam”, ông Kiểm thông tin.
Trong nước, theo ông Kiểm, số lượng người giàu đang tăng lên nhanh chóng và hình thành nhu cầu mới là tích lũy bất động sản. Theo đó, các nhà đầu tư nhóm này sẽ ưu tiên sở hữu bất động sản cho thuê tạo dòng tiền, hay sưu tập bất động sản đa dạng như bất động sản nghỉ dưỡng, bất động sản biển, thậm chí là bất động sản dưỡng lão trong “nền kinh tế tóc bạc” đang dần hình thành.