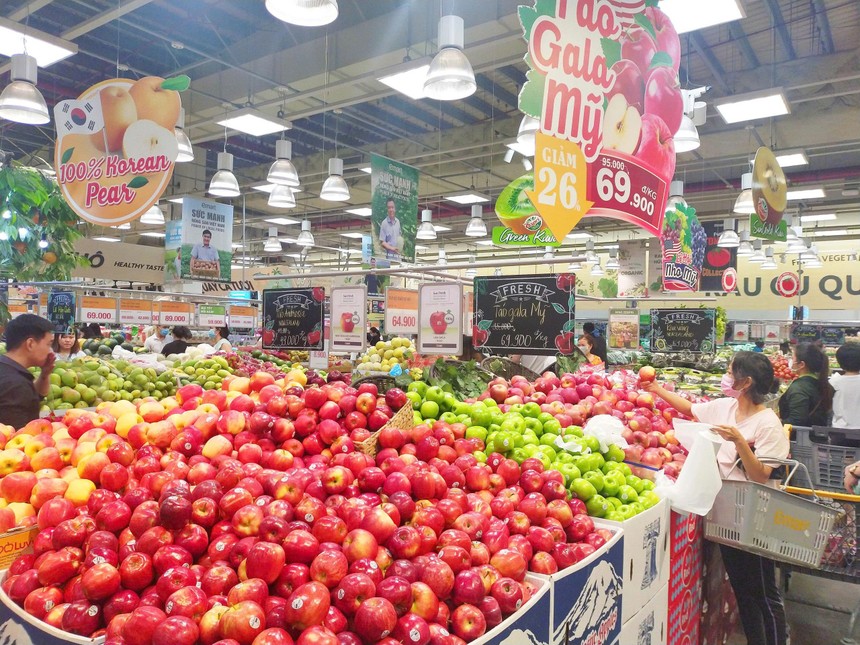

Đó là nhận định của các chuyên gia tại buổi trao đổi “Biến động kênh bán lẻ và Ecommerce: Doanh nghiệp nên thích ứng ra sao?” diễn ra cuối tuần qua tại TP.HCM.
Theo ông Chinh Phạm, Trưởng nhóm chuyên gia thị trường thuộc Trung tâm Nghiên cứu Kinh doanh và Hỗ trợ Doanh nghiệp (BSA), sự chuyển dịch là tất yếu nhưng kênh truyền thống vẫn giữ vị thế chủ đạo. Thị phần kênh bán lẻ truyền thống (GT) sẽ giảm từ 68% năm 2026 xuống 60% vào năm 2030. Ở chiều ngược lại, kênh bán lẻ hiện đại (MT) dự kiến tăng từ 16% lên 20%, thương mại điện tử tăng từ 13% lên 17%, các kênh khác giữ ổn định ở mức 3%.
Trong những năm tới, ông Chinh Phạm cho rằng thị trường bán lẻ sẽ bị chi phối bởi một số xu hướng cốt lõi.
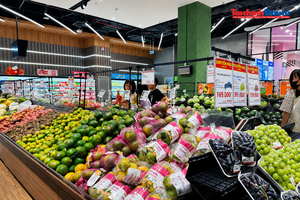
Trước hết là kỷ nguyên của minimart. Kể từ khi siêu thị mini đầu tiên xuất hiện tại TP.HCM đầu thập niên 1990, mô hình này đang bước vào giai đoạn bùng nổ chưa từng có. Quy mô thị trường được dự báo vượt 30.000 cửa hàng, gấp ba con số 10.000 hiện tại, với tốc độ tăng trưởng kỳ vọng trên 20% mỗi năm.
Các chuỗi nội địa như WinMart/WinMart+ (Masan Group), Co.opmart/Co.op Food (Saigon Co.op), Bách Hóa Xanh (Thế giới Di động) và Satramart/Satrafoods (Satra) vẫn giữ thế áp đảo dù chuỗi ngoại đã bắt đầu vào thị trường. Điển hình, Ohmee của Trung Quốc hợp tác chiến lược với Petrolimex mở cửa hàng tiện lợi Ohmee Express tại các cây xăng, cạnh tranh trực tiếp với Circle K, GS25 và WinMart+. Minimart thành công nhờ đáp ứng nhu cầu mua sắm tiện lợi: nhu cầu khẩn cấp, sự tiện lợi cho người hay di chuyển và các giải pháp bữa ăn trong ngày.
Xu hướng thứ hai là chiến lược áp sát thành thị. Để giữ đà tăng trưởng, các hệ thống bán lẻ và nền tảng thương mại điện tử đang mở rộng mạnh về khu vực cận thành thị và nông thôn, nơi chi phí mặt bằng còn rẻ. Một khảo sát cho thấy 70% minimart mở mới có địa chỉ là các xã, nơi tốc độ giao hàng đã rút từ 24 tiếng xuống còn khoảng 2 tiếng. Trong khi đó, thói quen đi siêu thị lớn định kỳ giảm mạnh, tỷ lệ dự trữ thực phẩm tươi sống trong tủ lạnh các gia đình giảm tới 20% do tâm lý “chống lãng phí” của các bà nội trợ. Cộng với chi phí đầu tư ban đầu lớn, hiệu quả thu hồi vốn yếu và thời gian hoàn vốn dài, các đại siêu thị đang chịu áp lực trước sự cạnh tranh từ các cửa hàng nhỏ trong khu dân cư của cả kênh GT và MT.
Tiếp đó, mô hình OMNI trở lại khi giao hàng chặng cuối đã được tối ưu: chi phí giao vận xuống dưới 10%, thời gian giao hàng rút từ 4 tiếng xuống 2 tiếng, thậm chí 1 tiếng. Cùng lúc, thị trường quay về bài toán lợi nhuận: tăng trưởng nhưng phải đạt lợi nhuận (profitable growth). Doanh nghiệp phải xác định rõ đâu là kênh tạo ra nhu cầu (demand creation), đâu là kênh đáp ứng, hoàn tất đơn hàng (demand fulfillment), và cắt giảm các khoản đầu tư, chi phí không trực tiếp tạo ra doanh số.
Xu hướng tiếp theo gắn với “quyền lực tập trung và sức mạnh hệ sinh thái”. Shopee, TikTok Shop và sự tăng trưởng vượt bậc của OMNI đã mang lại những bước tiến lớn về trải nghiệm người dùng, trong đó tiếp thị nhắm mục tiêu, công nghệ nội dung và giao hàng chặng cuối là những yếu tố quyết định cuộc chơi...
Với kênh truyền thống, ông Đinh Công Trí, Giám đốc chiến lược kinh doanh cấp cao TT Group, cựu Giám đốc Bán hàng Unilever, cho rằng kênh này vẫn giữ sức sống đáng kể nhờ khả năng thích ứng với đặc điểm tiêu dùng của người Việt, nhưng sự tồn tại ấy không dành cho tất cả mọi mô hình. Kênh đang trải qua bốn quá trình song song: hiện đại hóa, phân hóa, số hóa và chuyên biệt hóa.
Nhóm tạp hóa nhỏ lẻ (mom & pop) chiếm 70-80% số điểm bán nhưng quy mô nhỏ, năng lực quản lý hạn chế; tỷ lệ đóng góp giá trị dự báo giảm mạnh từ 38% năm 2022 xuống 18% vào năm 2030. Những cửa hàng quá nhỏ, không đạt tiêu chuẩn vệ sinh và không nâng cấp trải nghiệm mua sắm sẽ buộc phải thu hẹp hoặc đóng cửa.
Ngược lại, tạp hóa gia đình quy mô lớn (family grocery) chỉ chiếm 20-30% số điểm bán nhưng giữ khoảng 20% thị phần giá trị nhờ diện tích lớn hơn, quản lý kho bài bản và giá trị đơn hàng cao hơn. Một chuyển biến đáng chú ý là thế hệ chủ cửa hàng. Ngày càng nhiều người 30-40 tuổi tiếp quản hoặc mở mới cửa hàng. Họ dùng phần mềm quản lý tồn kho, lập nhóm Zalo, Facebook nhận đơn trong khu dân cư, thậm chí livestream tại cửa hàng.
Mô hình bán hàng lai (hybrid) vì thế hình thành, biến tiệm truyền thống thành điểm kết nối trực tuyến và trực tiếp (O2O), đồng thời là điểm nhận và giao hàng chặng cuối cho cư dân xung quanh.
Theo ông Trí, việc nâng cấp không nhất thiết bắt đầu bằng những khoản đầu tư khổng lồ. Chủ cửa hàng có thể sắp xếp quầy kệ khoa học, giữ khu vệ sinh sạch sẽ và áp dụng nguyên tắc trưng bày hàng hóa (merchandising) để khách dễ nhìn, dễ lấy; chọn danh mục sản phẩm phù hợp đặc thù khu vực, tập trung hàng thiết yếu và sản phẩm địa phương; bổ sung thanh toán QR, ví điện tử; và dùng nền tảng B2B để so sánh giá, đặt hàng, tối ưu nguồn hàng và biên lợi nhuận.
Điểm mấu chốt là phục vụ đúng nhu cầu của bốn nhóm khách cốt lõi: gia đình trẻ cần mua bổ sung nhanh; gia đình có kế hoạch chi tiêu quan tâm đến giá trị và ngân sách; người lớn tuổi cần sự tư vấn gần gũi; người mua trẻ kỳ vọng nhiều hơn vào sự tiện lợi và trải nghiệm số.