Điều kiện khôi phục mã số thuế
Theo hướng dẫn của Cục Thuế, để khôi phục mã số thuế, người nộp thuế cần xác định rõ nhu cầu tiếp tục hoạt động, kiểm tra tình trạng pháp lý trên hệ thống đăng ký kinh doanh và bảo đảm chưa bị chấm dứt hiệu lực mã số thuế, chưa bị thu hồi giấy chứng nhận hoặc giấy phép tương ứng trong trường hợp pháp luật yêu cầu.
Đồng thời, người nộp thuế phải có địa chỉ hoạt động thực tế, phối hợp với cơ quan thuế trong quá trình xác minh và hoàn thành các nghĩa vụ về kê khai, nộp thuế, hóa đơn, xử phạt vi phạm nếu có.
Trường hợp đã thay đổi địa chỉ hoặc thông tin đăng ký, người nộp thuế phải thực hiện thủ tục thay đổi, cập nhật thông tin theo đúng quy định. Với đối tượng đăng ký thuế theo cơ chế liên thông, việc thay đổi được thực hiện tại cơ quan đăng ký kinh doanh hoặc cơ quan có thẩm quyền; với đối tượng đăng ký thuế trực tiếp, thực hiện tại cơ quan thuế theo hồ sơ tương ứng.
Hồ sơ đề nghị khôi phục mã số thuế gồm văn bản đề nghị khôi phục mã số thuế theo mẫu 25/ĐKT ban hành kèm theo Thông tư số 90/2026/TT-BTC. Người đại diện theo pháp luật, chủ hộ kinh doanh hoặc người được ủy quyền hợp pháp nộp hồ sơ tại cơ quan thuế quản lý trực tiếp. Nếu có thay đổi địa chỉ hoặc thông tin đăng ký, người nộp thuế phải thực hiện đồng thời thủ tục cập nhật theo đúng luồng đăng ký của mình.
Phối hợp xác minh địa chỉ
Sau khi tiếp nhận đủ hồ sơ, cơ quan thuế rà soát các nghĩa vụ kê khai, nộp thuế, tình hình sử dụng hóa đơn và các khoản còn phải nộp. Trong thời hạn 10 ngày làm việc kể từ ngày nhận đủ hồ sơ đề nghị khôi phục, cơ quan thuế lập danh sách các nghĩa vụ thuế cần hoàn thành và thực hiện các biện pháp xử lý vi phạm nếu có.
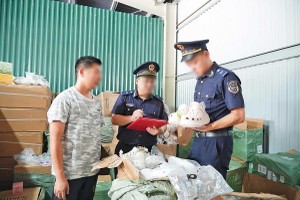
Cơ quan thuế đồng thời xác minh thực tế tại địa chỉ trụ sở của người nộp thuế. Doanh nghiệp, hộ kinh doanh cần bảo đảm hoạt động thực tế tại địa chỉ đăng ký mới, treo biển hiệu theo quy định, bố trí người đại diện hoặc người có thẩm quyền làm việc với cơ quan thuế và cung cấp hồ sơ, sổ sách chứng minh hoạt động khi được yêu cầu.
Kết quả xác minh được lập thành Biên bản xác minh tình trạng hoạt động tại địa chỉ trụ sở kinh doanh theo mẫu 15/BB-XMHĐ, người nộp thuế phối hợp ký xác nhận biên bản với cơ quan thuế.
Nếu người nộp thuế có hoạt động thực tế tại địa chỉ đăng ký và đáp ứng các yêu cầu, hồ sơ được tiếp tục xử lý. Trường hợp chưa đủ điều kiện, người nộp thuế phải bổ sung hồ sơ, giải trình, hoàn thiện nghĩa vụ còn thiếu hoặc xử lý vấn đề về thay đổi địa chỉ, điều kiện pháp lý trước khi được xem xét khôi phục.
Hoàn thành nghĩa vụ thuế và nhận kết quả
Người nộp thuế phải nộp các hồ sơ khai thuế còn thiếu, xử lý các vấn đề về hóa đơn, chấp hành quyết định xử phạt và nộp đủ tiền thuế, tiền phạt, tiền chậm nộp cùng các khoản phải nộp khác theo thông báo hoặc quyết định của cơ quan có thẩm quyền. Đây là nội dung cần hoàn tất trước khi cơ quan thuế xem xét khôi phục mã số thuế.
Các vi phạm có thể được cơ quan thuế xử lý gồm chậm nộp hồ sơ khai thuế, thay đổi thông tin đăng ký thuế nhưng không thông báo và các hành vi vi phạm khác liên quan đến thuế, hóa đơn theo quy định.
Sau khi người nộp thuế hoàn thành các nghĩa vụ và đáp ứng đủ điều kiện, cơ quan thuế ban hành Thông báo 19/TB-ĐKT về việc khôi phục mã số thuế.
Trạng thái mã số thuế được khôi phục về trạng thái ban đầu. Đối với trường hợp đăng ký thuế theo cơ chế liên thông, thông tin khôi phục mã số thuế được truyền sang hệ thống đăng ký kinh doanh. Người nộp thuế cần kiểm tra lại trạng thái mã số thuế trên hệ thống của cơ quan thuế.
Sau khi mã số thuế được khôi phục và thông tin trên hệ thống được cập nhật phù hợp, doanh nghiệp, tổ chức, hộ kinh doanh có thể tiếp tục thực hiện kê khai thuế, đăng ký, sử dụng hóa đơn điện tử và các giao dịch kinh tế theo quy định.