
Bên mua còn lưỡng lự
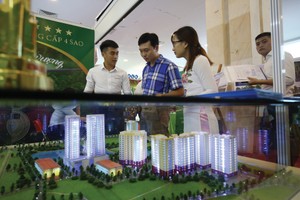
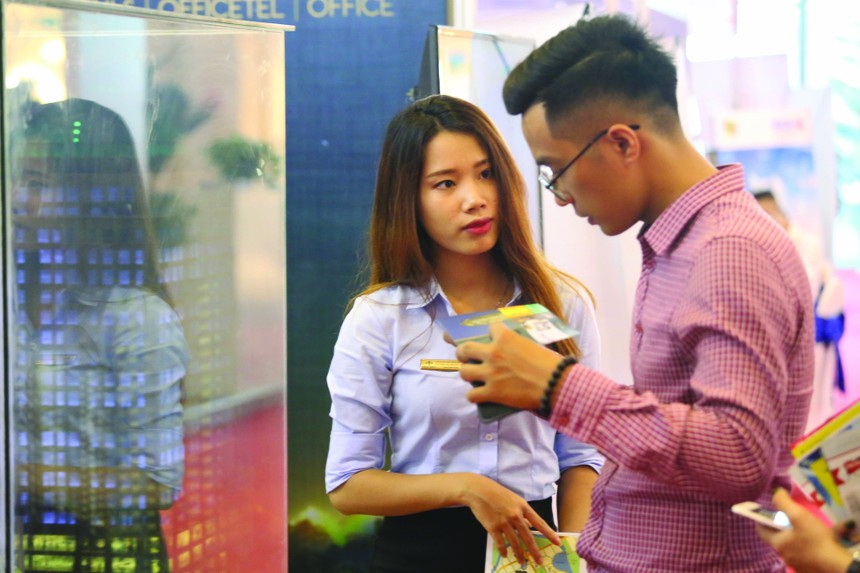
Anh Trần Độ, người đang có nhu cầu mua nhà chia sẻ: “Tôi nửa muốn mua nhà mới ở thời điểm hiện tại để nhận các ưu đãi từ chủ đầu tư, nửa còn chần chừ vì nghĩ giá có thể còn giảm tiếp, trong khi vợ tôi lại muốn mua nhà cũ vì giá phù hợp và có sổ hồng cầm tay”.
Trao đổi với một số đơn vị môi giới, điểm chung Báo Đầu tư Chứng khoán ghi nhận được là phần lớn người mua chưa thực sự quyết liệt trong việc xuống tiền, cho dù sự quan tâm tới bất động sản đã tăng so với những tháng trước đây.
“Nhiều người còn nấn ná muốn chờ mặt bằng lãi suất cũng như giá nhà giảm thêm, nhưng việc tìm hiểu dự án, sản phẩm đã tích cực hơn đáng kể”, đại diện một đơn vị phân phối cho hay.
Theo CBRE Việt Nam, mặt bằng giá chào bán sơ cấp trung bình phân khúc căn hộ tại Hà Nội trong quý III/2026 ở mức 86 triệu đồng/m2 thông thủy (chưa bao gồm VAT, phí bảo trì và chiết khấu), thấp hơn 9% theo quý và 6% theo năm. Riêng khu vực nội đô đạt trung bình 102 triệu đồng/m2, thấp hơn 6% theo quý và 3% theo năm.
Về nguồn cung, toàn thị trường Hà Nội 9 tháng đầu năm 2026 có 22.820 căn chào bán mới, bằng khoảng 63% so với năm 2025.
Trong bối cảnh lãi suất chưa có tín hiệu hạ nhiệt rõ rệt và các chủ đầu tư tiếp tục thận trọng trong quyết định ra hàng, nguồn cung mới quý IV/2026 dự báo khó tăng mạnh, ước đạt khoảng 30.000-32.000 căn, tương đương 83-88% cùng kỳ năm trước.
CBRE đánh giá, áp lực từ lãi suất thả nổi tăng cao nhiều khả năng tiếp tục chi phối tâm lý người mua trong cuối năm, thanh khoản và giá chào bán dự báo tương đối ổn định khi lãi vay mua nhà còn neo cao.
Các chủ đầu tư được kỳ vọng sẽ điều chỉnh chính sách bán hàng, bao gồm các gói hỗ trợ lãi suất và giãn tiến độ thanh toán nhằm duy trì thanh khoản, nhưng mức độ hiệu quả của các chính sách này trong việc thúc đẩy quyết định mua phụ thuộc vào khả năng chịu đựng tài chính thực tế của người mua.
Với bất động sản liền thổ, theo CBRE, quý IV/2026 có thể ghi nhận sự trở lại nguồn cung từ các đại đô thị ven Hà Nội như Vinhomes Ocean Park 3, Alluvia City và Vinhomes Olympic Ngọc Hồi.
Nguồn cung mới bất động sản liền thổ tại Hà Nội trong 9 tháng đầu năm 2026 đã vượt quy mô năm 2025 và dự báo có thể đạt khoảng 5.000 căn mở bán tại Hà Nội cả năm nay.
Các sản phẩm có tính độc bản, vị trí tốt và chính sách bán hàng linh hoạt được kỳ vọng tiếp tục thu hút sự quan tâm từ nhóm người mua có năng lực tài chính vững. Đà điều chỉnh của thị trường thứ cấp cũng có thể mang lại cơ hội cho nhóm người mua không phụ thuộc vào đòn bẩy và lựa chọn đúng điểm rơi thị trường.
Đã nên bắt đáy?
Nguồn cung dồi dào, giá nhà đã giảm, câu hỏi nhiều người đang đặt ra là đã đến lúc thích hợp xuống tiền hay chưa?
Trao đổi với Báo Đầu tư Chứng khoán, chuyên gia bất động sản Giáp Văn Kiểm cho rằng, hiện chưa phải là vùng đáy của thị trường vì mặt bằng lãi suất sẽ còn biến động, phụ thuộc vào việc Cục Dự trữ Liên bang Mỹ - Fed điều chỉnh lãi suất vào tháng 12 tới, với khả năng cao là tiếp tục tăng lên.
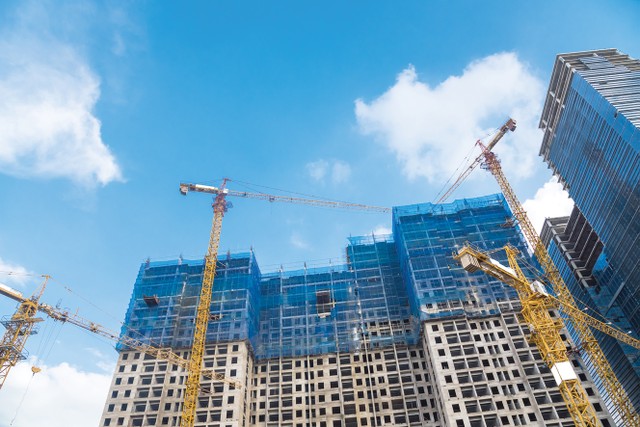 |
Nguồn cung nhà ở dự báo tiếp tục tăng trong quý IV này. Ảnh: Dũng Minh. |
Trường hợp Fed không tăng lãi suất (tác động đến điều hành lãi suất trong nước), vùng đáy có thể xuất hiện. Do đó, trong thời gian tới, nhà đầu tư cũng như người mua nhà để ở cần theo dõi sát sao các diễn biến về lãi suất, nguồn cung, tồn kho, giá bán… để có hành động hợp lý.
Còn theo ông Nguyễn Anh Quê - Chủ tịch Hội đồng quản trị Tập đoàn G6, trong trường hợp muốn “bắt đáy”, cần chia thị trường thành các giai đoạn khác nhau.
Hiện có thể xem là đáy 1: Thông tin nguồn cung nhiều và lãi suất cao. Đáy 2 là khi nguồn cung thực sự dồi dào và lãi suất cao kéo dài, có thể diễn ra trong năm 2027, khi các gói ân hạn lãi suất từ năm 2025 kết thúc. Đáy 3 là khi thị trường “dội cung” và không hấp thụ hết, lúc này lãi suất dù có giảm cũng khó thúc đẩy thanh khoản và giá bán, thời điểm diễn ra có thể trong năm 2029.
Dữ liệu từ Batdongsan.com.vn cho biết, giá rao bán bất động sản trong quý III/2026 tiếp tục xu hướng điều chỉnh giảm sau giai đoạn tăng mạnh, trong khi giá thuê tương đối ổn định. So với quý trước đó, giá rao bán chung cư giảm 5%, đất nền giảm 10%, biệt thự giảm 3%, còn nhà riêng nhìn chung đi ngang.
Khảo sát 530 môi giới của Batdongsan.com.vn cũng cho thấy, 48% môi giới ghi nhận lượng giao dịch giảm mạnh trên 50% trong III/2026 so với quý trước đó.
Tâm lý thận trọng tiếp tục bao trùm thị trường khi 36% môi giới cho biết khách hàng tiếp tục trì hoãn giao dịch để quan sát thêm, 25% cho biết người mua có xu hướng mặc cả và mong muốn giá giảm, 21% cho biết khách hàng đang trong trạng thái quan sát, cân nhắc kỹ lưỡng trước khi xuống tiền và chỉ 18% ghi nhận khách hàng sẵn sàng chốt giao dịch khi tìm được sản phẩm có mức giá phù hợp.
Lãi suất vay cao, những lo ngại về biến động chính sách, quy hoạch, cùng hạn chế về dòng tiền là những rào cản chính đối với giao dịch.
Tuy vậy, tỷ trọng mức độ quan tâm đối với bất động sản sơ cấp đã tăng từ 16% lên 28%, cho thấy người mua đã chú ý nhiều hơn đến các sản phẩm trên thị trường. Chính sách thanh toán và khả năng tiếp cận tài chính ngày càng trở thành những yếu tố quan trọng tác động đến quyết định giao dịch.
Đáng chú ý, phân khúc căn hộ chung cư Hà Nội ghi nhận sự phân hóa rõ rệt giữa thị trường sơ cấp và thứ cấp. Tính đến cuối tháng 9/2026, chỉ số giá rao bán căn hộ thứ cấp giảm 15%, mạnh hơn mức giảm 9% của căn hộ sơ cấp. Dù vậy, căn hộ thứ cấp vẫn chiếm 54% tổng lượng giao dịch ước tính trong quý III/2026, cao hơn mức 46% của căn hộ sơ cấp.
Sự khác biệt này phản ánh những động lực khác nhau giữa 2 thị trường. Ở thị trường sơ cấp, các chính sách chiết khấu giá bán, hỗ trợ lãi suất và ân hạn gốc lãi được các môi giới đánh giá có tác động lớn đến quyết định mua. Còn thị trường thứ cấp ghi nhận nhu cầu ở thực chiếm ưu thế với tỷ lệ 83% (trong khi nhu cầu đầu tư là 17%), người mua có xu hướng tìm kiếm những căn hộ có mức giá phù hợp tại các khu vực đã điều chỉnh.
Tương tự, mặt bằng giá phân khúc nhà riêng lẻ có sự phân hóa giữa các khu vực. Chẳng hạn, khu vực Hoàn Kiếm ghi nhận giá rao bán trong quý III/2026 giảm 8% so với quý trước đó, khu vực Đông Anh và Cầu Giấy cùng giảm 5%... Đáng chú ý, 44% môi giới kỳ vọng việc công bố thông tin quy hoạch chi tiết sẽ thúc đẩy phân khúc này phục hồi trong thời gian tới.