
Đồng đều các phân khúc
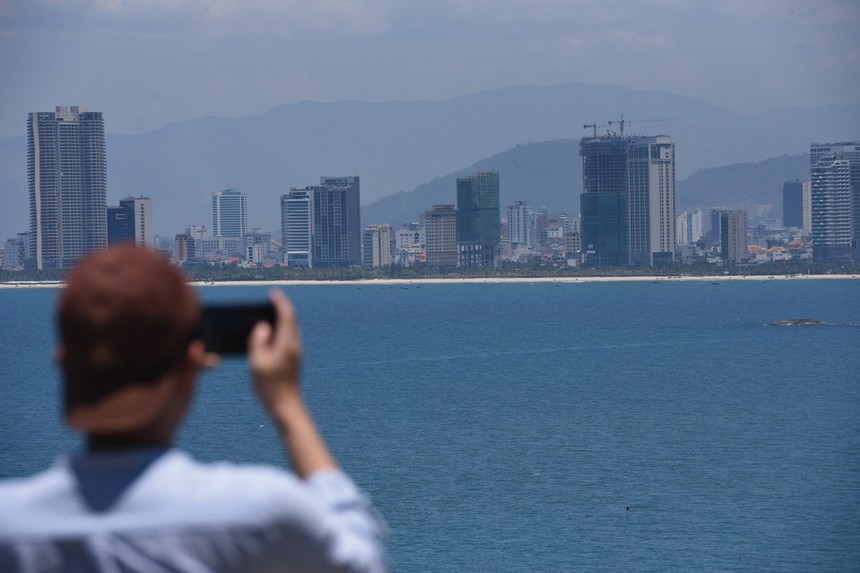
Là điểm đến hàng đầu cả với du khách trong và ngoài nước, cũng là địa phương phát triển đồng đều ở các lĩnh vực sản xuất, công nghiệp, dịch vụ, logistics…, Đà Nẵng đang có nhiều chuyển biến rõ rệt về nhiều mặt. Thị trường địa ốc cũng có những thay đổi đáng chú ý, đặc biệt ở khu trung tâm (Đà Nẵng cũ).
Đơn cử, với phân khúc khách sạn, theo Avison Young Việt Nam, tổng nguồn cung dự án 4-5 sao hiện đạt gần 21.000 phòng và sẽ được bổ sung trong những tháng cuối năm với dự án Garrya Danang (100 phòng) dự kiến đón khách vào tháng 12/2026.
Đà Nẵng đang đẩy mạnh khai thác các thị trường mới như Ấn Độ, Trung Đông, châu Âu và ASEAN nhằm giảm sự phụ thuộc vào các thị trường truyền thống.
Trong quý III/2026, công suất phòng phân khúc 4 và 5 sao tiếp tục ở mức cao, lần lượt khoảng 88% và 90%, trong đó các khách sạn và khu nghỉ dưỡng ven biển tại Ngũ Hành Sơn và Sơn Trà ghi nhận nhu cầu tích cực trong mùa cao điểm.
Giá phòng trung bình tăng nhẹ so với quý trước đó, với phân khúc 4 sao dao động từ 65-115 USD/phòng/đêm và 5 sao từ 160-370USD/phòng/đêm. Đối với các sản phẩm nghỉ dưỡng cao cấp, đặc biệt là villa, giá có thể đạt 300-500 USD/phòng/đêm.
Với bất động sản bán lẻ, Đà Nẵng đạt tỷ lệ lấp đầy toàn thị trường khoảng 86%, riêng các dự án có vị trí tốt đạt trên 90%. Đến hết quý III/2026, tổng diện tích sàn thương mại bán lẻ cho thuê toàn thị trường Đà Nẵng đạt khoảng 176.000 m2 và dự kiến đón thêm từ 150.000-200.000 m2 sàn bán lẻ mới từ nay đến năm 2030.
Trong quý vừa qua, thị trường mặt bằng bán lẻ Đà Nẵng duy trì hiệu suất hoạt động khả quan với giá thuê trung bình khoảng 28 USD/m2/tháng, những dự án khu vực trung tâm và ven biển chạm ngưỡng cho thuê từ 35-68 USD/m2/tháng
Nhu cầu nhà ở đa dạng
Một phân khúc quan trọng không thể không nhắc đến là bất động sản nhà ở. Cụ thể, với phân khúc biệt thự và nhà liền kề, mặt bằng giá sơ cấp neo rất cao, đạt trung bình 4.950 USD/m2, các dự án mặt tiền sông Hàn hay ven biển Mỹ Khê - Sơn Trà vẫn vững vàng ở mức 7.000-8.500 USD/m2.
Avison Young nhận định, trong giai đoạn 2026-2030, bất động sản liền thổ Đà Nẵng bước vào một chu kỳ phát triển mới - nơi giá trị sẽ tăng trưởng thực chất, thay vì những cơn sốt đất ngắn hạn như trước đây.
Các khu vực gắn liền với những động lực kinh tế quan trọng như logistics, công nghệ, thương mại tự do, dịch vụ du lịch… và có khả năng lấp đầy dân cư nhanh chóng sẽ dẫn dắt thị trường trong thập kỷ tới.
Ở phân khúc căn hộ, thị trường Đà Nẵng duy trì xu hướng tăng trưởng giá trong dài hạn, đồng thời ghi nhận lợi suất cho thuê tương đối tích cực nhờ sự phát triển của du lịch.
Theo Batdongsan.com.vn, tỷ suất lợi nhuận cho thuê chung cư tại Đà Nẵng đạt 4,5% trong quý III/2026, tăng rõ rệt so với mức 3,5% vào đầu năm 2024.
Với tổng giá rao bán phổ biến khoảng 4,2 tỷ đồng/căn và giá thuê khoảng 17 triệu đồng/tháng, Đà Nẵng nằm trong nhóm thị trường có lợi suất cho thuê căn hộ cao nhất trong các địa phương được khảo sát, tương đương với Nha Trang (4,5%), vượt xa TP.HCM cũ (3,4%) và Hà Nội (2,4%).
Ở phân khúc nhà mặt phố, Đà Nẵng ghi nhận mức tăng giá nổi bật trong gần 2 năm trở lại đây. Cụ thể, từ quý I/2025 đến quý III/2026, giá rao bán nhà mặt phố tại Đà Nẵng cũ tăng 29%, từ 106 triệu đồng/m2 lên 137 triệu đồng/m2.
Mức tăng này cao hơn so với mức tăng của Hà Nội (22%), trong khi TP.HCM cũ giảm 6% trong cùng giai đoạn. Về nhu cầu, khu vực Hải Châu dẫn đầu với 31% tổng mức độ quan tâm, tiếp đến là Sơn Trà (21%) và Ngũ Hành Sơn (16%).
Đáng chú ý, Sơn Trà và Ngũ Hành Sơn là 2 khu vực ghi nhận mức tăng giá nhà mặt phố mạnh nhất, gắn liền với lợi thế du lịch và vị trí ven biển. Trong quý III/2026, giá rao bán nhà mặt phố tại Ngũ Hành Sơn đạt 188 triệu đồng/m2, tăng 45% so với quý I/2025; Sơn Trà đạt 181 triệu đồng/m2, tăng 43%. Trong khi đó, Hải Châu ghi nhận mức tăng 23%, đạt 157 triệu đồng/m2.
Về nguồn cầu, trong quý III/2026, người dùng từ khu vực Đà Nẵng cũ chiếm 44% tổng mức độ quan tâm, tiếp đến là Hà Nội (15%) và TP.HCM cũ (13%). Cơ cấu này cho thấy, nhu cầu nội tại của địa phương tiếp tục giữ vai trò quan trọng, trong khi vẫn duy trì tốt sức hút đối với người mua từ những nơi khác.