
Biên lợi nhuận quý IV/2026 của 3 "ông lớn" ngành thép dự kiến giảm
Trong báo cáo chuyên đề ngành thép mới phát hành, Công ty Chứng khoán Kỹ Thương (TCBS) cho biết biên lợi nhuận gộp của các doanh nghiệp thép trong quý III/2026 cao hơn dự kiến, chủ yếu nhờ giá bán thực tế của các đơn hàng được ký từ trước ở mức thuận lợi.
Tuy nhiên, bước sang quý IV, diễn biến chi phí nguyên liệu đang tạo ra sức ép mới. Giá quặng sắt giảm nhưng giá than mỡ luyện cốc vẫn duy trì ở mức cao, khiến chi phí đầu vào của các nhà sản xuất thép lò cao chưa giảm tương ứng với giá bán.
Theo TCBS, giá than mỡ luyện cốc bình quân từ đầu quý IV đến ngày 13/11 ở khoảng 263 USD/tấn, vượt ngưỡng 250 USD/tấn mà công ty chứng khoán này sử dụng làm mốc theo dõi rủi ro.
Trong khi đó, chênh lệch giữa giá thép xây dựng và chi phí quặng sắt, than mỡ giảm từ khoảng 198 USD/tấn trong quý III xuống 188,6 USD/tấn tính đến ngày 13/11.
Sự trái chiều giữa giá quặng và than mỡ đang tác động trực tiếp đến hiệu quả sản xuất thép. Theo mô hình chi phí của TCBS, với giá nguyên liệu giữa tháng 11/2026, một tấn HRC sản xuất bằng công nghệ lò cao có giá thành khoảng 451,2 USD. Trong đó, quặng sắt chiếm 148,8 USD, tương đương 33% giá thành; than mỡ chiếm 182,4 USD, tương đương 40,4%.
Đối với phôi thép sản xuất bằng lò điện, giá thành ước tính khoảng 562,7 USD/tấn. Thép phế chiếm 437,8 USD, tương đương 77,8% giá thành. Còn với tôn mạ kẽm, giá thành ước tính khoảng 804,8 USD/tấn, trong đó HRC đầu vào chiếm 72,4% và kẽm chiếm 18,9%.
Những con số này cho thấy chi phí nguyên liệu chiếm tỷ trọng lớn trong giá thành sản phẩm thép, đồng thời mức độ ảnh hưởng khác nhau tùy theo công nghệ sản xuất.
Theo ước tính của TCBS, biên lợi nhuận gộp của ba doanh nghiệp thép lớn được theo dõi đều có thể giảm trong quý IV, dù mức độ khác nhau.
Với Hòa Phát (HPG), biên lợi nhuận gộp quý III đạt 19,2%, nhỉnh hơn mức 19% của quý II. TCBS cho biết doanh thu trên mỗi tấn thép của doanh nghiệp tăng 4,4% trong quý III, chủ yếu do phần lớn sản lượng giao hàng được định giá theo các hợp đồng ký trong tháng 5–6, khi giá bán còn ở mức cao.
Tuy nhiên, lợi thế này khó duy trì trong quý IV khi các đơn hàng giao trong kỳ chủ yếu dựa trên hợp đồng ký từ tháng 8 đến tháng 10, với mức giá thấp hơn khoảng 20–25 USD/tấn so với quý III. TCBS dự báo biên lợi nhuận gộp của HPG trong quý IV ở mức 16,5–18,5%, với mức trung vị khoảng 17,5%.
Đối với HSG và NKG, biên lợi nhuận gộp quý III lần lượt đạt 12% và 9%, giảm so với quý II. TCBS dự báo các mức tương ứng trong quý IV có thể còn khoảng 10–12% đối với HSG và 6–9% đối với NKG.
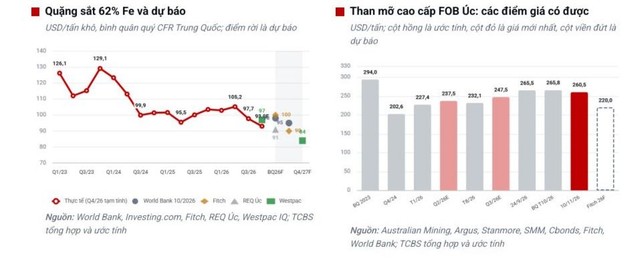 |
| Diễn biến giá than mỡ, quặng sắt đến 13/11 và dự báo quý IV/2026 |
Tính chung nhóm doanh nghiệp thép trong phạm vi phân tích, TCBS dự báo biên lợi nhuận gộp quý IV/2026 ở mức 12,5-13,5%, với điểm giữa khoảng 13%, thấp hơn mức thực tế 14,1% của quý III.
HPG vẫn có triển vọng lợi nhuận tích cực, HSG và NKG cần thêm xác nhận
Dù dự báo biên lợi nhuận quý IV giảm, TCBS vẫn đánh giá HPG nằm trong vùng hấp dẫn về định giá, với P/E cơ bản khoảng 7,5 lần, thấp hơn mức trung vị 8,4 lần của giai đoạn 2019–2026.
Tuy nhiên, quan điểm này phụ thuộc đáng kể vào khả năng tăng sản lượng trong năm 2027 và diễn biến giá than mỡ.
Theo kịch bản cơ sở, TCBS ước tính phần lợi nhuận năm 2027 của HPG chịu ảnh hưởng trực tiếp từ giá nguyên liệu và giá bán thép có thể giảm khoảng 8% so với lợi nhuận bốn quý gần nhất, trước khi tính đến phần sản lượng tăng thêm.
Nếu giá than mỡ duy trì ở mức 250 USD/tấn thay vì giảm về 230 USD/tấn như giả định cơ sở, mức suy giảm lợi nhuận có thể mở rộng lên khoảng 24,5%.
Dù vậy, TCBS dự báo lợi nhuận sau thuế năm 2026 của HPG có thể đạt khoảng 31.000 tỷ đồng, gần gấp đôi năm 2025. Sản lượng bán hàng tăng và khả năng duy trì giá bán thực tế là những yếu tố hỗ trợ chính cho triển vọng này.
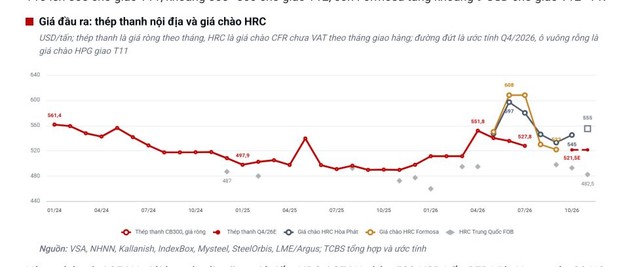 |
Giá chào HRC nội địa tăng nhẹ trong tháng 11, trái chiều xu hướng giảm của HRC Trung Quốc. Tuy nhiên, giá HRC nhập khẩu từ ASEAN thấp hơn 15–30 USD/tấn đang hạn chế dư địa tăng giá trong nước. |
Đối với HSG và NKG, triển vọng phụ thuộc nhiều hơn vào khả năng chuyển phần biến động chi phí nguyên liệu sang giá bán. TCBS cho rằng mức độ chuyển giá không hoàn toàn đối xứng, trong khi biến động hàng tồn kho có thể tạo ra tác động đáng kể đến lợi nhuận.
Trong kịch bản cơ sở năm 2027, nếu giá bán tôn mạ giữ ổn định và doanh nghiệp chuyển được 67% biến động chi phí kẽm vào giá bán, lợi nhuận trước thuế của HSG có thể tăng khoảng 262 tỷ đồng, còn NKG tăng khoảng 172 tỷ đồng so với mức tham chiếu. Tuy nhiên, các con số này chưa tính khoản lỗ hàng tồn kho ước tính lần lượt khoảng 250 tỷ đồng và 210 tỷ đồng khi giá HRC giảm 27 USD/tấn.
TCBS cũng lưu ý, nếu doanh nghiệp không thể chuyển phần tăng chi phí kẽm vào giá bán, tác động đến lợi nhuận sẽ bất lợi hơn đáng kể. Vì vậy, các giả định về giá nguyên liệu, giá bán và lượng hàng tồn kho cần được theo dõi đồng thời, thay vì chỉ nhìn vào xu hướng giảm của giá quặng sắt.
Với HPG, TCBS đặt ngưỡng đánh giá lại quan điểm khi giá than mỡ bình quân vượt 250 USD/tấn trong hai quý liên tiếp và biên lợi nhuận gộp giảm dưới 16%. Đến ngày 13/11, giá than mỡ đã vượt ngưỡng trong quý đầu tiên, nhưng biên lợi nhuận gộp quý IV vẫn được dự báo ở mức 16,5–18,5%, nên điều kiện đánh giá lại chưa đồng thời xuất hiện.
Đối với HSG, TCBS muốn quan sát biên lợi nhuận gộp vượt 13% trong hai quý liên tiếp; với NKG, các điều kiện được đặt ra là giá HRC duy trì trên 500 USD/tấn và số ngày tồn kho giảm dưới 100 ngày.
Những dự báo trên cho thấy triển vọng ngành thép trong thời gian tới sẽ không chỉ phụ thuộc vào xu hướng giá nguyên liệu mà còn vào thời điểm doanh nghiệp ghi nhận giá bán, độ trễ của hàng tồn kho và khả năng chuyển chi phí sang khách hàng.
Trong bối cảnh đó, HPG vẫn có lợi thế về quy mô và sản lượng, trong khi HSG và NKG cần thêm các tín hiệu xác nhận về biên lợi nhuận và quản trị hàng tồn kho.