
Khuyến nghị tích cực dành cho cổ phiếu MWG
CTCK Bảo Việt (BVSC)
BVSC duy trì khuyến nghị OUTPERFORM với cổ phiếu của CTCP Đầu tư Thế Giới Di Động (MWG - sàn HOSE) với giá mục tiêu 120.400 đồng/CP, tương ứng mức sinh lời kỳ vọng 64,9% so với giá đóng cửa ngày 13/11/2026. Giá mục tiêu xác định theo phương pháp tổng giá trị các thành phần (SOTP), tương đương P/E mục tiêu 13,1 lần năm 2027.
Động lực tăng giá trong 12 tháng tới: (i) Kết quả kinh doanh quý IV/2026 tích cực và công bố định hướng kinh doanh năm 2027; (ii) thông tin cụ thể hơn về phương án cổ tức và mua cổ phiếu quỹ tại ĐHCĐ 2027; và (iii) tiến độ mở mới và sự cải thiện lợi nhuận của Bách hóa Xanh.
Khuyến nghị mua dành cho cổ phiếu FPT
CTCK BIDV (BSC)
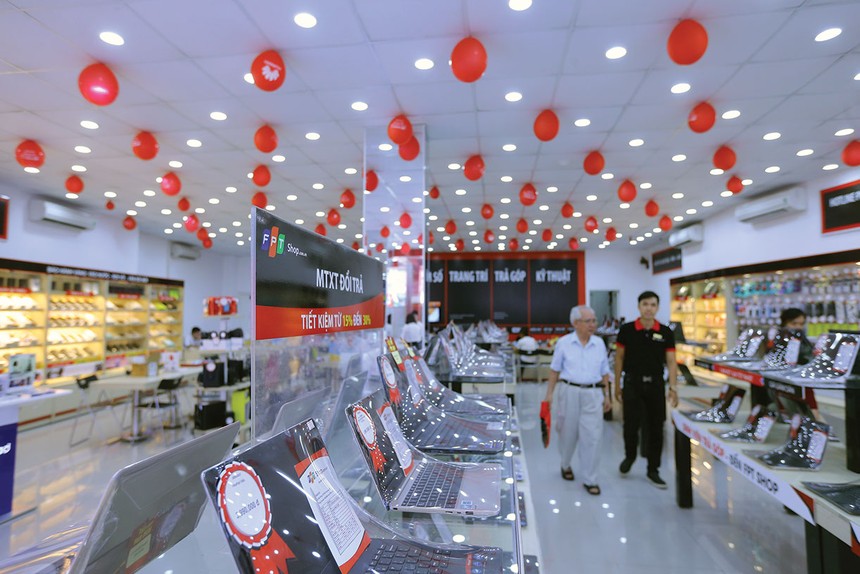
So với khuyến nghị trước đó, BSC duy trì khuyến nghị mua đối với FPT tuy nhiên chúng tôi điều chỉnh giảm 34% giá mục tiêu của cổ phiếu về mức 60,000 VNĐ/CP (tương đương upside +20% so với giá đóng ngày 11/11/2026) do: FPT thực hiện chia cổ phiếu thưởng với tỷ lệ 10% trong Q3.2026 So với báo cáo trước đó, BSC điều chỉnh mức P/E mục tiêu về 10 lần (thay vì 15 lần trong báo cáo trước đó) phản ánh (1) tăng trưởng của FPT khó quay lại mức bình quân của giai đoạn 2021 – 2025 (tương đương 20% năm) (2) rủi ro chính sách hạn chế đầu tư trung tâm dữ liệu mới ở Mỹ ảnh hưởng lên nhu cầu chi tiêu cho CNTT tại thị trường này (3) cổ phiếu FPT bị bán ròng trở lại. Tuy nhiên, FPT đã ghi nhận chiết khấu sâu từ đỉnh về mức P/E FW 2027 = 8.5 lần, rất thấp so với bình quân 5 năm của doanh nghiệp khoảng 19 – 20 lần, do đó mức rủi ro ở giá hiện tại sẽ là không nhiều.
Kết quả kinh doanh của FPT đã cho thấy sự chậm lại đáng kể trong quý III/2026 so với giai đoạn 6 tháng đầu năm 2026, đặc biệt, tại thị trường Nhật Bản (trụ cột đóng góp tăng trưởng chính trong 2 năm qua) và lượng hợp đồng ký mới (thường phản ánh vào kết quả kinh doanh quý IV/2026 và nửa đầu năm 2027), ngoài ra, giá cổ phiếu FPT đã ghi nhận giảm -20% trong 2 tháng vừa qua phần nào cho thấy kỳ vọng không tích cực về kết quả kinh doanh của FPT trong quý IV/2026 và nửa đầu năm 2027.
Khuyến nghị mua dành cho cổ phiếu PHR
CTCK BIDV (BSC)
Trong quý III/2026, CTCP Cao su Phước Hòa (PHR - sàn HOSE) ghi nhận doanh thu thuần đạt 658 tỷ đồng (tăng 7%), lợi nhuận sau thuế - cổ đông thiểu số đạt 427 tỷ đồng (tăng 64%).
Trong đó: Kết quả kinh doanh cốt lõi (cao su) chỉ tăng trưởng 7% mặc dù giá bán cao su tăng 26%. Doanh thu tăng 7% chủ yếu nhờ giá bán ước tính tăng 26% khi giá cao su thế giới duy trì ở nền cao. Ngược lại, sản lượng tiêu thụ giảm do tình hình khai thác kém thuận lợi Biên lợi nhuận gộp quý 3 đạt 15,3% (giảm 8,3 điểm %, thấp nhất từ năm 2024). Biên lợi nhuận mảng cao su, gỗ chỉ đạt 13,5% (giảm 8 điểm %).
Chúng tôi cho rằng điều này có thể tới từ (i) việc tiền thuê đất trồng cao su tăng mạnh khi TP.HCM áp dụng bảng giá đất mới từ năm 2026 (233 tỷ - gấp gần 7 lần so với cùng kỳ 2025); (ii) tăng thu mua mủ cao su ngoài. Lũy kế 9 tháng 2026, PHR thu mua 11.8 nghìn tấn mủ, cao hơn sản lượng tự khai thác (8,6 nghìn tấn).
Kết quả kinh doanh đột biến chủ yếu nhờ ghi nhận thu nhập đền bù VSIP III. Lợi nhuận đột biến từ đền bù đất: thu nhập khác (ròng) trong quý III đạt 470 tỷ đồng (cùng kỳ 120 tỷ đồng), chủ yếu từ bồi thường VSIP III 323 tỷ VNĐ và thanh lý vườn cây cao su.
Lũy kế 9 tháng 2026, PHR ghi nhận doanh thu thuần đạt 1.532 tỷ đồng (tăng 18%), lợi nhuận sau thuế - cổ đông thiểu số đạt 1.070 tỷ đồng (tăng 140%).
Chúng tôi khuyến nghị mua dành cho cổ phiếu PHR với giá mục tiêu 37.100 đồng/CP.
Khuyến nghị mua cổ phiếu HPG, tăng tỷ trọng cổ phiếu MSN và GAS
CTCK Agriseco (AGR)
Agriseco Research kỳ vọng KQKD của HPG tiếp tục tăng trưởng nhờ: (1) Dung Quất 2 duy trì hiệu suất cao; (2) Đầu tư công tăng tốc hỗ trợ nhu cầu thép xây dựng. HPG hiện giao dịch quanh P/B 1,2x, thấp hơn khoảng 1 độ lệch chuẩn so với mức trung bình lịch sử. Chúng tôi khuyến nghị Mua cổ phiếu HPG với giá mục tiêu 26.000 đồng/cp (upside 24%).
Agriseco Research kỳ vọng MSN duy trì đà tăng trưởng tích cực trong Q4/2026 và năm 2027 nhờ: (1) Tiêu dùng – bán lẻ tăng trưởng ổn định nhờ nhu cầu cải thiện, hưởng lợi từ thị trường 70–90 tỷ USD và WCM mở rộng; (2) MSR tiếp tục đóng góp lớn nhờ sản lượng tăng và giá vonfram phục hồi; (3) Dòng tiền từ các cổ đông chiến lược giúp tập đoàn tăng cường năng lực tài chính. Trong dài hạn, kế hoạch chuyển nhượng YETSL lên HOSE năm 2027 kỳ vọng giúp giá trị hệ sinh thái được phản ánh đầy đủ hơn. Chúng tôi khuyến nghị Tăng tỷ trọng cổ phiếu MSN với giá mục tiêu 84.000 đồng/cp (upside 18%).
Chúng tôi duy trì đánh giá tích cực đối với GAS khi lợi nhuận 9T/2026 đã hoàn thành 151% kế hoạch năm, tuy đà tăng trưởng có thể chậm lại nếu giá năng lượng hạ nhiệt trong thời gian tới. Dù vậy, nguồn khí mới từ Lô B– Ô Môn dự kiến bổ sung sản lượng từ năm 2027, trong khi việc mở rộng hạ tầng LNG tạo thêm dư địa tăng trưởng. Chúng tôi khuyến nghị Tăng tỷ trọng cổ phiếu GAS với giá mục tiêu 83.000 đồng/cp, tương ứng upside 13,4% kể từ giá đóng cửa ngày 12/11/2026.