
Mặt bằng lãi suất giảm nhẹ
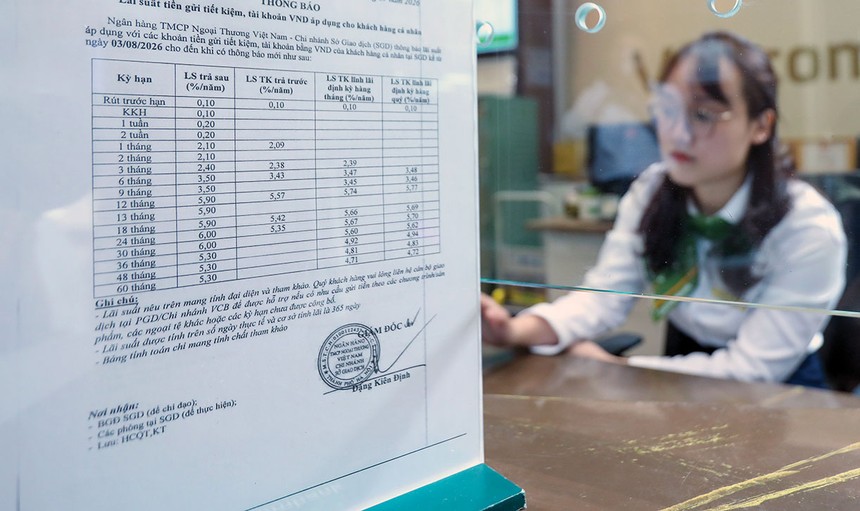
Hiện hầu hết các ngân hàng đã giảm lãi suất cho vay từ 1 - 2,5%/năm với các lĩnh vực ưu tiên cùng với việc giảm lãi suất huy động 0,5%/năm với kỳ hạn từ 6 tháng trở lên sau chỉ đạo của Ngân hàng Nhà nước (NHNN).
Theo NHNN, so với giữa tháng 10/2026, lãi suất tiền gửi phát sinh mới bình quân đã giảm 0,4%/năm, trong khi lãi suất cho vay bình quân cũng giảm khoảng 0,2 - 0,5%/năm. Dòng vốn tín dụng cũng được nắn vào các lĩnh vực ưu tiên.
Tại phiên thảo luận ở Quốc hội ngày 31/10/2026, Thống đốc NHNN Phạm Đức Ấn cho biết, tín dụng toàn hệ thống đã tăng khoảng 12,27% so với cuối năm 2025, đưa tổng dư nợ lên gần 20,9 triệu tỷ đồng. NHNN định hướng tăng trưởng tín dụng cả năm khoảng 15%, có điều chỉnh theo diễn biến kinh tế vĩ mô, lạm phát và an toàn hệ thống.
Như vậy, tăng trưởng tín dụng còn cách định hướng cả năm khoảng 2,7%. Tuy nhiên, dư địa giải ngân phân hóa giữa các ngân hàng, do chênh lệch về tốc độ tăng dư nợ, khả năng huy động vốn và hạn mức được giao.
Nhu cầu vay vốn tiếp tục được cải thiện, trong đó nhóm khách hàng là tổ chức kinh tế và đặc biệt là các SME có dấu hiệu tăng trưởng rõ rệt, dẫn dắt đà phục hồi đầu tư toàn xã hội. Các tổ chức tín dụng đã nâng kỳ vọng tăng trưởng tín dụng cả năm 2026 lên mức 16,4%.
Xét về giá trị tuyệt đối, BIDV tiếp tục giữ vị trí quán quân với dư nợ cho vay khách hàng đạt 2,56 triệu tỷ đồng tính đến hết quý III/2026, tăng 8% so với cuối năm trước và bỏ xa ngân hàng đứng thứ hai là VietinBank, với hơn 2,14 triệu tỷ đồng. Vietcombank đứng thứ ba về dư nợ cho vay toàn hệ thống, với 1,82 triệu tỷ đồng tại thời điểm cuối quý III, tăng 8,5% so với đầu năm. Tổng dư nợ của ba ngân hàng dẫn đầu đạt gần 6,52 triệu tỷ đồng, chiếm khoảng 40,5% tổng dư nợ cho vay của 28 ngân hàng được thống kê.
Đối với nhóm ngân hàng còn lại, MB tiếp tục dẫn đầu với dư nợ đạt 1,29 triệu tỷ đồng, tăng 18,8% so cuối năm trước. VPBank xếp ngay sau, với 1,21 triệu tỷ đồng, tăng 28,4%. Techcombank đứng vị trí thứ 6 toàn hệ thống, với dư nợ đạt 868.473 tỷ đồng, tăng 13,1%.
Bốn gương mặt còn lại trong Top 10 ngân hàng cho vay khách hàng nhiều nhất có: ACB, HDBank, Sacombank, SHB. Trong đó, HDBank ghi nhận mức tăng trưởng 31,8% trong 9 tháng đầu năm, đưa tổng dư nợ cho vay lên gần 720.000 tỷ đồng, vượt Sacombank, SHB về quy mô cho vay.
Tính chung, tổng dư nợ cho vay của 10 ngân hàng dẫn đầu đạt hơn 12,74 triệu tỷ đồng, chiếm khoảng 79,2% tổng dư nợ của 28 ngân hàng thống kê. Hai ngân hàng có quy mô cho vay khách hàng thấp nhất trong danh sách là PGBank, Saigonbank, lần lượt đạt 49.615 tỷ đồng và 21.755 tỷ đồng và hai nhà băng có sự sụt giảm là Eximbank và Saigonbank, với mức giảm lần lượt 17,6% và gần 1%.
Một chuyên gia trong lĩnh vực tài chính - ngân hàng cho rằng, về mặt lý thuyết, lãi suất giảm sẽ hạ chi phí vốn, từ đó, khuyến khích hoạt động đầu tư, tiêu dùng, tạo động lực hỗ trợ tổng cầu, thúc đẩy tăng trưởng kinh tế. Tuy nhiên, việc hạ lãi suất không đồng nghĩa với dòng vốn tín dụng sẽ tự động gia tăng hiệu quả, bởi khả năng truyền dẫn chính sách còn phụ thuộc chặt chẽ vào sức khỏe tài chính của doanh nghiệp, khẩu vị rủi ro của hệ thống ngân hàng và triển vọng lợi nhuận chung trong nền kinh tế. Trong bối cảnh tín dụng tăng nhanh hơn huy động hiện nay, các ngân hàng phải đối mặt với bài toán cân bằng giữa mục tiêu hạ lãi suất cho vay và yêu cầu bảo đảm an toàn thanh khoản. Nếu chi phí huy động đầu vào không giảm tương ứng, việc hạ lãi suất cho vay sẽ gây sức ép trực tiếp lên biên lãi ròng (NIM), buộc nhà băng thận trọng hơn đối với các khoản vay có rủi ro cao.
Khó giảm sâu
SSI Research nhận định, dù lãi suất huy động tại các ngân hàng thương mại đã giảm khoảng 0,5 - 0,7%/năm trong thời gian gần đây, lãi suất cho vay giảm chậm hơn. Riêng lãi suất cho vay lĩnh vực bất động sản vẫn có xu hướng tăng.
Nhóm phân tích SSI cho rằng, nguyên nhân chính khiến lãi suất khó giảm đến từ áp lực chi phí vốn và chênh lệch giữa tăng trưởng tín dụng với huy động. Trong bối cảnh này, chính sách tiền tệ đang được triển khai theo hướng hỗ trợ có trọng tâm thay vì nới lỏng diện rộng.
Các nhà phân tích từ FiinRatings dự báo, chi phí vốn sẽ đi ngang trong quý IV/2026 và chưa có xu hướng giảm rõ rệt. Điều này qua đó tạo lợi thế cho các tổ chức có chất lượng tín nhiệm cao, trong khi các tổ chức yếu hơn nhiều khả năng sẽ phải trì hoãn hoặc thu hẹp quy mô phát hành. FiinRatings dự báo, NHNN nhiều khả năng sẽ duy trì lãi suất điều hành, thay vì cắt giảm và ưu tiên điều tiết thông qua các công cụ thanh khoản và an toàn vĩ mô.
Thanh khoản eo hẹp đang trở thành yếu tố chi phối mặt bằng giá vốn tín dụng. Do tăng trưởng tín dụng vượt tốc độ huy động, các ngân hàng phải nâng lãi suất tiền gửi có kỳ hạn và chuyển phần chi phí tăng thêm sang lãi suất cho vay và coupon trái phiếu. Số liệu thực tế cho thấy, tổng dư nợ tín dụng ngân hàng đã lên tới khoảng 20,7 triệu tỷ đồng, trong khi tổng lượng tiền gửi huy động mới đạt khoảng 19,1 triệu tỷ đồng. Khoảng trống thanh khoản gần 1,6 triệu tỷ đồng này trực tiếp tạo ra áp lực đua tranh huy động vốn giữa các ngân hàng, khiến chi phí đầu vào duy trì ở mức cao và kéo chậm tốc độ giảm lãi suất cho vay.
TS. Võ Trí Thành, Viện trưởng Viện nghiên cứu Chiến lược Thương hiệu và Cạnh tranh, Thành viên Tổ Tư vấn kinh tế của Thủ tướng Chính phủ cho rằng, sự hạ nhiệt của giá năng lượng toàn cầu sẽ giảm bớt áp lực lên tỷ giá và tạo dư địa dễ thở hơn cho chính sách tiền tệ Việt Nam. Tuy nhiên, thách thức lớn nhất đối với hạ lãi suất hiện nay không còn nằm ở yếu tố bên ngoài, mà đến từ sự lệch pha thanh khoản trong nội tại hệ thống ngân hàng. Khoảng trống thanh khoản gần 1,6 triệu tỷ đồng trực tiếp tạo ra áp lực lên mặt bằng lãi suất. Bên cạnh đó, việc dòng tín dụng đọng lại ở các dự án dở dang hoặc chưa quay vòng nhanh khiến tốc độ chu chuyển tiền mặt trong nền kinh tế sụt giảm, làm tăng thêm tình trạng thiếu hụt thanh khoản cục bộ, lãi suất khó giảm sâu.
Ông Trần Minh Đạt, Phó tổng giám đốc MB cho biết, các ngân hàng thương mại hiện đã sử dụng gần như toàn bộ giấy tờ có giá để vay qua thị trường mở (OMO), trong khi chính sách giảm dự trữ bắt buộc chỉ áp dụng giới hạn cho một số đơn vị.
Ông Đạt khẳng định, giải pháp căn cơ và hiệu quả nhất hiện nay để giải bài toán thanh khoản cho hệ thống ngân hàng cũng như hạ lãi suất là tập trung tháo gỡ vướng mắc pháp lý cho các dự án bất động sản và giao thông hạ tầng. Khi dự án lớn được khai thông, dòng tiền không chỉ được giải phóng cho riêng dự án đó, mà còn tạo ra hiệu ứng tích cực cho toàn bộ chuỗi cung ứng, từ doanh nghiệp vật liệu xây dựng đến nhà thầu thi công cho đến các đơn vị dịch vụ. Một khi dòng tiền chảy liên tục qua nhiều tầng, sẽ tăng tốc độ quay vòng tiền tệ, tạo nguồn thu mới cho doanh nghiệp, từ đó giúp họ hoàn trả nợ vay ngân hàng và tạo ra nguồn tiền gửi mới, giải quyết dứt điểm bài toán thanh khoản và nợ xấu cho toàn bộ hệ thống tài chính.