
Áp lực bên ngoài hạ nhiệt, triển vọng trong nước được duy trì
Bức tranh vĩ mô toàn cầu tuần qua chưa có thay đổi mang tính bước ngoặt, nhưng áp lực chi phí vốn có dấu hiệu dịu lại. Fed giữ nguyên lãi suất trong cuộc họp tháng 10, dù khả năng tăng lãi suất vào tháng 12 vẫn cần theo dõi. Chỉ số USD (DXY) và lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm cùng giảm, góp phần nới lỏng áp lực lên dòng vốn quốc tế và điều kiện tài chính toàn cầu.
Dù vậy, rủi ro địa chính trị vẫn đáng lưu ý. Giá dầu WTI duy trì quanh 105 USD/thùng, trong khi Brent ở khoảng 112 USD/thùng, phản ánh lo ngại căng thẳng Mỹ - Iran tiếp tục leo thang sau ngày 3/11. Nếu xung đột gia tăng, giá năng lượng có thể tiếp tục neo cao, gây sức ép lên lạm phát toàn cầu và chính sách tiền tệ.
Tại Việt Nam, các yếu tố nền tảng vẫn hỗ trợ triển vọng trung hạn, dù chưa đủ tạo động lực đảo chiều thị trường trong ngắn hạn. Lãi suất trong nước có dấu hiệu hạ nhiệt, lạm phát cơ bản diễn biến tích cực hơn, trong khi tăng trưởng kinh tế quý IV được kỳ vọng duy trì khả quan.
Triển vọng lợi nhuận doanh nghiệp cũng là yếu tố hỗ trợ đáng chú ý. Tăng trưởng lợi nhuận sau thuế toàn thị trường dự kiến vượt 20%, góp phần cải thiện nền tảng định giá và đưa P/E về mức hấp dẫn hơn nếu kết quả kinh doanh đạt kỳ vọng.
Vùng hỗ trợ chưa đủ xác nhận đáy
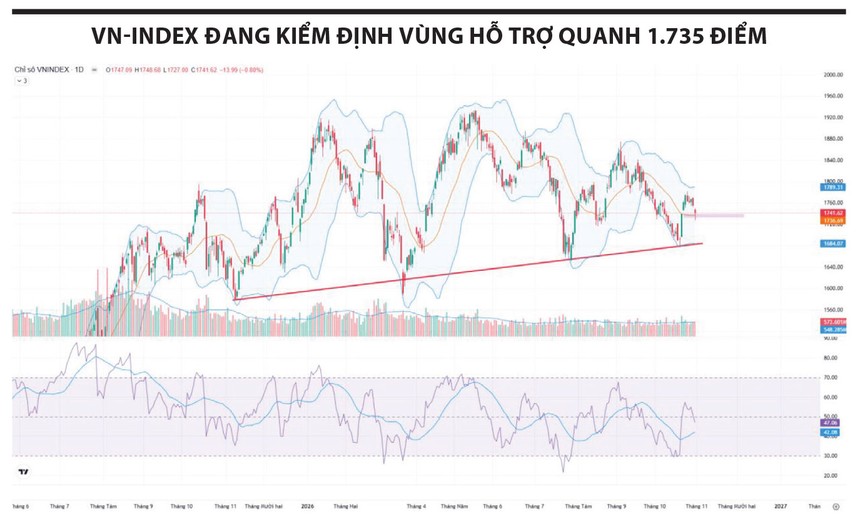
Trên đồ thị ngày, VN-Index đang quay lại kiểm định MA20 và vùng Gap quanh 1.735 điểm. Diễn biến rút chân cho thấy lực cầu bắt đáy bước đầu xuất hiện, mở ra khả năng hình thành đáy thứ hai nếu VN-Index tiếp tục trụ vững trên vùng hỗ trợ. Các chỉ báo kỹ thuật vẫn chưa xác nhận xu hướng tăng khi MA20 tương đối đi ngang, còn RSI vận động trong vùng trung tính.
Trên đồ thị tuần, MA20 đang hướng xuống. VN-Index đã kiểm định MA20 nhưng không thể vượt qua, sau đó quay đầu giảm. RSI dao động trong vùng 40-60, phản ánh trạng thái giằng co giữa bên mua và bên bán. Thị trường vẫn trong trạng thái đi ngang và cần thêm tín hiệu để xác định xu hướng.
Dòng tiền cũng chưa ủng hộ một nhịp tăng mới. Thanh khoản duy trì ở mức thấp, khối ngoại tiếp tục bán ròng, trong khi độ rộng thị trường chưa cải thiện rõ rệt. Đáng chú ý, những cổ phiếu từng đóng vai trò dẫn dắt như VPB, HDB và TCB đang chịu áp lực điều chỉnh.
Ưu tiên bảo toàn vốn, chờ tín hiệu xác nhận
Với nền tảng vĩ mô trong nước tích cực và triển vọng lợi nhuận doanh nghiệp quý IV khả quan, chúng tôi kỳ vọng thị trường có thể xuất hiện nhịp hồi phục trong ngắn hạn vào cuối năm.
Tuy nhiên, khi tín hiệu kỹ thuật và dòng tiền chưa xác nhận, nhà đầu tư không nên giải ngân sớm. Trong bối cảnh thị trường đi ngang, thanh khoản thấp và nhóm cổ phiếu dẫn dắt chịu áp lực điều chỉnh, nhà đầu tư nên duy trì tỷ trọng cổ phiếu khoảng 50%, chưa vội gia tăng vị thế.
Cụ thể, nhà đầu tư nên kiên nhẫn chờ xác nhận đáy thứ hai. Chỉ xem xét tăng tỷ trọng khi VN-Index bảo vệ thành công vùng hỗ trợ, đồng thời thanh khoản và độ rộng thị trường cải thiện.
Tránh mua đuổi trong các phiên tăng mạnh. Khi dòng tiền chưa xác nhận, nhịp hồi có thể chỉ mang tính kỹ thuật. Mua đuổi dễ khiến nhà đầu tư bất lợi về giá vốn và gia tăng rủi ro ngắn hạn.
Ưu tiên quản trị danh mục, tập trung vào cổ phiếu có nền tảng cơ bản tốt, thanh khoản đảm bảo và khả năng giữ giá tốt hơn thị trường chung.
Tuân thủ kỷ luật dừng lỗ. Nếu VN-Index hoặc cổ phiếu trong danh mục phá vỡ vùng đáy quan trọng, đặc biệt khi áp lực bán gia tăng, nhà đầu tư cần chủ động hạ tỷ trọng thay vì tiếp tục nắm giữ với kỳ vọng thị trường sớm hồi phục.