Riêng tháng 10, doanh thu của DMX đạt hơn 12.900 tỷ đồng, mức cao nhất kể từ đầu năm và tăng 4% so với tháng trước.
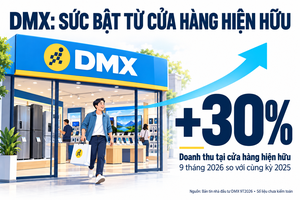
Một điểm đáng chú ý trong bức tranh kinh doanh của MWG trong 10 tháng đầu là tăng trưởng chủ yếu đến từ hệ thống cửa hàng hiện hữu thay vì mở rộng mạng lưới. Doanh thu trên cửa hàng hiện hữu (SSSG) tăng 29% trong 10 tháng, trong khi các chuỗi tại Việt Nam ghi nhận mức tăng doanh thu từ 28% đến 34% dù không mở thêm cửa hàng mới.
Trong đó, Thế Giới Di Động và Điện Máy Xanh cùng tăng trưởng 28%, còn TopZone tăng 34%. Riêng ngành hàng điện thoại Apple tại TopZone tăng 50% so với cùng kỳ, nhờ sức hút của các sản phẩm mới, bao gồm iPhone 18 series và iPhone Duo được giao hàng trong tháng 10.
Xét theo ngành hàng, nhiều nhóm sản phẩm ghi nhận mức tăng trưởng hai chữ số. Điện thoại Apple tăng 50%, máy lạnh tăng 50%, laptop và gia dụng cùng tăng 30%, phụ kiện tăng 30%, tủ lạnh tăng 25%, điện thoại Android và máy giặt cùng tăng 20%. Trong khi đó, tivi tăng 10% và dịch vụ tăng 15%.
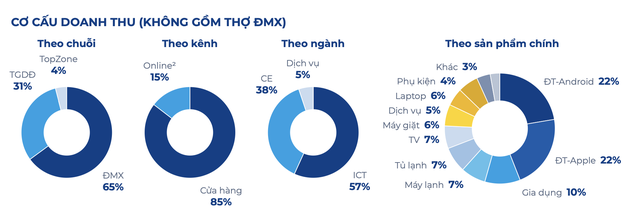
Cơ cấu doanh thu cho thấy Điện Máy Xanh tiếp tục là trụ cột lớn nhất, đóng góp 65% doanh thu, tiếp đến là Thế Giới Di Động với 31% và TopZone với 4%. Theo ngành hàng, nhóm điện thoại và điện tử tiêu dùng (CE) chiếm 38%, nhóm công nghệ thông tin (ICT) chiếm 57%, còn dịch vụ đóng góp 5%.
 |
Trong 10 tháng, doanh thu từ hình thức trả chậm của DMX tăng 52% so với cùng kỳ, đưa tỷ trọng doanh thu trả chậm lên 39%, so với mức 33% cùng kỳ năm trước. Hiện 96% sản phẩm được áp dụng hình thức trả chậm.
Đáng chú ý, DMX cũng ghi nhận 60 triệu giao dịch tại hơn 3.000 cửa hàng, tăng 7% so với cùng kỳ. Giá trị thanh toán tiện ích và ngân hàng đạt 92.000 tỷ đồng, tăng 3%.
Ở mảng dịch vụ, Thợ Điện Máy Xanh đạt tổng doanh thu 3.006 tỷ đồng, tăng 38% so với cùng kỳ. Trong đó, doanh thu từ khách hàng bên ngoài hệ thống Điện Máy Xanh đạt 384 tỷ đồng, tăng 44% và chiếm 13% tổng doanh thu của chuỗi.
Trong khi đó, kênh Super App và Online ghi nhận doanh thu 16.322 tỷ đồng, tăng 40% so với cùng kỳ, đóng góp 15% tổng doanh thu hợp nhất. Super App hiện có 19,8 triệu thành viên, tăng thêm 1,9 triệu thành viên từ đầu năm.
Đối với thị trường nước ngoài, EraBlue tiếp tục là điểm sáng trong chiến lược mở rộng của MWG. Chuỗi bán lẻ điện máy tại Indonesia đạt doanh thu 5.289 tỷ đồng trong 10 tháng, tăng 85% so với cùng kỳ tính theo đồng rupiah Indonesia (IDR). Tăng trưởng doanh thu trên cửa hàng hiện hữu đạt 12%.
Đến cuối tháng 10, EraBlue có 369 cửa hàng, tăng 188 cửa hàng so với đầu năm và tăng 211 cửa hàng so với cùng kỳ năm trước. MWG đặt mục tiêu nâng quy mô chuỗi lên 500 cửa hàng vào năm 2027 và 1.000 cửa hàng vào năm 2030.
Trong khi đó, Điện Máy Xanh có 1.998 cửa hàng, giảm 20 cửa hàng so với cùng kỳ và giảm 10 cửa hàng so với đầu năm. Chuỗi Thế Giới Di Động có 920 cửa hàng, giảm 7 cửa hàng so với cùng kỳ và từ đầu năm.
Ngược lại, TopZone lại tăng thêm 1 cửa hàng từ đầu năm lên 86. Như vậy, ba chuỗi bán lẻ trong nước hiện có tổng cộng 3.004 cửa hàng.
Bước vào quý IV/2026, MWG kỳ vọng sức mua được hỗ trợ bởi mùa bán hàng iPhone 18 và iPhone Duo, các chương trình khuyến mại Black Friday cùng nhu cầu mua sắm cuối năm. Doanh nghiệp hướng đến mục tiêu tăng trưởng doanh thu cả năm 30% so với năm trước.