
Dòng tiền nội đứng ngoài quan sát
Chỉ số VN-Index hiện giảm trên 10% so với đỉnh lịch sử 1.925 điểm thiết lập vào đầu tháng 5/2026, song thị giá đa số cổ phiếu đã điều chỉnh rất mạnh, thanh khoản suy yếu và khối ngoại liên tục bán ròng.
Để đánh giá dòng tiền đang rút khỏi thị trường hay tạm thời đứng ngoài chờ cơ hội, cần phân biệt hai nhóm nhà đầu tư với những động lực khác nhau.
Đối với khối ngoại, đây là quá trình giảm tỷ trọng thực sự, mang tính cơ cấu danh mục hơn là phản ứng trước những biến động ngắn hạn. Nhà đầu tư nước ngoài đã bán ròng 15 quý liên tiếp kể từ quý II/2023, khiến tỷ lệ sở hữu nước ngoài trên sàn HOSE giảm từ khoảng 18% xuống 13%. Riêng tháng 10/2026, khối ngoại bán ròng 22.200 tỷ đồng.
Xu hướng này không chỉ diễn ra tại thị trường chứng khoán Việt Nam mà còn phổ biến tại các thị trường trong khu vực ASEAN. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tăng lên mức 5,34%/năm vào đầu tháng 10/2026, mức cao nhất kể từ năm 2002, làm gia tăng tỷ suất sinh lời yêu cầu đối với các tài sản rủi ro. Đồng thời, dòng vốn toàn cầu đang tập trung vào làn sóng đầu tư trí tuệ nhân tạo (AI) tại các thị trường phát triển.
Bên cạnh đó, thị trường chứng khoán Việt Nam còn đối mặt với những hạn chế riêng như room ngoại và tỷ lệ cổ phiếu tự do chuyển nhượng (free float) tại nhiều doanh nghiệp vốn hóa lớn còn thấp, trong khi cơ cấu thị trường tập trung nhiều vào ngân hàng và bất động sản.
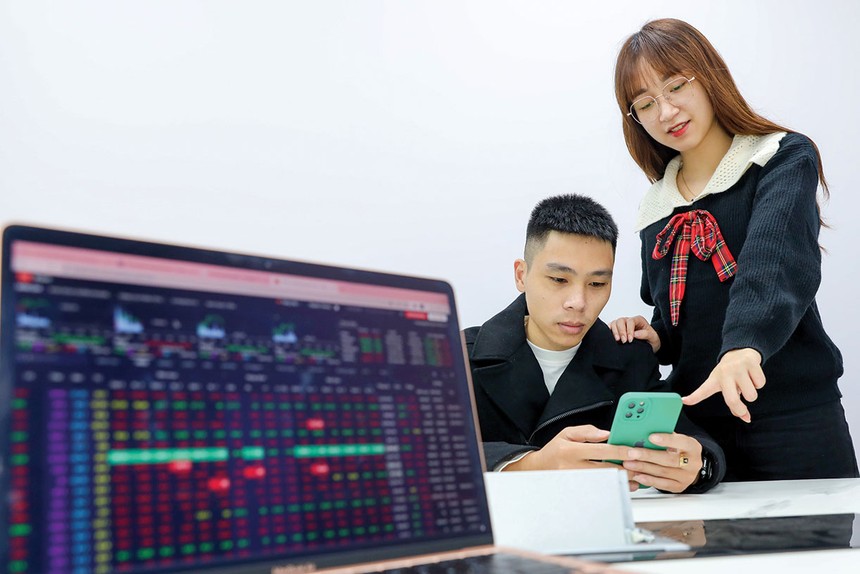
Dòng tiền trong nước, dù chưa thực sự rời bỏ thị trường, nhưng vẫn đang thận trọng chờ đợi. Nhà đầu tư cá nhân - nhóm chiếm tỷ trọng giao dịch lớn nhất trên thị trường - thường nhạy cảm với biến động lãi suất và điều kiện sử dụng đòn bẩy. Khi tiền gửi ngân hàng mang lại lợi suất tốt hơn, còn cơ hội đầu tư trên thị trường chứng khoán chưa rõ ràng, dòng tiền có xu hướng đứng ngoài quan sát.
Xuất hiện tín hiệu của quá trình tái định giá
Dẫu vậy, thị trường đang xuất hiện bốn tín hiệu của quá trình tái định giá.
Thứ nhất, mặt bằng định giá cổ phiếu đã về vùng hấp dẫn hơn. P/E của VN-Index giảm về khoảng 11 lần, thấp hơn đáng kể so với mức 13,9 lần vào cuối năm 2023 và không còn quá xa vùng 9,5 lần vào cuối năm 2022 - giai đoạn thị trường điều chỉnh mạnh do cú sốc trên thị trường trái phiếu doanh nghiệp.
Thứ hai, chi phí vốn bắt đầu có tín hiệu đảo chiều. Ngân hàng Nhà nước (NHNN) đã yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5%/năm lãi suất huy động kỳ hạn từ 6 tháng trở lên và hạ lãi suất cho vay từ 1,5-2%/năm với lĩnh vực ưu tiên. Đồng thời, NHNN mua ngoại tệ thông qua hợp đồng hoán đổi kỳ hạn 182 ngày, với khối lượng trúng thầu khoảng 1,8 tỷ USD, tương đương bơm khoảng 44.800 tỷ đồng vào hệ thống nhằm hỗ trợ thanh khoản hệ thống, hỗ trợ cho mục tiêu hạ lãi suất. Lãi suất qua đêm liên ngân hàng đã giảm từ 6,1%/năm vào ngày 6/11/2026 xuống 4,4%/năm vào ngày 10/11/2026.
Đáng chú ý, từ ngày 11/11, NHNN mua USD giao ngay ở mức 25.500 đồng/USD vào thứ Hai và thứ Tư hàng tuần, vừa tạo mức sàn mềm cho tỷ giá, vừa hỗ trợ thanh khoản tiền đồng.
Dữ liệu lịch sử cho thấy, trong 13 lần NHNN mua ngoại tệ giai đoạn 2016 - 2023, có tới 11 lần VN-Index tăng sau 1 tháng và 12 lần chỉ số này tăng sau 3 tháng, với mức tăng bình quân sau 3 tháng là 9,9%. Dù mẫu thống kê còn nhỏ, đây vẫn là tín hiệu đáng theo dõi.
Thứ ba, giá dầu Brent đã giảm từ mức 112 USD/thùng vào ngày 23/10 xuống 93 - 94 USD/thùng vào đầu tháng 11, trong khi cán cân thương mại Việt Nam chuyển sang xuất siêu từ tháng 9. Điều này hỗ trợ cho tỷ giá cũng như điều hành lãi suất VND.
Thứ tư, VN-Index tích lũy trong vùng 1.700 - 1.800 điểm, phản ánh quá trình thị trường định giá lại theo mặt bằng lãi suất và triển vọng lợi nhuận mới.
Để xác nhận quá trình tái định giá hoàn tất, cần theo dõi ba điều kiện: VN-Index đóng cửa trên 1.800 điểm với khối lượng giao dịch cao hơn trung bình; khối ngoại mua ròng ít nhất 2 tháng liên tiếp, lan tỏa sang từ 3 nhóm ngành có thanh khoản lớn trở lên và chứng chỉ quỹ của ít nhất 2 ETF lớn tăng trở lại trong 4 tuần liên tiếp. Trong trường hợp các tín hiệu này không đồng thuận, thị trường có thể cần tiếp tục giai đoạn tích lũy trong thời gian dài hơn.
Cơ hội 2027 sẽ thuộc về cổ phiếu có nền tảng cơ bản tốt
Năm 2027 là năm bản lề của nền kinh tế Việt Nam, với mục tiêu tăng trưởng tối thiểu 10%. Ba động lực đầu tư công, FDI và xuất khẩu được kỳ vọng cộng hưởng, tạo nền tảng hỗ trợ tăng trưởng kinh tế và lợi nhuận doanh nghiệp niêm yết.
Việc FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp mở ra triển vọng thu hút khoảng 2,2 tỷ USD từ các quỹ đầu tư thụ động, giải ngân theo bốn đợt đến tháng 9/2027. Bên cạnh đó là cơ hội thu hút vốn từ các quỹ chủ động. Tuy nhiên, dòng vốn này không tự động chảy vào Việt Nam, mà phụ thuộc vào chất lượng doanh nghiệp niêm yết, triển vọng lợi nhuận, thanh khoản và những cải thiện về nền tảng vĩ mô.
Ở chiều ngược lại, mặt bằng lãi suất duy trì ở nền cao, chi phí đầu vào chưa thực sự hạ nhiệt có thể tiếp tục là rào cản cho việc tiếp cận tín dụng và cải thiện biên lợi nhuận của doanh nghiệp.
Trong chu kỳ mới của thị trường chứng khoán, dòng tiền được dự báo dịch chuyển theo động lực lợi nhuận, tập trung vào bốn nhóm ngành.
Một là, nhóm hưởng lợi từ đầu tư công và hạ tầng, gồm xây dựng, vật liệu xây dựng, hạ tầng giao thông và năng lượng. Giải ngân đầu tư công năm 2026 có thể đạt 100% kế hoạch và xu hướng này có thể kéo dài sang năm 2027.
Hai là, nhóm công nghiệp gắn với dòng vốn FDI, bao gồm bất động sản công nghiệp, cảng biển và logistics. Vốn FDI đăng ký 9 tháng đầu năm 2026 đạt gần 55 tỷ USD, tăng 74% so với cùng kỳ, tập trung vào các dự án quy mô lớn trong lĩnh vực công nghiệp chế biến, chế tạo.
Đáng chú ý, ngay trong giai đoạn bán ròng, khối ngoại vẫn mua ròng chọn lọc ở các nhóm cảng biển, điện, dầu khí và tài nguyên cơ bản. Đây là những lĩnh vực có nhiều doanh nghiệp sở hữu tài sản lớn, dòng tiền tương đối ổn định.
Ba là, nhóm ngân hàng và dịch vụ tài chính. Nhóm này dự báo sẽ hưởng lợi khi lãi suất và thanh khoản dịu đi, kết hợp với triển vọng tín dụng tăng trưởng. Tuy nhiên, cơ hội sẽ phân hóa. Những ngân hàng có chất lượng tài sản tốt, còn dư địa mở rộng tín dụng cho các dự án đầu tư quy mô lớn và đáp ứng tốt chuẩn an toàn vốn Basel III sẽ có lợi thế hơn.
Bốn là, nhóm tiêu dùng và bán lẻ, được hỗ trợ bởi triển vọng cải thiện thu nhập và sức mua. Tổng mức bán lẻ 9 tháng đầu năm tăng 13,4%, tăng trưởng thực khoảng 7,8%, trong khi thu nhập bình quân đầu người dự kiến vượt 6.200 USD vào năm 2027.
Dù vậy, cơ hội đầu tư không chỉ phụ thuộc vào triển vọng ngành mà quan trọng hơn là khả năng chuyển hóa các động lực tăng trưởng thành lợi nhuận thực tế và khả năng quản trị rủi ro trước các biến động của thị trường.
Trong giai đoạn thị trường tái định giá, nhà đầu tư nên đi sâu vào nền tảng doanh nghiệp, dựa trên bốn tiêu chí. Trước hết là lợi nhuận tăng trưởng có thể nhìn thấy được, gắn với các động lực vĩ mô thực chất, thay vì chỉ dựa vào câu chuyện kỳ vọng. Tiếp theo là sức khỏe tài chính lành mạnh, thể hiện qua đòn bẩy thấp, dòng tiền và cổ tức ổn định. Trong bối cảnh lãi suất chưa giảm nhanh, đây là yếu tố bảo vệ quan trọng trước biến động thị trường. Tiêu chí thứ ba là khả năng tiếp nhận dòng vốn lớn. Những cổ phiếu đủ điều kiện tham gia rổ chỉ số FTSE, còn room ngoại, có free float và thanh khoản tốt sẽ có lợi thế đón dòng vốn từ quá trình nâng hạng. Cuối cùng là định giá hợp lý so với tốc độ tăng trưởng lợi nhuận, tận dụng cơ hội khi P/E giảm xuống mức hấp dẫn.
Về chiến lược, khi VN-Index quanh vùng 1.700 - 1.800 điểm, nhà đầu tư nên giải ngân từng phần, duy trì tỷ trọng danh mục cân bằng và chỉ gia tăng tỷ trọng khi thị trường xác nhận xu hướng phục hồi. Ngoài ra, nhà đầu tư không nên sử dụng đòn bẩy cao để đón đầu cơ hội.
Những rủi ro cần tiếp tục theo dõi gồm khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất tại cuộc họp ngày 9/12, diễn biến giá dầu và lạm phát... Bên cạnh đó, các tín hiệu điều hành chính sách tiền tệ, tỷ giá và thị trường ngoại hối trong nước sẽ tiếp tục ảnh hưởng đến khả năng quay trở lại của dòng tiền.
Cơ hội tái định giá cổ phiếu trong năm 2027 là có cơ sở, nhưng thị trường sẽ có sự phân hóa rõ nét. Dòng tiền sẽ chọn lọc hơn, hướng tới những doanh nghiệp có tăng trưởng lợi nhuận rõ ràng, nền tảng tài chính vững chắc, định giá hợp lý và vững vàng trong một chu kỳ mới.