
Nhịp hồi phục chưa đủ sức lan tỏa
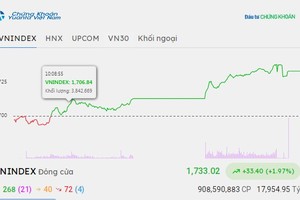
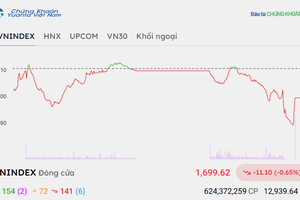
Thị trường chứng khoán trong nước vừa trải qua tuần giao dịch nhiều biến động khi VN-Index liên tục đảo chiều giữa áp lực bán và lực cầu bắt đáy. Phiên giao dịch ngày 2/11 ghi nhận mức giảm gần 31 điểm của VN-Index, đưa chỉ số về 1.710,72 điểm. Áp lực bán tiếp tục duy trì trong phiên 3/11, trước khi lực cầu gia tăng mạnh giúp VN-Index bật tăng 33,4 điểm (+1,97%) trong phiên 4/11. Tuy nhiên, đà hồi phục nhanh chóng gặp thử thách khi chỉ số tiến gần vùng 1.750 điểm. Trong phiên 6/11, trước diễn biến kém tích cực của chứng khoán toàn cầu, VN-Index có thời điểm giảm hơn 21 điểm. Dù vậy, lực cầu bắt đáy xuất hiện đã giúp chỉ số thu hẹp đà giảm, đóng cửa tại 1.725,36 điểm, tương ứng giảm 0,93%.
Xét về dòng tiền, thanh khoản cải thiện trong phiên hồi phục nhưng nhanh chóng thu hẹp trở lại ở các phiên tiếp theo, cho thấy sự đồng thuận chưa thực sự bền vững. Nhóm ngân hàng, chứng khoán và một số cổ phiếu vốn hóa lớn đóng vai trò nâng đỡ chỉ số; trong đó, VIX và VND trở thành điểm sáng khi thu hút dòng tiền tích cực. Tuy nhiên, lực cầu vẫn chưa lan tỏa trên diện rộng. Khối ngoại tiếp tục bán ròng trong phần lớn tuần giao dịch, dù áp lực đã thu hẹp trong phiên cuối tuần, phản ánh tâm lý thận trọng vẫn hiện hữu.
Vn-index giằng co dưới ngưỡng kháng cự
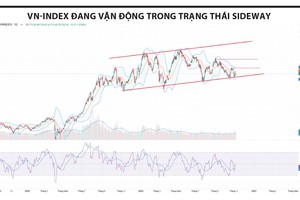
Về kỹ thuật, VN-Index đang nỗ lực cân bằng sau khi kiểm định vùng hỗ trợ 1.690 - 1.700 điểm. Trên đồ thị ngày, chỉ số tiếp tục giằng co dưới cả MA10 và MA20, RSI đạt 45,47, trong khi MACD duy trì trạng thái dương nhẹ, cho thấy động lượng giảm đã phần nào suy yếu nhưng lực hồi phục vẫn chưa đủ rõ nét. Tuy nhiên, trên đồ thị tuần, các tín hiệu kỹ thuật còn khá tiêu cực và cần thêm thời gian để phục hồi.
Trong tuần này, vùng 1.700 - 1.720 điểm tiếp tục đóng vai trò hỗ trợ quan trọng với chỉ số VN-Index, trong khi 1.750 - 1.770 điểm là vùng kháng cự cần vượt qua để cải thiện xu hướng. Nếu giữ vững vùng hỗ trợ và thanh khoản cải thiện, chỉ số có thể tiếp tục kiểm định vùng kháng cự phía trên. Ngược lại, nếu đánh mất mốc 1.700 điểm, rủi ro điều chỉnh về vùng 1.670 - 1.680 điểm sẽ gia tăng.
Trong bối cảnh này, nhà đầu tư nên duy trì tỷ trọng cổ phiếu hợp lý, hạn chế sử dụng đòn bẩy và tránh mua đuổi. Hoạt động giải ngân nên thực hiện từng phần tại các nhịp điều chỉnh, quan sát kỹ các vùng hỗ trợ, kháng cự để kiểm soát rủi ro, tránh sử dụng toàn bộ nguồn vốn quá nhanh.
Thanh khoản hệ thống đón thêm động lực hỗ trợ
Một trong những thông tin đáng chú ý trong tuần qua là việc Ngân hàng Nhà nước triển khai nghiệp vụ hoán đổi ngoại tệ USD/VND kỳ hạn 182 ngày, quy mô tối đa 2 tỷ USD, tương đương gần 48.800 tỷ đồng, nhằm bổ sung nguồn vốn VND trung hạn cho hệ thống ngân hàng. Bên cạnh đó, cả 46/46 ngân hàng thương mại đã giảm 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên theo chỉ đạo của Ngân hàng Nhà nước. Lãi suất cho vay phát sinh mới cũng giảm từ 0,2 - 0,5%/năm, trong khi hơn 20 ngân hàng triển khai các gói tín dụng ưu đãi với mức giảm 1,5 - 2%/năm. Những động thái này góp phần cải thiện thanh khoản, giảm chi phí vốn và hỗ trợ hoạt động sản xuất - kinh doanh, qua đó tạo môi trường thuận lợi hơn cho thị trường chứng khoán.
Ở góc độ vĩ mô, kinh tế 10 tháng tiếp tục ghi nhận nhiều điểm sáng khi xuất nhập khẩu đạt 1.010,55 tỷ USD, tăng 32,3%; FDI đăng ký đạt 54,85 tỷ USD, tăng 74% và giải ngân đầu tư công đạt 783.900 tỷ đồng, tăng 19,8%. Tuy nhiên, CPI bình quân tăng 4,57%, trong khi cán cân thương mại chuyển sang nhập siêu 12,07 tỷ USD, đặt ra thách thức đối với điều hành lãi suất và tỷ giá trong những tháng cuối năm.
Nhìn chung, các chính sách hỗ trợ thanh khoản và giảm lãi suất tiếp tục tạo nền tảng tích cực cho thị trường trung hạn. Tuy nhiên, khi xu hướng kỹ thuật chưa xác nhận đảo chiều và dòng tiền chưa cải thiện rõ nét, vẫn cần thêm thời gian để đánh giá hiệu quả lan tỏa của các chính sách này.