
Sức ép lãi suất cao
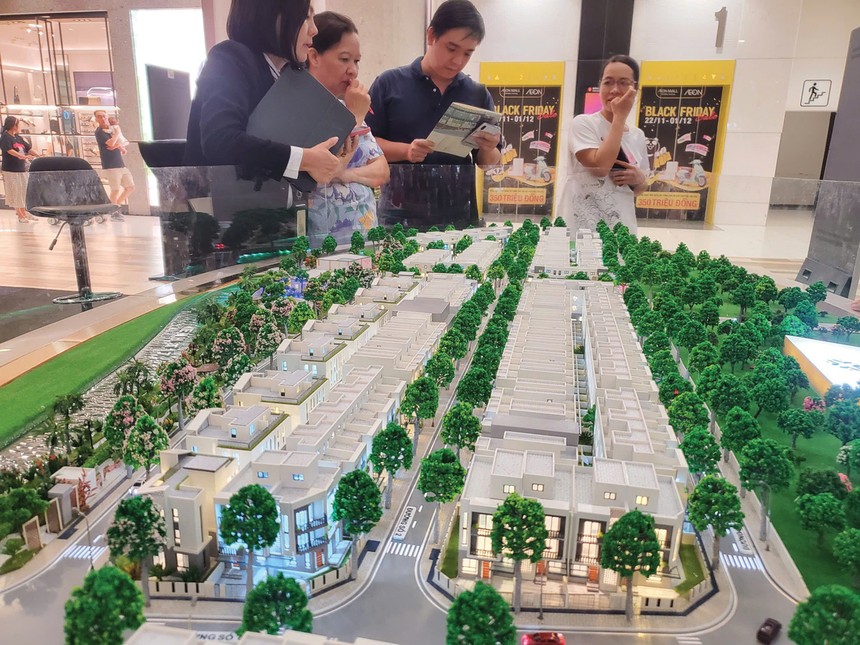
Trao đổi với Báo Đầu tư Chứng khoán về tâm lý người mua nhà giai đoạn hiện tại, bà Đỗ Thị Ngọc Ánh - Quản lý kinh doanh cấp cao, Batdongsan.com.vn cho hay, người mua không còn ra quyết định chủ yếu dựa trên kỳ vọng giá tăng trong giai đoạn hiện tại. Quy hoạch, hạ tầng, pháp lý, chất lượng sống và khả năng tài chính đang trở thành những “bộ lọc” quan trọng.
Theo đại diện Batdongsan.com.vn, lãi suất vẫn là “ranh giới tâm lý” trong quyết định vay. Phần lớn người tiêu dùng đánh giá mức 5-7%/năm mới là vùng phù hợp để vay mua bất động sản, thấp hơn nhiều so với mức lãi suất cho vay niêm yết của các ngân hàng hiện tại.
“Khi lãi suất cho vay mua nhà vượt 7%/năm, tâm lý người mua bắt đầu phân hóa và nếu trên 10%/năm, sức chịu đựng giảm rõ rệt và phần lớn sẽ cân nhắc lại quyết định xuống tiền. Ở giai đoạn này, lãi suất không chỉ là chi phí vốn, mà còn là thước đo niềm tin. Người tiêu dùng không chờ đợi lãi suất thấp kỷ lục, mà là một mặt bằng đủ ổn định để có thể cân đối tài chính dài hạn”, bà Ánh nói và cho biết thêm rằng, có đến 84% người mua nhà để ở cho biết có nhu cầu vay, nhưng khả năng trả nợ hàng tháng cần được kiểm soát chặt chẽ.
Phần lớn người mua, kể cả ở nhóm thu nhập cao, đều ưu tiên dành khoảng 20-40% thu nhập cho khoản trả góp mua nhà, thay vì sử dụng đòn bẩy ở mức tối đa. Những con số này phản ánh tâm lý kiểm soát rủi ro tài chính ngày càng rõ trong nhóm mua nhà để ở.
Công ty cổ phần Chứng khoán MB (MBS) nhận định, sau giai đoạn tăng trưởng mạnh mẽ 2024-2025, thị trường bất động sản bước vào chu kỳ điều chỉnh từ đầu năm 2026 trong bối cảnh mặt bằng lãi suất tăng cao.
Áp lực tài chính gia tăng đối với cả người mua nhà và chủ đầu tư khiến thanh khoản thị trường giảm mạnh, đẩy bức tranh kinh doanh của các doanh nghiệp trong ngành vào trạng thái phân hóa rõ nét.
Xu hướng thận trọng của nhà đầu tư được cho là còn kéo dài khi lãi suất huy động kỳ hạn 12 tháng hiện tăng thêm khoảng 0,3 điểm phần trăm so với quý III, dao động từ 7,5-9%/năm.
Về nguồn cung, theo MBS, trong giai đoạn 2026-2027, lượng sản phẩm sơ cấp tiếp tục duy trì ở mức cao khi các chủ đầu tư lớn như Vinhomes, Sun Group, Masterise… thực hiện bán hàng tại các đại dự án (chỉ tính 6 tháng đầu năm 2026, nguồn cung căn hộ tại Hà Nội đã đạt 16.600 căn, tăng 57% so với cùng kỳ năm trước), kéo theo giá căn hộ điều chỉnh giảm khoảng 10-20% so với cùng kỳ (tùy vị trí và phân khúc).
Tại TP.HCM, nguồn cung căn hộ cũng tăng mạnh 228% lên 4.600 căn, tập trung chủ yếu ở khu vực ngoại thành. Nguồn cung dồi dào kết hợp với lãi suất cao kéo dài dự báo sẽ tiếp tục gây sức ép lên thanh khoản thị trường trong thời gian tới.
Bối cảnh thị trường trầm lắng khiến hầu hết các chủ đầu tư hạn chế mở bán dự án mới. Theo MBS, trong 9 tháng đầu năm 2026, lượng mở bán mới trên thị trường chủ yếu đến từ các đại dự án của Vinhomes như Hạ Long Xanh, Cần Giờ và Hải Vân Bay, trong khi các doanh nghiệp niêm yết khác hầu như chưa ghi nhận kế hoạch mở bán đáng chú ý nào trong 1-2 quý tới.
Trong bối cảnh thị trường khó khăn, tỷ lệ hấp thụ giảm mạnh, đa phần các doanh nghiệp tập trung bàn giao các dự án đã mở bán trong giai đoạn trước đó, thay vì mở bán mới, nên kết quả kinh doanh quý III/2026 sẽ phân hóa rõ nét theo hiệu quả bán hàng.
Đơn cử, theo MBS, nhờ bàn giao các dự án Wonder City, Royal Island và mở bán các dự án Global Gate, Sài Gòn Park, Công ty cổ phần Vinhomes dự báo ghi nhận lợi nhuận sau thuế tăng 321% so với cùng kỳ năm trước.
Công ty cổ phần Vincom Retail cũng được dự báo tăng trưởng lợi nhuận ròng nhờ các trung tâm thương mại mới đi vào vận hành và tỷ lệ lấp đầy cải thiện.
Trong khi đó, các chủ đầu tư như Công ty cổ phần Đầu tư Nam Long, Công ty cổ phần Đầu tư và Kinh doanh Nhà Khang Điền, Công ty cổ phần Bluemarq Group dự báo lợi nhuận suy giảm lần lượt là 52%, 36% và 30% so với cùng kỳ năm trước do bàn giao số ít sản phẩm tại các dự án hiện hữu.
Tái định vị giá trị thực
Bà Phạm Thị Miền - Phó viện trưởng Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS-IRE) nhận định, thị trường bất động sản những tháng cuối năm 2026 sẽ chứng kiến xu hướng phân hóa ở nhiều cấp độ: Giữa các phân khúc, giữa các khu vực, thậm chí đi sâu đến từng dự án, từng sản phẩm trong mỗi dự án. Đây cũng chính là thời điểm để các sản phẩm bất động sản tái định vị giá trị thực.
Theo bà Miền, sự chững lại của thị trường thời gian qua không đồng nghĩa với việc các chủ đầu tư dừng kế hoạch ra hàng, mà có xu hướng kéo dài thời gian mở bán để thăm dò tâm lý khách hàng, từ đó điều chỉnh các chính sách bán hàng phù hợp hơn.
Nhiều chủ đầu tư đang tích cực giãn tiến độ thanh toán, bắt tay với ngân hàng đối tác để tung ra các gói tín dụng ưu đãi nhằm hỗ trợ người mua tiếp cận nguồn vốn. Nhờ đó, thị trường vẫn duy trì sự ổn định, dù thanh khoản chững lại.
Còn bà Nguyễn Hồng Vân - Giám đốc JLL Hà Nội đánh giá, lãi suất đang tác động đến niềm tin của người mua dự án, việc hạch toán dòng tiền phụ thuộc không chỉ vào lãi suất, mà còn từ thu nhập (thiếu ổn định hơn trước), khiến cho người mua trở nên cẩn trọng hơn. Điều này tác động không chỉ tới thị trường đầu tư, mà cả với người có nhu cầu mua ở thật.