
Bài toán lãi suất và hiệu suất
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV dẫn số liệu, nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026 - 2030 dự kiến khoảng 38,5 triệu tỷ đồng, tương đương khoảng 1.467 tỷ USD. Trong đó, vốn đầu tư khu vực Nhà nước khoảng 8,5 triệu tỷ đồng, chiếm 22%; vốn FDI thực hiện khoảng 4,8 triệu tỷ đồng, chiếm 12,5%; còn khu vực tư nhân trong nước và các nguồn khác cần đóng góp khoảng 25,5 triệu tỷ đồng, tương đương 65,5%.
Bình quân mỗi năm, nền kinh tế cần huy động khoảng 7,7 triệu tỷ đồng, tương đương khoảng 40% GDP danh nghĩa. Đây là một thách thức lớn, bởi nguồn lực không chỉ cần được huy động, mà còn phải phân bổ đúng địa chỉ và sử dụng hiệu quả. Trong khi đó, kênh tín dụng ngân hàng vốn đóng vai trò chủ lực trong cung ứng vốn cho nền kinh tế đang đứng trước những giới hạn nhất định.
Theo phân tích của TS. Cấn Văn Lực, tín dụng ngân hàng đã gần tới giới hạn về tỷ lệ đòn bẩy. Chênh lệch tổng dư nợ tín dụng và tiền gửi đến cuối tháng 9/2026 vào khoảng 2 triệu tỷ đồng, phản ánh áp lực thanh khoản trong hệ thống tổ chức tín dụng. Ở chiều khác, thị trường vốn, bao gồm cổ phiếu, trái phiếu và quỹ đầu tư, vẫn chưa phát triển tương xứng với nhu cầu. Thị trường chứng khoán còn những hạn chế về chất lượng hàng hóa, cơ cấu nhà đầu tư, mức độ tập trung và tính chuyên nghiệp. Điều này tạo ra một nghịch lý, nền kinh tế cần vốn dài hạn để tăng trưởng, nhưng phần lớn doanh nghiệp vẫn phải phụ thuộc vào tín dụng ngân hàng, trong khi các kênh huy động vốn trung và dài hạn chưa phát huy đầy đủ vai trò.
Khuyến nghị được TS. Cấn Văn Lực đưa ra là, cần tái cấu trúc thị trường tài chính, các kênh dẫn vốn và cách thức phân bổ nguồn lực. Đây không chỉ là vấn đề chính sách vĩ mô mà còn là bài toán trực tiếp đối với doanh nghiệp. Khi nguồn vốn không còn dồi dào như trước, doanh nghiệp phải lựa chọn kỹ hơn những dự án đầu tư, lĩnh vực kinh doanh và tài sản cần nắm giữ. Những khoản đầu tư dài hạn, hiệu quả thấp hoặc không còn phù hợp với chiến lược có thể trở thành đối tượng được xem xét tái cơ cấu.
Khi chi phí vốn tăng, hiệu quả đầu tư trở thành ưu tiên hàng đầu. Ông Lực cho biết, hệ số ICOR của Việt Nam giai đoạn 2021 - 2025 ở mức 6 lần, cao hơn mục tiêu 4,5 - 4,8 lần trong giai đoạn 2026 - 2030. Hệ số này cũng cao hơn mức khoảng 4 lần của Trung Quốc trong giai đoạn 1982 - 2008 và 3 lần của Hàn Quốc trong giai đoạn 1961 - 1980. ICOR cao cho thấy cần nhiều vốn hơn để tạo ra một đơn vị tăng trưởng. Khi chi phí vốn tăng, hiệu quả đầu tư thấp sẽ khiến sức ép tài chính càng lớn.
Với doanh nghiệp, vay được tiền đã khó, điều khó hơn là sử dụng khoản vốn đó như thế nào để tạo ra dòng tiền đủ nhanh để trả lãi và hoàn vốn. Một dự án có thể tạo ra doanh thu lớn nhưng vẫn gây áp lực lên bảng cân đối kế toán nếu thời gian thu hồi vốn kéo dài. Ngược lại, việc giải phóng vốn khỏi những tài sản không còn phù hợp có thể giúp doanh nghiệp cải thiện khả năng thanh toán, giảm nhu cầu vay mới và tập trung vào những lĩnh vực có hiệu quả cao hơn.
Lực đẩy tái cơ cấu
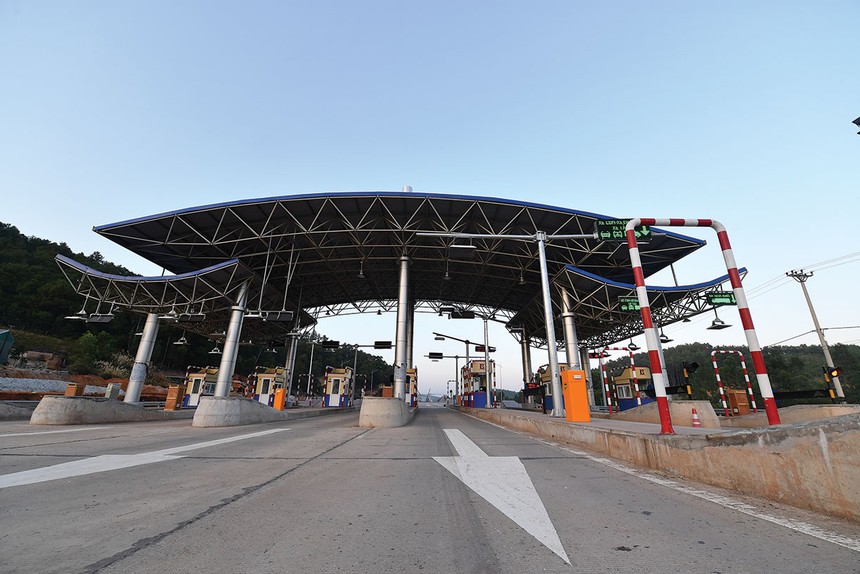
Ngày 21/10/2026, Hội đồng quản trị Công ty cổ phần Tasco (mã HUT) đã thông qua chủ trương chuyển nhượng, tái cấu trúc toàn bộ các dự án BOT, đồng thời chuyển nhượng toàn bộ phần vốn tại Công ty TNHH MTV Tasco BOT và các doanh nghiệp dự án BOT. Nếu hoàn tất, Tasco sẽ không còn sở hữu phần vốn tại các doanh nghiệp được chuyển nhượng. Quyết định này đánh dấu bước ngoặt đối với doanh nghiệp từng được thị trường biết đến với danh xưng “ông trùm BOT”.
Theo báo cáo thường niên năm 2024, Tasco sở hữu và vận hành 5 dự án BOT trọng điểm, với tổng mức đầu tư khoảng 6.180 tỷ đồng. Thực tế, BOT vẫn tạo ra nguồn thu đáng kể cho doanh nghiệp. Năm 2024, doanh thu phí của Tasco đạt khoảng 738 tỷ đồng, tăng 23% so với năm trước. Năm 2025, doanh thu phí của Công ty vẫn đạt khoảng 718 tỷ đồng. Vì vậy, việc Tasco rút khỏi các dự án BOT không đơn thuần xuất phát từ sự suy giảm doanh thu. Vấn đề nằm ở hiệu quả sử dụng vốn và sự thay đổi trong chiến lược phát triển của doanh nghiệp.
Sau khi mở rộng sang hệ sinh thái ô tô thông qua SVC Holdings, Tasco xây dựng mô hình kinh doanh xoay quanh phân phối ô tô, bảo hiểm, tài chính, bảo dưỡng và các dịch vụ liên quan. Năm 2025, doanh thu hợp nhất của Tasco đạt 52.533 tỷ đồng, lợi nhuận sau thuế đạt 630 tỷ đồng, tổng tài sản đạt 52.231 tỷ đồng. Với quy mô kinh doanh mới, Tasco phải lựa chọn những lĩnh vực có khả năng tạo ra hiệu quả cao hơn trên mỗi đồng vốn. BOT có đặc điểm vốn đầu tư lớn, thời gian hoàn vốn dài và chịu ảnh hưởng bởi lưu lượng phương tiện, mức phí, nghĩa vụ tài chính cũng như các điều khoản hợp đồng. Trong khi đó, hệ sinh thái ô tô mở ra nhiều cơ hội tạo doanh thu trên cùng một khách hàng, từ phân phối xe, bảo hiểm đến dịch vụ tài chính và hậu mãi.
Báo cáo tài chính quý III/2026 của Công ty cổ phần Tập đoàn Bệnh viện TNH (mã TNH) cho thấy khá rõ áp lực tài chính xuất phát từ quá trình mở rộng hệ thống.
Ba quý đầu năm 2026, TNH ghi nhận doanh thu thuần hơn 460 tỷ đồng, tăng 27% so với cùng kỳ, nhưng lỗ sau thuế gần 116,9 tỷ đồng. Riêng quý III, doanh thu của Công ty đạt hơn 184,5 tỷ đồng, tăng 24%. Bệnh viện TNH Việt Yên ghi nhận doanh thu tăng 41%, lượt khám ngoại trú tăng 27% và bệnh nhân nội trú tăng 25%. Bệnh viện TNH Lạng Sơn chính thức hoạt động từ ngày 15/7/2026, đánh dấu bước mở rộng tiếp theo của hệ thống.
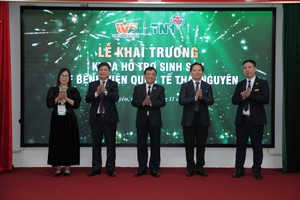
Doanh thu tăng song chưa đủ bù đắp chi phí. Giá vốn 9 tháng của TNH lên tới hơn 448 tỷ đồng. Chi phí tài chính quý III tăng 141%, lên hơn 30 tỷ đồng, chủ yếu do lãi vay phát sinh từ khoản đầu tư Bệnh viện TNH Việt Yên và dự án Bệnh viện Quốc tế Thái Nguyên giai đoạn 3. Tính đến cuối tháng 9/2026, TNH có tổng nợ phải trả gần 1.394 tỷ đồng, trong đó vay và nợ thuê tài chính hơn 1.277 tỷ đồng.
Đây là đặc điểm của mô hình đầu tư bệnh viện, doanh nghiệp phải chi tiền xây dựng, mua thiết bị, tuyển dụng bác sĩ và nhân viên y tế trước khi lượng bệnh nhân đạt đủ quy mô. Lãnh đạo TNH từng cho biết, một bệnh viện thông thường cần khoảng 3 - 5 năm để đạt điểm hòa vốn. Theo kế hoạch, TNH Việt Yên dự kiến có lãi từ năm 2027, còn TNH Lạng Sơn được kỳ vọng đạt điểm hòa vốn trước năm 2028.
Khoản lỗ hiện tại vì vậy mang đặc trưng của giai đoạn đầu tư, nhưng không đồng nghĩa doanh nghiệp có thể kéo dài tình trạng này vô thời hạn. Bài toán của TNH là tăng công suất khai thác, cải thiện lượng bệnh nhân và chuyển doanh thu thành dòng tiền, trong khi vẫn phải kiểm soát chi phí lãi vay. Nếu các bệnh viện mới chậm đạt điểm hòa vốn, doanh nghiệp sẽ phải đối mặt với áp lực huy động thêm vốn hoặc gia tăng đòn bẩy tài chính.
Doanh nghiệp được đánh giá có bức tranh tài chính lành mạnh thuộc nhóm đầu trên thị trường chứng khoán Việt Nam là Công ty cổ phần May Sông Hồng (mã MSH) cũng cho thấy ảnh hưởng lớn từ diễn biến lãi suất. Báo cáo tài chính quý III/2026 của doanh nghiệp cho thấy, trong kỳ, doanh thu tài chính giảm 37%, còn hơn 108 tỷ đồng, trong khi chi phí tài chính tăng 20%, lên gần 81 tỷ đồng.
Những câu chuyện doanh nghiệp như trên cho thấy áp lực tài chính đang tác động theo những cách khác nhau. Bởi vậy, vấn đề được quan tâm hàng đầu trong quý IV/2026 và năm 2027 là kiểm soát lãi suất, qua đó, doanh nghiệp có thêm dư địa tăng trưởng và tính tới khả năng mở rộng sản xuất, đầu tư.
Trong bài toán vốn 2027, không ít doanh nghiệp tính tới việc xây dựng một hệ thống tài chính cân bằng hơn nhằm giảm sự phụ thuộc vào tín dụng ngân hàng, có thêm lựa chọn huy động vốn dài hạn và phù hợp hơn với chu kỳ đầu tư. Thị trường chứng khoán và trái phiếu doanh nghiệp tiếp tục được kỳ vọng trở thành kênh cung ứng vốn thực chất, thay vì chỉ là lựa chọn bổ sung.