
Tiến thoái lưỡng nan
Anh Thành Luân, nhà đầu tư đang sinh sống tại phường An Khánh - TP.HCM, dùng tiền tích lũy kết hợp vốn vay ngân hàng để mua 3 căn hộ tại 3 dự án khác nhau của Tập đoàn Bcons.
Hiện tại, danh mục dự án của anh có những sản phẩm bước vào giai đoạn hoàn thiện, bàn giao hoặc giao dịch trên thị trường thứ cấp. Chẳng hạn, căn hộ Bcons Avenue được chủ đầu tư tiến hành bàn giao trong cuối tháng 10 này, hay như căn hộ Green Diamond thuộc dự án Bcons City đã có thông báo chương trình dành cho khách hàng nhận bàn giao sớm…
Khi xuống tiền, anh kỳ vọng giá bất động sản tăng theo tiến độ hoàn thiện dự án, qua đó có thể chuyển nhượng để thu lợi nhuận hoặc tiếp tục nắm giữ tài sản trong dài hạn. Tuy nhiên, bài toán tài chính hiện nay trở nên căng thẳng khi các đợt thanh toán cuối đang đến gần trong bối cảnh lãi suất ngân hàng cho các khoản vay mua nhà tăng cao.
“Để thu hồi vốn cũng như giảm bớt gánh nặng tài chính, vợ chồng tôi thống nhất bán bớt 2 căn hộ, thế nhưng tới nay chưa tìm được người mua ở mức giá kỳ vọng. Nếu hạ giá thì lỗ, mà tiếp tục nắm giữ thì áp lực trả lãi vay ngày càng vượt quá khả năng xoay xở”, nhà đầu tư này chia sẻ.
Tương tự là trường hợp của anh Văn Sỹ - chủ một căn hộ nhỏ tại chung cư Sen Hồng ở phường Dĩ An - TP.HCM, từ chỗ kỳ vọng sinh lời nhờ bất động sản, giờ cũng rơi vào thế “tiến thoái lưỡng nan”.
Nhà đầu tư này kể, do lãi suất ngân hàng tăng cao trong khi thu nhập cá nhân giảm, anh quyết định rao bán căn hộ với giá 1,3 tỷ đồng. Nhiều khách liên hệ hỏi thông tin, trực tiếp đến xem nhà và tỏ ra ưng ý, nhưng cuối cùng vẫn chưa quyết định xuống tiền. Trở ngại lớn nằm ở tâm lý e ngại vay ngân hàng của người mua.
Trên đây chỉ là 2 trong nhiều trường hợp nhà đầu tư bất động sản thứ cấp gặp khó khăn trong việc ra hàng hiện nay. Khi chi phí vốn tăng, thu nhập chịu áp lực và tâm lý thận trọng hơn với các khoản vay tín dụng, việc bán được tài sản không còn đơn giản chỉ là đưa ra một mức giá phù hợp.
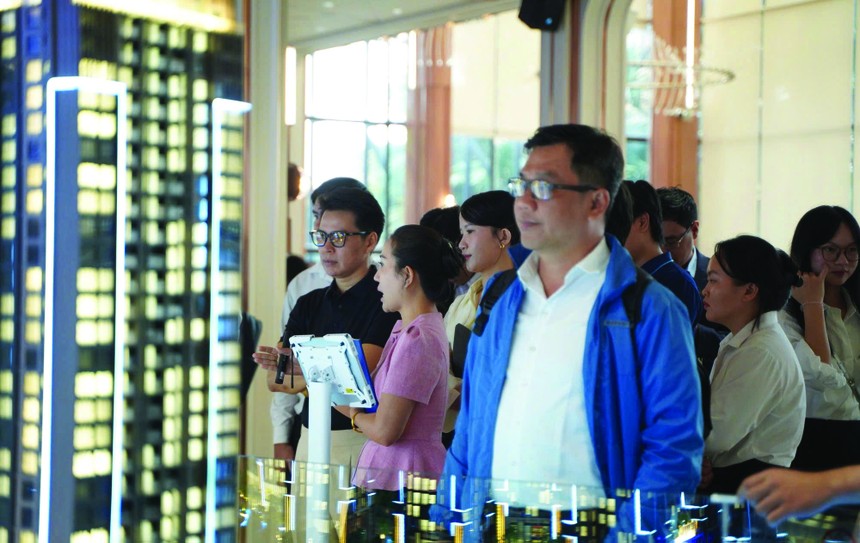
Khảo sát của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI) đối với 968 người có nhu cầu trong 3 tháng gần đây cho thấy, hành vi mua bất động sản đang dịch chuyển theo hướng thực dụng hơn, với yêu cầu cao hơn về tính minh bạch, trong đó pháp lý dự án, uy tín chủ đầu tư và giá bán là 3 tiêu chí được ưu tiên hàng đầu, lần lượt chiếm tỷ trọng 74%, 72% và 72%; tiếp đến là vị trí, khả năng kết nối (67%) và mức độ đáp ứng nhu cầu ở thực (50%).
Các yếu tố liên quan trực tiếp đến khả năng sở hữu, khai thác tài sản cũng được cân nhắc, gồm phương thức thanh toán (46%), giải pháp tài chính dài hạn (39%) và khả năng khai thác, cho thuê (37%).
Đáng chú ý, thời gian cân nhắc trước khi xuống tiền ngày càng kéo dài, khi chỉ 24% người được khảo sát cho biết có thể quyết định trong vòng 1-2 tháng, trong khi 38% cần 3-4 tháng, 20% cần 5-6 tháng và 18% cần trên 6 tháng.
Như vậy, có tới 76% khách hàng cần ít nhất 3 tháng để đưa ra quyết định mua bất động sản, cho thấy người mua đang dành nhiều hơn cho việc so sánh, cân đối giá bán - chính sách thanh toán và tính toán dòng tiền.
Điều chỉnh để thích ứng
Bà Trịnh Thị Kim Liên - Phó tổng giám đốc Kinh doanh - Tiếp thị Dat Xanh Services dự báo, khoảng 30.000 sản phẩm sẽ được bổ sung cho thị trường phía Nam trong quý cuối năm, đưa tổng nguồn cung sơ cấp cả năm 2026 lên hơn 140.000 sản phẩm.
Nguồn cung thứ cấp cũng đa dạng hơn khi nhiều dự án tiếp tục bàn giao trong quý IV này. Phân khúc căn hộ vẫn giữ vai trò chủ đạo, với phần lớn nguồn cung mới đến từ các dự án quy mô lớn.
 |
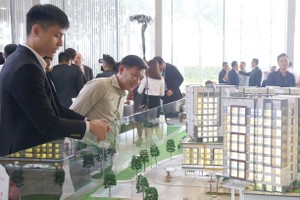
Tâm lý người mua nhà ngày càng thực dụng hơn. Ảnh: Việt Dũng. |
Nguồn cung gia tăng trong khi sức mua chưa phục hồi tương ứng có thể tạo sức ép điều chỉnh giá, đặc biệt trên thị trường thứ cấp.
Theo bà Liên, giá bán sơ cấp dự báo giảm nhẹ trong 3 tháng cuối năm, trong khi giá thứ cấp có thể giảm mạnh hơn, nhất là tại những bất động sản mà chủ sở hữu chịu áp lực trả lãi vay lớn hoặc không đạt kỳ vọng về dòng tiền khai thác. Việc điều chỉnh có thể diễn ra thông qua giá bán và chính sách bán hàng tại từng dự án, thay vì giảm giá đồng loạt trên toàn thị trường.
“Trọng tâm của thị trường trong giai đoạn cuối năm không nằm ở quy mô nguồn cung hay tốc độ mở bán, mà là khả năng điều chỉnh để phù hợp với sức mua thực tế. Do đó, cả bên mua và bên bán cần cân đối kỳ vọng với giá trị sử dụng và năng lực tài chính”, bà Liên nói.
Cùng góc nhìn, bà Cao Thị Thanh Hương - Phó giám đốc Bộ phận Nghiên cứu và Tư vấn, Savills TP.HCM nhận định, thị trường bất động sản chưa bước vào chu kỳ điều chỉnh giá trên diện rộng do nguồn cung mới tại TP.HCM chưa có chuyển biến đáng kể, nhưng lại đang ở trạng thái sức mua chững lại trong khi giá vẫn neo cao, khiến khoảng cách giữa giá bán và khả năng chi trả ngày càng rõ rệt.
Theo dữ liệu của Savills, trong quý II/2026, khoảng 80% nguồn cung căn hộ sơ cấp tại TP.HCM có giá trên 100 triệu đồng/m2. Trong khi đó, tỷ lệ hấp thụ toàn thị trường giảm xuống khoảng 32% và tiếp tục chịu sức ép trong quý III. Nhu cầu nhà ở vẫn hiện hữu, nhưng chi phí vay cao khiến người mua thận trọng hơn.
Trong bối cảnh đó, nhà đầu tư thứ cấp phải tính toán lại chiến lược nắm giữ tài sản. Với những người sử dụng vốn vay lớn, việc tiếp tục chờ giá tăng trong khi chi phí lãi vay phát sinh hàng tháng có thể làm giảm hiệu quả đầu tư.
Bởi vậy, việc chủ động điều chỉnh giá bán, chấp nhận biên lợi nhuận thấp hơn hoặc cơ cấu lại danh mục tài sản là những phương án cần cân nhắc để giảm áp lực dòng tiền. Với bất động sản cho thuê, bài toán không chỉ nằm ở mức tăng giá kỳ vọng, mà còn là nguồn thu thực tế có đủ bù đắp chi phí vốn và các khoản chi phí duy trì hay không.
Theo chuyên gia Savills, cơ hội giao dịch chưa mất đi, nhưng ngày càng phụ thuộc vào mức độ phù hợp giữa giá bán, nhu cầu thực và khả năng chi trả. Khi thanh khoản trở thành phép thử đối với hiệu quả đầu tư, nhà đầu tư không thể chỉ dựa vào kỳ vọng thị trường phục hồi để quyết định tiếp tục nắm giữ hay bán ra.
Thay vào đó là khả năng kiểm soát đòn bẩy, sức chịu đựng của dòng tiền và mức độ phù hợp giữa giá tài sản với nhu cầu thực sẽ ngày càng quan trọng. Nhà đầu tư cần điều chỉnh kỳ vọng kịp thời để hạn chế rủi ro, thay vì tiếp tục bị động trước áp lực tài chính.