
Định giá hấp dẫn, nhưng áp lực chi phí vốn gia tăng
Trên thị trường chứng khoán, nhóm cổ phiếu ngân hàng đang cho thấy những tín hiệu tích cực về dòng tiền sau giai đoạn điều chỉnh, dù diễn biến giữa các mã vẫn có sự phân hóa rõ nét. Với lợi thế về quy mô vốn hóa, thanh khoản và triển vọng lợi nhuận tương đối ổn định, cổ phiếu ngân hàng tiếp tục nằm trong nhóm được nhà đầu tư quan tâm khi tìm kiếm cơ hội cho những tháng cuối năm.
Đáng chú ý, dòng tiền từ khối ngoại và bộ phận tự doanh các công ty chứng khoán đang có xu hướng tập trung vào một số cổ phiếu có nền tảng cơ bản tốt, thay vì lan tỏa trên diện rộng. Trong đó, cổ phiếu TCB (của Ngân hàng TMCP Techcombank) là một điểm sáng khi liên tục thu hút lực mua từ cả hai nhóm nhà đầu tư. Riêng phiên giao dịch ngày 27/10/2026, khối ngoại mua ròng 196 tỷ đồng TCB, trong khi tự doanh mua ròng khoảng 54 tỷ đồng tính trên cả hai phương thức khớp lệnh và thỏa thuận.
Cũng trong phiên 27/10/2026, cổ phiếu VPB (của Ngân hàng TMCP VPBank) được khối ngoại mua ròng với giá trị 61 tỷ đồng. Diễn biến này phần nào phản ánh sự quan tâm trở lại của dòng vốn lớn đối với những cổ phiếu ngân hàng có triển vọng kinh doanh và khả năng duy trì hiệu quả sinh lời trong bối cảnh chi phí vốn gia tăng.
Tuy nhiên, khác với giai đoạn trước, khi tăng trưởng tín dụng là động lực chủ yếu thúc đẩy lợi nhuận, triển vọng ngành ngân hàng trong quý IV/2026 và năm 2027 sẽ phụ thuộc nhiều hơn vào khả năng cân đối nguồn vốn, duy trì biên lãi ròng (NIM) và kiểm soát rủi ro tín dụng.
Theo báo cáo cập nhật ngành ngân hàng của Công ty Chứng khoán Thiên Việt (TVS), tính đến giữa tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,1% so với cuối năm 2025. Trong khi đó, huy động vốn đạt khoảng 18,4 triệu tỷ đồng, tăng 9,2%.
Tín dụng tăng nhanh hơn huy động khiến tỷ lệ dư nợ cho vay trên huy động theo cách tính đơn giản tăng từ mức 110,6% ở thời điểm cuối năm 2025 lên 111,5% vào giữa tháng 9/2026. Mặc dù thanh khoản hệ thống chưa chịu áp lực lớn, nhu cầu bổ sung nguồn vốn để đáp ứng tăng trưởng tín dụng đang ngày càng gia tăng. Đáng chú ý, chi phí huy động vốn có xu hướng tăng trong khi dư địa cải thiện NIM không còn nhiều như trước.
Thống kê của TVS cho thấy, NIM của 12 ngân hàng trong danh sách theo dõi đã phục hồi từ mức 3,06% trong quý I/2026 lên 3,24% trong quý II/2026. Sự cải thiện này chủ yếu đến từ việc lợi suất tài sản sinh lãi tăng nhanh hơn chi phí vốn, khi các khoản cho vay được điều chỉnh theo mặt bằng lãi suất mới, trong khi chi phí tiền gửi có độ trễ nhất định.
Tuy nhiên, lợi thế này có thể thu hẹp từ quý IV/2026, khi các khoản tiền gửi có kỳ hạn và giấy tờ có giá phát hành trước đó lần lượt đáo hạn, buộc ngân hàng phải huy động nguồn vốn mới với chi phí cao hơn. Ngoài ra, theo chỉ đạo của Ngân hàng Nhà nước, các ngân hàng phải hạ lãi suất cho vay tối thiểu từ 1,5 - 2%/năm với các lĩnh vực ưu tiên nhằm hỗ trợ nền kinh tế, trong khi bài toán cân đối cung - cầu vốn vẫn tạo sức ép lên mặt bằng lãi suất huy động.
Theo TVS, chi phí vốn bình quân của nhóm ngân hàng theo dõi dự kiến tăng từ 4,1% trong năm 2026 lên 4,3% trong năm 2027, trong khi NIM được dự báo duy trì quanh mức 3,2%, cho thấy khả năng mở rộng biên lợi nhuận từ hoạt động tín dụng tương đối hạn chế.
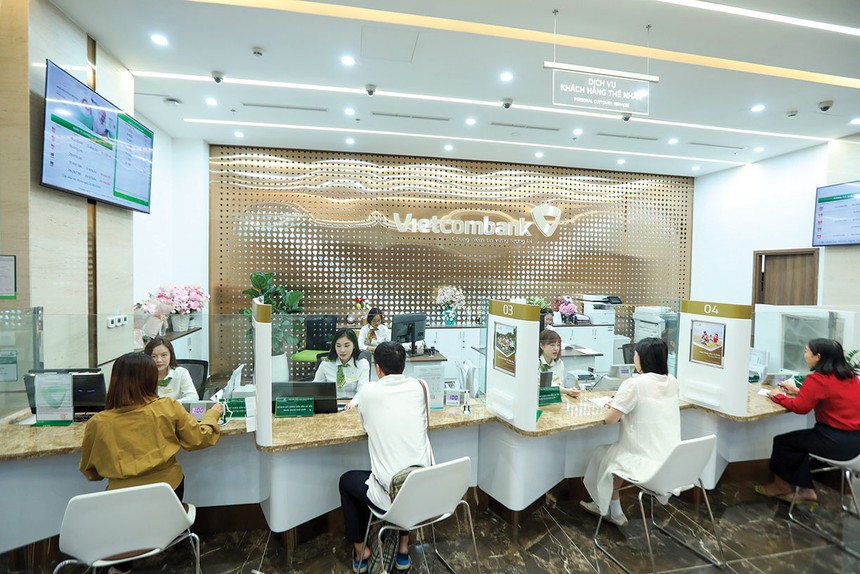
Áp lực chi phí vốn cũng thể hiện sự phân hóa đáng kể giữa các ngân hàng. Những ngân hàng có tỷ lệ tiền gửi không kỳ hạn (CASA) cao, nền tảng khách hàng rộng và nguồn vốn huy động ổn định sẽ có lợi thế trong việc kiểm soát chi phí đầu vào. Ngược lại, các ngân hàng tăng trưởng tín dụng nhanh nhưng phụ thuộc nhiều vào nguồn vốn huy động mới hoặc nguồn vốn bán buôn sẽ chịu sức ép lớn hơn khi mặt bằng lãi suất duy trì ở mức cao.
Chẳng hạn, trong quý II/2026, Vietcombank duy trì CASA ở mức 33,9%, với chi phí vốn khoảng 3%. Trong khi đó, dù Techcombank và MB cũng có CASA quanh 35%, chi phí vốn vẫn cao hơn do tốc độ mở rộng tín dụng và nhu cầu bổ sung nguồn vốn lớn hơn.
Ở nhóm ngân hàng có tốc độ tăng trưởng tín dụng cao như VPBank và HDBank, CASA chỉ dao động quanh mức 11 - 13%, trong khi chi phí vốn khoảng 6,2%, phản ánh áp lực huy động vốn đáng kể.
Như vậy, tăng trưởng tín dụng cao chưa chắc đồng nghĩa với tăng trưởng lợi nhuận tương ứng. Khả năng chuyển hóa quy mô tín dụng thành lợi nhuận thực chất sẽ trở thành yếu tố quan trọng trong việc đánh giá triển vọng từng ngân hàng.
Tiếp tục phân hoá
Dù phải đối mặt với áp lực chi phí vốn, triển vọng lợi nhuận ngành ngân hàng năm 2026 vẫn được đánh giá tương đối tích cực. Động lực tăng trưởng chủ yếu vẫn đến từ quy mô tín dụng mở rộng, cùng với sự cải thiện của thu nhập ngoài lãi, đặc biệt là hoạt động thanh toán, thẻ, bảo lãnh, tài trợ thương mại và dịch vụ tài chính.
Đáng chú ý, áp lực đối với lợi nhuận ngân hàng không chỉ đến từ chi phí huy động, mà còn từ diễn biến chất lượng tài sản.
MBS Research ước tính lợi nhuận quý III/2026 của các ngân hàng trong phạm vi theo dõi tăng 17% so với cùng kỳ. Cơ hội có thể xuất hiện ở một số ngân hàng có kế hoạch bán vốn giai đoạn cuối năm như VCB, VPB, TCB.
Trong khi đó, TVS dự báo tỷ suất sinh lời trên vốn chủ sở hữu (ROE) của nhóm ngân hàng theo dõi giảm từ mức 17,5% trong năm 2026 xuống mức 16,5% trong năm 2027 và 15,8% trong năm 2028. Điều này cho thấy, dù tín dụng tiếp tục mở rộng, hiệu quả tạo lợi nhuận trên vốn chủ sở hữu có thể chịu sức ép.
Ở góc độ đầu tư chứng khoán, sự phân hóa này đang mở ra cơ hội lựa chọn cổ phiếu dựa trên chất lượng tăng trưởng, thay vì chỉ tập trung vào tốc độ mở rộng tín dụng.
Theo TVS, hệ số giá trên giá trị sổ sách (P/B) của nhóm ngân hàng theo dõi hiện quanh 1,4 lần, thấp hơn mức trung vị 5 năm khoảng 1,6 lần. Mặt bằng định giá này tạo ra sức hấp dẫn nhất định, đặc biệt đối với những ngân hàng vẫn duy trì ROE cao, chất lượng tài sản tốt và khả năng kiểm soát chi phí vốn hiệu quả. Trong giai đoạn quý IV/2026 và năm 2027, CTG, ACB, MBB, VPB và TCB được TVS đánh giá là những cổ phiếu đáng chú ý. Trong đó, CTG và ACB được đánh giá có lợi thế nhờ định giá P/B tương đối thấp so với lịch sử, trong khi ROE và chất lượng tài sản vẫn duy trì ở mức tốt.
MBB và VPB nổi bật với triển vọng tăng trưởng lợi nhuận nhờ khả năng mở rộng tín dụng, cùng đóng góp từ các hoạt động kinh doanh ngoài ngân hàng. Tuy nhiên, nhóm này cũng nhạy cảm hơn với biến động chi phí vốn và chất lượng tài sản.
Đối với TCB, lợi thế nằm ở tỷ lệ CASA cao, chất lượng tài sản tương đối tốt và nguồn thu ngoài lãi đa dạng. Dù vậy, định giá P/B đã tiến gần mức trung vị 5 năm, khiến dư địa hấp dẫn về định giá không còn nổi bật như một số ngân hàng khác.
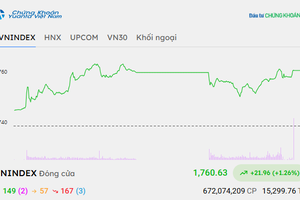
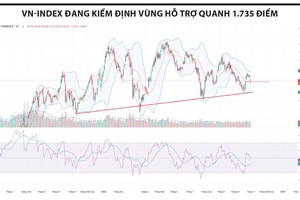
Ông Nguyễn Thanh Sơn, Trưởng phòng Tư vấn đầu tư, Trung tâm Kinh doanh 01, Chứng khoán Yuanta Việt Nam nhìn nhận, trụ cột đầu tư cho giai đoạn cuối năm đã lộ diện rất rõ ràng, trong đó, nhóm ngân hàng - tài chính đóng vai trò “xương sống” nhờ lợi nhuận duy trì ổn định. Dù cơ hội của nhóm ngân hàng rất lớn, song theo ông Sơn, điểm kích hoạt giải ngân an toàn sẽ chỉ xuất hiện khi thị trường đáp ứng đủ ba điều kiện: Thứ nhất, lực cầu chấp nhận mua hấp thụ toàn bộ lượng hàng giá rẻ chốt lời ngắn hạn, đẩy thanh khoản bình quân khớp lệnh vượt mốc 20.000 - 22.000 tỷ đồng/phiên; thứ hai, VN-Index kiểm định và giữ vững vùng đáy ngắn hạn 1.650 - 1.700 điểm với áp lực bán cạn kiệt; thứ ba, lộ trình lãi suất không bị đảo ngược.
“Khi cả ba mắt xích vĩ mô và kỹ thuật này khớp nhau, đó sẽ là thời điểm vàng để tự tin đi vốn vào nhóm bank”, ông Sơn nhấn mạnh.
Trong bối cảnh dòng tiền vẫn chưa lan toả rộng trên thị trường, cơ hội đối với cổ phiếu ngân hàng có thể không trải đều trên toàn ngành, mà tập trung vào những ngân hàng có định giá hợp lý, lợi thế huy động vốn, chất lượng tài sản tốt và khả năng duy trì tăng trưởng lợi nhuận bền vững.