
Tỷ giá là kênh tác động chính
Fed ngày 16/9 quyết định tăng lãi suất thêm 25 điểm cơ bản, đưa biên độ lãi suất điều hành lên 3,75-4%. Đây là lần tăng lãi suất đầu tiên của Fed trong năm 2026. Theo các dự báo kinh tế công bố cùng thời điểm, lãi suất liên bang trung vị được các thành viên Ủy ban Thị trường mở Liên bang dự kiến ở mức 4,1% vào cuối năm 2026 và 4,1% vào cuối năm 2027.
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty Chứng khoán An Bình nhận định, Fed đã tăng lãi suất thêm 25 điểm cơ bản và phát tín hiệu có thể tiếp tục duy trì chính sách tiền tệ thắt chặt. Trong khi đó, giá dầu thô tăng lên mức cao nhất trong 4 tháng, làm gia tăng lo ngại về lạm phát và đẩy lợi suất trái phiếu Mỹ đi lên, qua đó tạo thêm áp lực đối với nhóm cổ phiếu tăng trưởng.
Trong bối cảnh Fed duy trì chính sách tiền tệ thắt chặt, lãi suất cao có thể làm chi phí tín dụng tăng, ảnh hưởng đến đầu tư và tiêu dùng.
Với Việt Nam, tác động trực tiếp từ quyết định của Fed không nhất thiết nằm ở việc lãi suất trong nước lập tức thay đổi, mà trước hết có thể phản ánh qua tỷ giá USD/VND. Sau quyết định của Fed, tỷ giá trung tâm ngày 17/9 ở mức 25.632 đồng/USD, trong khi giá bán USD tại một số ngân hàng thương mại vượt 26.100 đồng/USD. Ngày 23/9, Ngân hàng Nhà nước niêm yết tỷ giá trung tâm ở mức 25.635 đồng/USD, còn giá bán USD tại một số ngân hàng thương mại là 26.180 đồng/USD.
Với doanh nghiệp xuất khẩu, tác động của tỷ giá mang tính hai chiều. USD tăng giúp doanh thu ngoại tệ quy đổi sang VND tăng, nhưng đồng thời có thể làm chi phí nhập khẩu nguyên liệu, máy móc và nghĩa vụ nợ bằng USD tăng. Doanh nghiệp có doanh thu USD lớn nhưng phần lớn chi phí bằng VND sẽ được hưởng lợi rõ hơn; ngược lại, những doanh nghiệp phụ thuộc vào nguyên liệu nhập khẩu sẽ chịu sức ép từ chi phí đầu vào.
Ngành điều là một ví dụ. Trong 7 tháng đầu năm 2026, lượng điều thô nhập khẩu vượt 1,8 triệu tấn, trị giá hơn 3 tỷ USD. Dù USD tăng gây sức ép lên chi phí nhập khẩu, phần lớn nguyên liệu được chế biến để xuất khẩu, tạo dòng tiền USD ở chiều ngược lại. Đây là cơ chế “phòng vệ tự nhiên”, giúp doanh nghiệp cân đối một phần nhu cầu ngoại tệ.
Với doanh nghiệp xuất khẩu sang Mỹ, sức cầu cũng là biến số cần lưu ý. Chính sách tiền tệ thắt chặt có thể làm giảm nhu cầu, trong khi chi phí nguyên liệu và logistics tăng sẽ thu hẹp lợi ích từ tỷ giá.
Có thể chia doanh nghiệp xuất khẩu thành ba nhóm theo dòng tiền ngoại tệ.
Thứ nhất, doanh nghiệp nhập khẩu thuần, mua nguyên liệu, hàng hóa hoặc máy móc bằng USD nhưng chủ yếu bán hàng trong nước và thu VND. Đây là nhóm chịu sức ép lớn khi USD tăng.
Thứ hai, doanh nghiệp vừa nhập khẩu vừa xuất khẩu, như ngành điều. Nhóm này có cơ chế phòng vệ tự nhiên khi vừa chi vừa thu USD. Rủi ro thực tế phụ thuộc vào chênh lệch giữa dòng tiền ngoại tệ vào và ra cũng như thời điểm phát sinh các khoản thanh toán.
Thứ ba, doanh nghiệp xuất khẩu thuần hoặc có tỷ trọng xuất khẩu cao. Nhóm này được hưởng lợi về doanh thu quy đổi khi USD tăng, nhưng vẫn chịu ảnh hưởng từ sức mua, giá nguyên liệu, logistics và khả năng chuyển chi phí vào giá bán.
Do đó, câu chuyện Fed tăng lãi suất không đơn thuần là “USD tăng, doanh nghiệp xuất khẩu hưởng lợi”, mà là sự phân hóa giữa những doanh nghiệp có dòng tiền ngoại tệ cân bằng, doanh nghiệp thực sự thu USD ròng và những doanh nghiệp vẫn phụ thuộc lớn vào USD để nhập khẩu nguyên liệu hoặc trả nợ.
Doanh nghiệp phân hóa theo dòng tiền USD
USD tăng không đồng nghĩa doanh nghiệp xuất khẩu đều hưởng lợi.
Đối với thị trường chứng khoán, tác động từ Fed và tỷ giá có thể làm rõ hơn sự phân hóa giữa các doanh nghiệp xuất khẩu. Điểm đáng quan tâm không chỉ là tỷ trọng doanh thu từ thị trường nước ngoài, mà còn là doanh nghiệp thu USD bao nhiêu, phải chi USD bao nhiêu và có nghĩa vụ nợ ngoại tệ hay không.
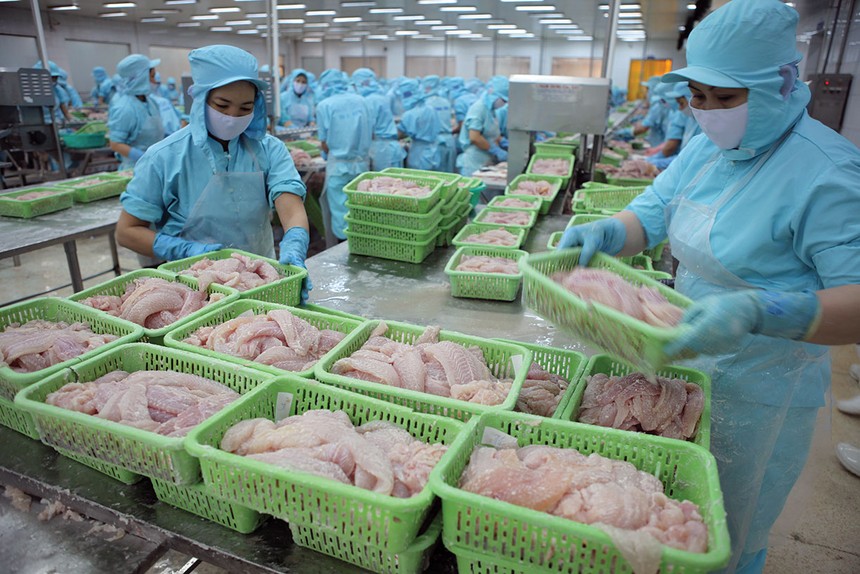
Trong nhóm thủy sản, Công ty cổ phần Vĩnh Hoàn (mã VHC) là trường hợp đáng chú ý. Tính riêng tháng 8/2026, doanh thu xuất khẩu chiếm hơn 74,4% tổng doanh thu, đạt 818 tỷ đồng trên tổng doanh thu 1.099 tỷ đồng. Doanh thu tại một số thị trường tăng mạnh so với cùng kỳ, trong đó xuất khẩu sang Trung Quốc tăng 56%, châu Âu tăng 10% và các thị trường khác tăng 26%. Riêng thị trường Mỹ, VHC ghi nhận mức giảm 15% trong tháng 8.
Với doanh thu ngoại tệ lớn trong khi nợ USD không đáng kể, VHC có khả năng hưởng lợi tương đối rõ khi USD/VND tăng, dù mức độ thực tế vẫn phụ thuộc vào chi phí nguyên liệu, giá bán và các khoản chi bằng ngoại tệ.
Công ty cổ phần Nam Việt (mã ANV) cũng có tỷ trọng xuất khẩu lớn, nhưng hiệu ứng tỷ giá cần được nhìn nhận thận trọng hơn trong bối cảnh các chi phí đầu vào biến động. Trong 6 tháng đầu năm 2026, doanh thu tăng 33%, đạt 3.778 tỷ đồng, nhưng lợi nhuận sau thuế lại giảm 39% so với cùng kỳ, còn 330 tỷ đồng. Theo nhận định từ Công ty Chứng khoán NH Việt Nam, dù xuất khẩu thủy sản tăng mạnh giúp doanh thu cải thiện, biên lợi nhuận của ANV vẫn giảm từ 24,9% xuống còn 16,6% do giá nguyên liệu đầu vào như bột cá tăng mạnh và chi phí logistics leo thang bởi xung đột giữa Iran và Mỹ.
Chứng khoán NH Việt Nam dự báo, lợi nhuận sau thuế năm 2026 của ANV sẽ đạt khoảng 500 tỷ đồng, giảm 50% so với năm 2025. Nguyên nhân là do giá cá tra và rô phi tiếp tục neo ở mức cao, trong khi chi phí đầu vào như cá giống và thức ăn chăn nuôi tăng, tiếp tục gây sức ép lên biên lợi nhuận của doanh nghiệp.
Đối với nhóm gỗ và đá, Công ty cổ phần Phú Tài (mã PTB) có thể được hưởng lợi khi USD mạnh lên. Theo Công ty Chứng khoán Kỹ Thương, khoảng 60-70% doanh thu của PTB đến từ xuất khẩu gỗ sang thị trường Mỹ. Doanh thu xuất khẩu chiếm tỷ trọng lớn trong cơ cấu doanh thu, trong khi nợ bằng USD không đáng kể và giá vốn hàng bán bằng USD cũng không lớn. Nhờ đó, doanh thu ngoại tệ quy đổi sang VND có thể được cải thiện mà không chịu sức ép lớn từ nghĩa vụ nợ USD.
Trong nhóm dệt may, điển hình là Dệt may - Đầu tư - Thương mại Thành Công (mã TCM) hay Đầu tư và Thương mại TNG (mã TNG), tác động có phần khác. Đây là những doanh nghiệp xuất khẩu lớn nhưng hoạt động sản xuất có mức độ phụ thuộc nhất định vào nguyên phụ liệu nhập khẩu. Vì vậy, USD tăng vừa hỗ trợ doanh thu xuất khẩu, vừa làm tăng chi phí đầu vào. Lợi ích tỷ giá phụ thuộc vào khả năng cân đối dòng tiền ngoại tệ và mức độ chuyển biến động chi phí vào giá bán.
Công ty Chứng khoán Shinhan nhận định, thị trường Mỹ chịu sức ép từ nhu cầu chưa phục hồi rõ nét và tác động của chính sách thuế. Trong thời gian tới, lạm phát dai dẳng và chi phí sinh hoạt ở mức cao có thể tiếp tục ảnh hưởng đến tâm lý và khả năng chi tiêu của người tiêu dùng, đặc biệt đối với các mặt hàng không thiết yếu. Nhu cầu tiêu dùng của người Mỹ có thể tiếp tục duy trì ở mức thận trọng và chưa phục hồi rõ nét trong những tháng cuối năm 2026.
Trong bối cảnh đó, Công ty cổ phần May Sông Hồng (mã MSH) được Công ty Chứng khoán Shinhan đánh giá có khả năng linh hoạt chuyển đổi một phần công suất các đơn hàng CMT từ khách hàng Trung Quốc, qua đó củng cố đơn hàng, duy trì biên lợi nhuận và giảm bớt một phần áp lực tại thị trường Mỹ. Tuy nhiên, MSH vẫn đối mặt với rủi ro từ nhu cầu tiêu dùng hàng dệt may tại Mỹ, biến động giá nguyên liệu đầu vào, giá bán và tỷ giá.
Các doanh nghiệp xuất nhập khẩu vì vậy cần tính toán lại cơ cấu dòng tiền ngoại tệ, chi phí đầu vào và nghĩa vụ nợ để chủ động hơn trước biến động tỷ giá.