
IPO không đồng nghĩa với lợi nhuận
“IPO không phải là tấm vé chắc chắn có lợi nhuận”, ông Huỳnh Anh Huy, Giám đốc phân tích ngành, Công ty Chứng khoán Kafi, lưu ý khi nhìn lại diễn biến của nhóm cổ phiếu mới lên sàn.
Theo ông Huy, quan niệm “cứ mua IPO là có lãi” từng khá phổ biến ở những giai đoạn thị trường thuận lợi. Khoảng 20 năm trước, nhiều thương vụ IPO mang lại mức sinh lời tốt cho nhà đầu tư. Giai đoạn 2016-2017, hoạt động cổ phần hóa, thoái vốn nhà nước và đưa doanh nghiệp lên sàn cũng tạo ra nhiều cơ hội.
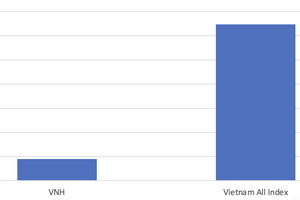
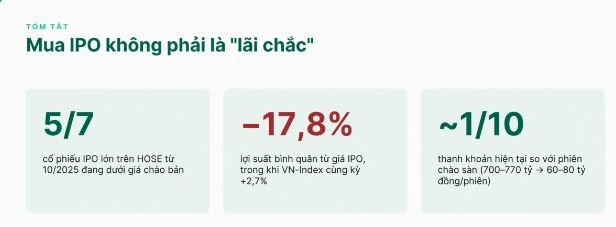
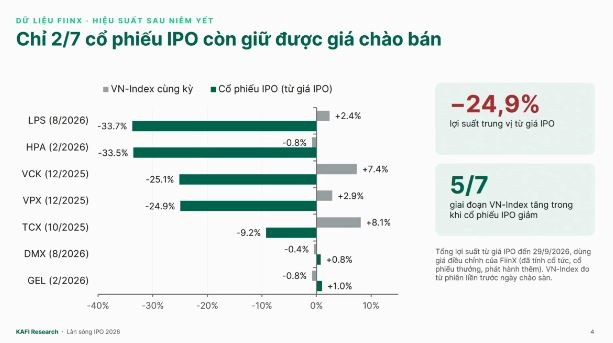
Tuy nhiên, bức tranh những thương vụ IPO gần đây cho thấy câu chuyện không còn đơn giản như vậy. Theo thống kê được ông Huy chia sẻ, trong 7 thương vụ IPO lớn trên sàn HOSE từ nửa cuối năm 2025, có 5 cổ phiếu đang giao dịch dưới giá chào bán. Hiệu suất bình quân của nhóm này âm khoảng 17,8%, trong khi VN-Index cùng giai đoạn tăng khoảng 2,7%.
Một số cổ phiếu ghi nhận mức giảm đáng kể so với giá IPO, gồm LPS giảm 33,7%, HPA giảm 33,5%, VCK giảm 25,1%, VPX giảm 24,9% và TCX giảm 9,2%. Ở chiều ngược lại, GEL và DMX chỉ ghi nhận mức tăng nhẹ khoảng 1% và 0,8%.
Bên cạnh diễn biến giá cổ phiếu, thanh khoản của một số cổ phiếu IPO sau thời gian đầu lên sàn đã giảm mạnh, với giá trị giao dịch chỉ còn khoảng 60-70 tỷ đồng/phiên so với mức 700-770 tỷ đồng trong phiên chào sàn. Điều này khiến cho việc mua bán cổ phiếu với khối lượng lớn trở nên khó khăn hơn, đồng thời làm gia tăng mức độ biến động khi cung hoặc cầu bất ngờ xuất hiện mạnh.
Nói cách khác, mua được cổ phiếu ở giá IPO mới chỉ là bước đầu; câu hỏi quan trọng hơn là cổ phiếu đó có thực sự hấp dẫn ở mức giá IPO hay không.
 |
 |
Vì sao làn sóng IPO đang nóng trở lại?
Một trong những thay đổi quan trọng đến từ việc hoàn thiện hành lang pháp lý.
Nghị định 245/2025/NĐ-CP bổ sung cơ chế đăng ký niêm yết cổ phiếu đồng thời với chào bán cổ phiếu lần đầu ra công chúng. Theo đó, Sở Giao dịch chứng khoán có thể xem xét hồ sơ đăng ký niêm yết song song với quá trình Ủy ban Chứng khoán Nhà nước xem xét hồ sơ IPO. Sau khi hoàn tất chào bán, doanh nghiệp cập nhật các thông tin cần thiết để thực hiện thủ tục cấp phép niêm yết.
Thay đổi này giúp rút ngắn quy trình từ IPO đến niêm yết, đồng thời giảm khoảng thời gian nhà đầu tư phải chờ đợi trước khi cổ phiếu được giao dịch trên thị trường.
Bên cạnh đó, việc Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi, có hiệu lực từ ngày 21/9/2026, cũng tạo thêm động lực để doanh nghiệp quan tâm tới việc niêm yết, minh bạch hóa hoạt động và tiếp cận dòng vốn quốc tế.
Theo các tổ chức phân tích, cổ phiếu mới niêm yết sẽ được xem xét theo các tiêu chí của bộ chỉ số FTSE, trong đó quy mô vốn hóa có thể là một trong những điều kiện quan trọng bên cạnh thanh khoản và tỷ lệ cổ phiếu tự do chuyển nhượng.
Trong bối cảnh đó, thị trường đang xuất hiện thêm nhiều thương vụ đáng chú ý. Điển hình như CTCP Đầu tư Quốc tế Hoàng Anh Gia Lai (HGI) chào bán 18,8 triệu cổ phiếu với giá60.600 đồng/cổ phiếu, tương đương giá trị chào bán tối đa khoảng 1.139 tỷ đồng; DatVietVAC đăng ký chào bán 11,15 triệu cổ phiếu với giá 54.800 đồng/cổ phiếu, tương đương tổng giá trị khoảng 611 tỷ đồng và đã được Ủy ban Chứng khoán Nhà nước đã cấp giấy chứng nhận đăng ký chào bán cho doanh nghiệp vào tháng 6/2026.
Những thương vụ như HGI hay DatVietVAC cho thấy nguồn cung IPO đang mở rộng sang nhiều lĩnh vực, từ nông nghiệp đến truyền thông - giải trí.
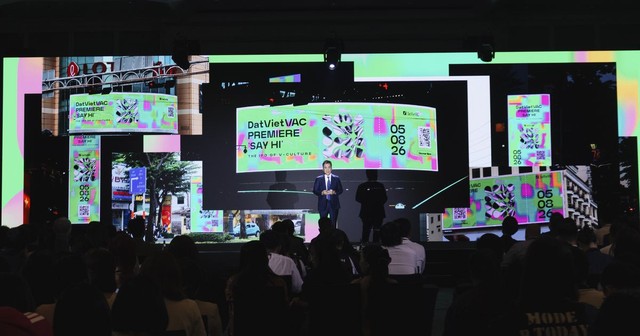 |
Hiện số lượng đăng ký mua DAC vượt số chào bán, đang chờ phân bổ. |
Tuy nhiên, càng nhiều doanh nghiệp lên sàn, nhà đầu tư càng phải phân biệt giữa “câu chuyện IPO” và “giá trị thực của doanh nghiệp”.
IPO không mặc nhiên rẻ hơn cổ phiếu đang niêm yết. Theo ông Huỳnh Anh Huy, một trong những sai lầm phổ biến của nhà đầu tư cá nhân là cho rằng cổ phiếu IPO thường được bán với giá ưu đãi. Tuy nhiên thực tế, mức giá IPO cần được đặt cạnh định giá của các doanh nghiệp cùng ngành đang giao dịch trên thị trường.
Có ít nhất ba vấn đề nhà đầu tư cần đặc biệt lưu ý. Thứ nhất, công ty con chưa chắc rẻ hơn công ty mẹ.
Trường hợp DMX là một ví dụ được ông Huy đưa ra. Với P/E khoảng 15 lần, định giá của DMX cao hơn khoảng 40% so với MWG ở mức khoảng 10,8 lần tại thời điểm so sánh.
Khi một công ty con được định giá cao hơn đáng kể so với công ty mẹ đang sở hữu hoạt động kinh doanh tương tự, nhà đầu tư cần đặt câu hỏi: đâu là phần giá trị tăng thêm mà mình đang trả tiền?
Thứ hai, P/B cao có thể tạo rủi ro đối với cổ phiếu chứng khoán. Lợi nhuận của công ty chứng khoán có tính chu kỳ và phụ thuộc đáng kể vào thanh khoản, dư nợ margin cũng như diễn biến của thị trường. Vì vậy, chỉ nhìn vào lợi nhuận của một năm để xác định mức giá hợp lý có thể dẫn tới sai lệch.
Theo số liệu được chuyên gia Kafi chia sẻ, VPX đã về quanh mặt bằng P/B của ngành, trong khi TCX và VCK vẫn cao hơn khoảng 50%.
Thứ ba, tỷ lệ free float thấp có thể khiến giá biến động mạnh. Khi lượng cổ phiếu thực sự tự do chuyển nhượng trên thị trường thấp, chỉ một lượng cung hoặc cầu tương đối nhỏ cũng có thể tác động đáng kể tới giá.
HPA có tỷ lệ free float khoảng 11%, trong khi DMX khoảng 13,5% theo số liệu được chia sẻ. Đây là yếu tố nhà đầu tư cần tính đến khi đánh giá khả năng thanh khoản sau niêm yết.
Một điểm khác mà nhà đầu tư cá nhân thường nhầm lẫn là các mức giá trước và sau khi cổ phiếu lên sàn.
Giá IPO là mức giá cổ phiếu được chào bán trong đợt phát hành ra công chúng.
Giá rumor là mức giá được thị trường truyền tai hoặc giao dịch không chính thức trước khi cổ phiếu lên sàn. Đây không phải mức giá được cơ quan quản lý hay sở giao dịch xác nhận và có thể chịu tác động mạnh từ kỳ vọng.
Trong khi đó, giá tham chiếu phiên giao dịch đầu tiên là mức giá được sử dụng để xác định biên độ dao động trong ngày đầu cổ phiếu giao dịch.
Trên HOSE, biên độ dao động giá trong ngày giao dịch đầu tiên của cổ phiếu niêm yết mới là ±20% trong trường hợp thông thường. Thực tế cho thấy diễn biến có thể rất khác nhau: GEL từng tăng hết biên độ trong phiên đầu, trong khi VCK giảm mạnh.
Điều này cho thấy giá rumor cao không đồng nghĩa giá cổ phiếu sẽ tăng mạnh khi chính thức lên sàn.
Rủi ro lớn nhất có thể xuất hiện sau khi cổ phiếu lên sàn
Một thương vụ IPO thường thu hút sự chú ý lớn trước ngày giao dịch đầu tiên. Nhưng với nhà đầu tư dài hạn, giai đoạn cần quan sát kỹ hơn lại có thể là những tháng sau đó.
Có ba rủi ro đáng chú ý. Một là định giá quá cao ngay từ đầu. Nếu giá IPO đã phản ánh phần lớn kỳ vọng tăng trưởng, dư địa tăng giá sau niêm yết sẽ bị thu hẹp.
Hai là thanh khoản suy giảm. Khi hiệu ứng IPO qua đi, lượng giao dịch có thể giảm mạnh, khiến việc thoát khỏi vị thế lớn trở nên khó khăn.
Ba là pha loãng và sử dụng đòn bẩy. Doanh nghiệp có thể tiếp tục phát hành cổ phiếu để huy động vốn, trong khi nhà đầu tư sử dụng margin có thể chịu mức lỗ lớn hơn nếu giá cổ phiếu điều chỉnh.
Vì vậy, việc đặt mua một lượng cổ phiếu IPO quá lớn so với tổng tài sản đầu tư có thể khiến biến động của một cổ phiếu ảnh hưởng đáng kể đến toàn bộ danh mục.
7 câu hỏi trước khi đặt mua IPO
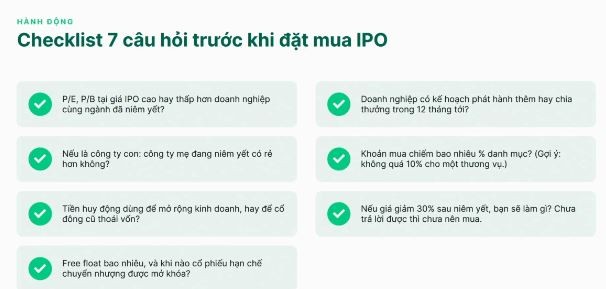
Thay vì chỉ hỏi “IPO này có tăng giá không?”, nhà đầu tư có thể bắt đầu bằng 7 câu hỏi:
Thứ nhất, P/E và P/B tại giá IPO đang ở đâu so với các doanh nghiệp cùng ngành đã niêm yết?
Thứ hai, nếu đây là công ty con, công ty mẹ đang niêm yết có đang được định giá thấp hơn không?
Thứ ba, tiền từ IPO được dùng để mở rộng hoạt động kinh doanh hay chủ yếu phục vụ tái cấu trúc, trả nợ hoặc mục đích khác?
Thứ tư, tỷ lệ Free float của cổ phiếu là bao nhiêu và những lượng cổ phiếu bị hạn chế chuyển nhượng sẽ được mở khóa khi nào?
Thứ năm, doanh nghiệp có kế hoạch phát hành thêm hoặc chia thưởng bằng cổ phiếu trong 12 tháng tới hay không?
Thứ sáu, khoản đầu tư vào IPO chiếm bao nhiêu phần trăm danh mục? (thường không quá 10% danh mục cho một thương vụ để đảm bảo nếu cổ phiếu đó biến động sẽ không ảnh hưởng đến tài khoản)
Thứ bảy, nếu cổ phiếu giảm 30% sau khi lên sàn, chiến lược xử lý là gì?
Nếu chưa có câu trả lời cho câu hỏi cuối cùng, việc giải ngân một tỷ trọng lớn ngay từ đầu có thể khiến nhà đầu tư bị động khi thị trường đảo chiều.
 |
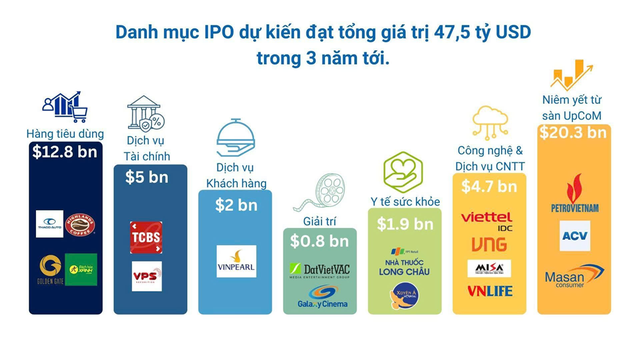
Theo ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty Chứng khoán An Bình (ABS), cơn sóng IPO cũng đang bùng nổ kể từ giai đoạn cuối năm 2025. ABS dự báo thị trường chứng khoán Việt Nam có thể đón nhận ít nhất giá trị 50 tỷ USD các doanh nghiệp sẽ IPO trong giai đoạn 2026-2028. Đồng thời, làn sóng IPO nhóm doanh nghiệp nhà nước được dự báo cũng sẽ sôi động và thu hút dòng vốn nhà đầu tư trong và ngoài nước như đã từng diễn ra trong giai đoạn 2016-2019.
Làn sóng IPO đang tạo thêm nguồn hàng mới cho thị trường chứng khoán Việt Nam. Việc thủ tục IPO - niêm yết được rút ngắn, cùng với quá trình nâng hạng thị trường, có thể tạo điều kiện để ngày càng nhiều doanh nghiệp tiếp cận thị trường vốn.
Nhưng với nhà đầu tư, IPO nên được nhìn như một cơ hội tìm kiếm doanh nghiệp mới, không phải một tấm vé đảm bảo lợi nhuận.
Giá chào bán có thể hấp dẫn, câu chuyện tăng trưởng có thể lớn, nhưng cuối cùng giá cổ phiếu vẫn phải quay về với chất lượng doanh nghiệp, khả năng tạo lợi nhuận, dòng tiền và mức định giá mà thị trường chấp nhận.
Trong bối cảnh số lượng doanh nghiệp có kế hoạch IPO trong giai đoạn tới được dự báo tiếp tục tăng, bài toán của nhà đầu tư không còn là “có nên mua IPO hay không”, mà là mua doanh nghiệp nào, ở mức giá nào và với tỷ trọng bao nhiêu.