Thị trường trái phiếu doanh nghiệp gần đây mang đậm dấu ấn của các ngân hàng khi liên tục tăng tốc phát hành.
Việc ngân hàng trở thành nhóm huy động vốn lớn nhất tạo ra một nghịch lý khá thú vị, khi chính những tổ chức chuyên cung cấp vốn cho nền kinh tế lại đang phải tích cực tìm kiếm nguồn vốn từ thị trường. Câu hỏi đặt ra là liệu các ngân hàng đang thực sự thiếu tiền hay đang chuẩn bị cho một nhu cầu vốn khác lớn hơn trong tương lai?
Câu hỏi này càng đáng chú ý khi nguồn vốn huy động từ trái phiếu hiện nay không hề rẻ. Lãi suất bình quân của trái phiếu ngân hàng phát hành trong tháng 8/2026 đạt khoảng 8,95%/năm, cá biệt một số lô có lãi suất lên tới 10%/năm.
Những ngân hàng lớn như Vietcombank vẫn có thể huy động các lô trái phiếu với mức lãi suất khoảng 7,87-8%/năm, cho thấy chi phí vốn giữa các ngân hàng đang có sự phân hóa rõ nét. Nếu chỉ nhìn vào quy mô phát hành, có thể dễ dàng cho rằng, hệ thống đang gặp áp lực thanh khoản.
Tuy nhiên, kỳ hạn trái phiếu và sự xuất hiện của các đợt phát hành tăng vốn cấp 2 cho thấy bản chất vấn đề nằm nhiều hơn ở cấu trúc nguồn vốn.
Phát hành tăng mạnh không đơn thuần vì thiếu thanh khoản
Sự gia tăng mạnh hoạt động phát hành trái phiếu của các ngân hàng phản ánh nhu cầu vốn đang mở rộng cùng với quy mô bảng cân đối của hệ thống. Trong tháng 8/2026, tổng giá trị trái phiếu doanh nghiệp phát hành đạt 52.129 tỷ đồng, riêng nhóm ngân hàng chiếm 35.815 tỷ đồng, tương đương 68,7% toàn thị trường.
Mức tăng của nhóm ngân hàng lớn hơn nhiều so với tốc độ tăng chung nếu nhìn vào sự tập trung của những thương vụ lớn, khi riêng VIB huy động 9.300 tỷ đồng và TPBank huy động 5.000 tỷ đồng.
Điều đó cho thấy, sự phục hồi của thị trường trái phiếu hiện tại gắn khá chặt với nhu cầu huy động vốn của hệ thống ngân hàng, thay vì một chu kỳ tăng trưởng đồng đều của tất cả các nhóm doanh nghiệp.
Ngân hàng có thể không thiếu tiền trong ngắn hạn, nhưng vẫn thiếu nguồn vốn có kỳ hạn phù hợp với tài sản đang tài trợ. Trong tháng 8/2026, trái phiếu có kỳ hạn từ 3 năm trở xuống chiếm 48,1% lượng phát hành, trong khi kỳ hạn 3-5 năm và 5-7 năm lần lượt chiếm 24,5% và 20,5%, nghĩa là gần một nửa lượng vốn được huy động có thời hạn trên 3 năm.
Điều này đặc biệt quan trọng vì phần lớn tiền gửi của khách hàng có kỳ hạn ngắn hơn nhiều so với các khoản vay mua nhà, bất động sản hoặc đầu tư dự án kéo dài.
Khi một khoản cho vay dự án với kỳ hạn 10-20 năm được tài trợ bằng tiền gửi 6-12 tháng, ngân hàng phải liên tục huy động lại nguồn vốn và sẽ chịu rủi ro lớn hơn nếu lãi suất tăng hoặc dòng tiền gửi dịch chuyển.
Vì vậy, trái phiếu trung và dài hạn giúp giải quyết một bài toán khác với thanh khoản hàng ngày, đó là kéo dài kỳ hạn của nguồn vốn để giảm chênh lệch giữa thời gian đáo hạn của tài sản và nợ phải trả.
Quy mô phát hành trái phiếu mới cũng chưa phản ánh đầy đủ lượng vốn thực tế đi vào bảng cân đối ngân hàng. Các ngân hàng thường đồng thời phát hành trái phiếu mới và mua lại những lô cũ trước hạn, khiến quy mô huy động gộp có thể lớn hơn đáng kể so với lượng vốn ròng tăng thêm.
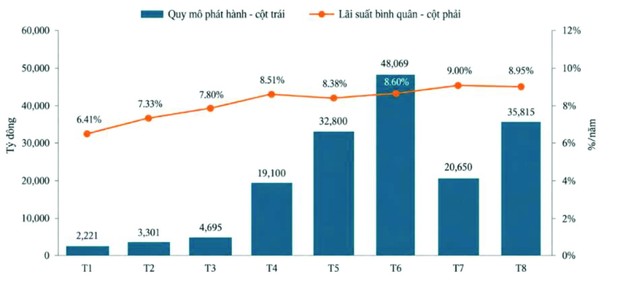 |
Quy mô phát hành trái phiếu ngành ngân hàng và lãi suất bình quân từ tháng 1-8/2026. |
Chẳng hạn, một ngân hàng phát hành 5.000 tỷ đồng trái phiếu mới, nhưng mua lại 4.000 tỷ đồng trái phiếu cũ thì nguồn vốn ròng trước khi tính đến các khoản đáo hạn khác chỉ tăng khoảng 1.000 tỷ đồng.
Việc mua lại và phát hành mới còn có thể giúp ngân hàng thay thế một lô trái phiếu có kỳ hạn hoặc điều khoản không còn phù hợp bằng một nguồn vốn mới có cấu trúc tốt hơn, qua đó điều chỉnh chi phí vốn và thời gian đáo hạn, mà không làm tổng nợ tăng tương ứng.
Do đó, chỉ tiêu quan trọng hơn để đánh giá áp lực huy động là mức phát hành ròng sau khi trừ trái phiếu đáo hạn và mua lại, thay vì chỉ nhìn vào con số phát hành mới được công bố hàng tháng.
Trái phiếu đang trở thành công cụ tái cấu trúc vốn
Áp lực phát hành trái phiếu còn xuất phát từ việc tốc độ tăng tài sản phải đi cùng với khả năng duy trì một bộ đệm vốn phù hợp.
Mức xếp hạng tín nhiệm của ngành ngân hàng trong nửa đầu năm 2026 ngày càng phân hóa khi rủi ro tài sản và nguồn vốn gia tăng, trong bối cảnh hệ thống tiếp tục phải cân bằng giữa tăng trưởng tín dụng và khả năng hấp thụ tổn thất.
Khi ngân hàng tăng cho vay, quy mô tài sản có trọng số rủi ro cũng tăng theo và tạo thêm áp lực lên hệ số an toàn vốn, đặc biệt nếu chất lượng tài sản không cải thiện tương ứng.
Khác với áp lực thanh khoản, vốn tự có không thể được giải quyết đơn thuần bằng việc tăng tiền gửi của khách hàng, bởi tiền gửi vẫn là một khoản nợ trong bảng cân đối và không trực tiếp tạo thêm khả năng hấp thụ tổn thất.
Vì vậy, trong một chu kỳ tăng trưởng tín dụng nhanh, việc mở rộng nguồn vốn dài hạn và gia tăng những công cụ đủ điều kiện hỗ trợ vốn tự có trở thành điều kiện quan trọng để ngân hàng có thể tiếp tục tăng trưởng, mà không làm các tỷ lệ an toàn suy giảm quá nhanh.
Một phần quan trọng của làn sóng phát hành hiện nay đến từ các trái phiếu được thiết kế để bổ sung vốn cấp 2, thay vì chỉ đơn thuần huy động tiền.
Nghị định 200/2026/NĐ-CP của Chính phủ về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế tiếp tục tạo khung khổ cho hoạt động phát hành trái phiếu doanh nghiệp, trong đó kỳ hạn được xác định trên cơ sở nhu cầu sử dụng vốn của tổ chức phát hành và các tổ chức tín dụng có thể cấu trúc những đợt huy động phù hợp với yêu cầu vốn của mình.
Thực tế tháng 8/2026 cho thấy, SHB phát hành thành công khoảng 2.081 tỷ đồng trái phiếu tăng vốn cấp 2 ra công chúng với kỳ hạn 7 năm và lãi suất 9,2%/năm, trong khi VIB huy động 9.300 tỷ đồng với lãi suất khoảng 9%/năm.
So với phát hành thêm cổ phiếu, vốn cấp 2 thông qua trái phiếu có thể giúp ngân hàng gia tăng tổng nguồn vốn đủ điều kiện, mà không lập tức làm tăng số cổ phiếu lưu hành, mặc dù đổi lại ngân hàng phải trả chi phí lãi vay và khả năng tính vào vốn sẽ giảm dần khi trái phiếu tiến gần ngày đáo hạn.
Chính vì thế, sự xuất hiện ngày càng nhiều của trái phiếu dài hạn cho thấy các ngân hàng không chỉ giải quyết nhu cầu vốn hiện tại, mà còn đang chủ động tạo thêm dư địa để mở rộng tín dụng trong những năm tiếp theo.
Lãi suất trái phiếu cho thấy sự phân hóa giữa các ngân hàng
Nếu quy mô phát hành cho biết ngân hàng cần bao nhiêu vốn, thì lãi suất phát hành lại phần nào phản ánh mức giá mà thị trường yêu cầu đối với nguồn vốn đó. Bình quân trái phiếu ngân hàng trong tháng 8/2026 có lãi suất khoảng 8,95%/năm, trong khi một số đợt phát hành trên thị trường đã lên đến 10%/năm, cho thấy nguồn vốn trung - dài hạn hiện không còn rẻ.
Sự phân hóa càng rõ hơn khi Vietcombank chỉ phải trả lãi suất khoảng 7,87-8%/năm cho 4 lô trái phiếu phát hành trong phần lớn tháng 8/2026, thấp hơn đáng kể so với mức 9-10% của nhiều tổ chức khác.
Tuy nhiên, mức chênh lệch này không thể được giải thích hoàn toàn bằng chất lượng tín dụng vì còn phụ thuộc vào kỳ hạn, loại trái phiếu, tính chất thứ cấp và điều kiện của từng đợt phát hành, nhưng nó vẫn cho thấy những ngân hàng có thương hiệu huy động mạnh có nhiều lợi thế hơn trong việc tiếp cận nguồn vốn dài hạn.
Vì vậy, khi thị trường trái phiếu ngân hàng tiếp tục mở rộng, phần bù rủi ro mà từng ngân hàng phải trả so với nhóm dẫn đầu có thể trở thành một chỉ báo đáng chú ý về sức ép huy động và mức độ phân hóa của hệ thống.
Tóm lại, làn sóng phát hành trái phiếu ngân hàng hiện nay phản ánh nhiều hơn một cuộc tái cấu trúc vốn, thay vì dấu hiệu thiếu thanh khoản. Khi tín dụng tăng, ngân hàng phải kéo dài kỳ hạn nguồn vốn và duy trì các tỷ lệ an toàn.
Trái phiếu vì vậy vừa hỗ trợ huy động vốn trung - dài hạn, vừa có thể bổ sung vốn cấp 2. Tuy nhiên, chi phí huy động gần 9%/năm cũng sẽ tạo áp lực lên biên lãi ròng (NIM) của ngân hàng trong các kỳ báo cáo tới. Vì vậy, điều cần theo dõi là chi phí vốn của các ngân hàng sẽ tiếp tục bị tác động như thế nào sau các đợt phát hành này.