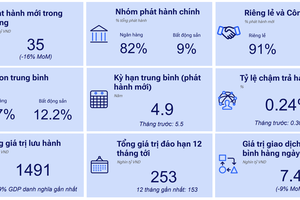

Theo Báo cáo trái phiếu tháng 9/2026 của Chứng khoán OCBS, thị trường trái phiếu doanh nghiệp ghi nhận sự phục hồi về phát hành trong tháng 8, song dòng vốn vẫn tập trung cao vào hai nhóm ngân hàng và bất động sản.
Lũy kế 8 tháng đầu năm, tổng giá trị trái phiếu doanh nghiệp phát hành đạt 382.800 tỷ đồng, trong đó ngân hàng và bất động sản chiếm tới 90,9%. Riêng nhóm bất động sản huy động 154.400 tỷ đồng, tương đương 40,3% toàn thị trường và đứng thứ hai sau ngân hàng.
Trong tháng 8, các doanh nghiệp bất động sản phát hành khoảng 20.100 tỷ đồng trái phiếu, chiếm 34% tổng lượng phát hành trong tháng. Dù hoạt động huy động vốn đã cải thiện, OCBS lưu ý nguồn cung vẫn tập trung vào một số đợt phát hành lớn và các tổ chức phát hành quen thuộc.
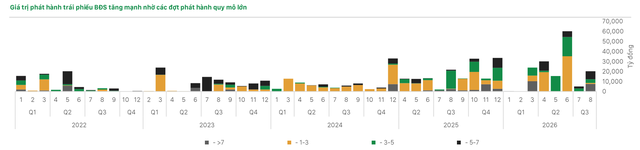 |
Diễn biến phát hành trái phiếu doanh nghiệp nhóm bất động sản các năm gần đây |
Điểm đáng chú ý là chi phí huy động vốn của nhóm bất động sản vẫn duy trì ở mức cao. Coupon bình quân trong tháng 8 của nhóm này đạt 10,99%/năm, cao hơn khoảng 2,15 điểm phần trăm so với mức 8,83%/năm của nhóm ngân hàng. Theo OCBS, mức chênh lệch này phản ánh yêu cầu bù đắp rủi ro cao hơn của thị trường đối với trái phiếu bất động sản, dù việc so sánh cần đặt trong bối cảnh kỳ hạn và cấu trúc cụ thể của từng trái phiếu.
Một số đợt phát hành có mức coupon cao hơn đáng kể so với mặt bằng chung, chẳng hạn trái phiếu Vinhomes có coupon khoảng 11-12,5%/năm, trong khi KBC và Tandoland ở khoảng 12–13%/năm. Lãi suất cụ thể còn phụ thuộc vào kỳ hạn, tài sản bảo đảm và công thức xác định lãi suất sau thời gian áp dụng mức cố định.
So với bất động sản, trái phiếu ngân hàng có chi phí vốn thấp hơn đáng kể. Coupon bình quân của nhóm ngân hàng trong tháng 8 là 8,83%/năm, với vùng phổ biến khoảng 8-9,1%/năm. Một số đợt phát hành của VIB, HDB có lãi suất khoảng 9%/năm, trong khi MBB ở khoảng 8,5-9%/năm.
Mặt bằng coupon hai chữ số của trái phiếu bất động sản cho thấy, dù kênh huy động vốn đã mở trở lại, thị trường vẫn duy trì mức bù rủi ro đáng kể đối với lĩnh vực này. Khả năng huy động vốn phụ thuộc nhiều vào pháp lý dự án, dòng tiền bán hàng, tài sản bảo đảm và năng lực tái cấp vốn của từng doanh nghiệp.
Áp lực này càng đáng chú ý khi nghĩa vụ đáo hạn của ngành bất động sản vẫn ở mức lớn. Trong khoảng 81.600 tỷ đồng trái phiếu doanh nghiệp đáo hạn từ nay đến hết năm 2026, bất động sản chiếm khoảng 41.700 tỷ đồng, tương đương 51%. Khoảng 71.000 tỷ đồng nghĩa vụ đáo hạn của toàn thị trường tập trung trong quý IV, riêng tháng 12 khoảng 33.500 tỷ đồng.
Mới đây, SGI Capital cũng cho biết, lãi suất trái phiếu doanh nghiệp bất động sản đã xuất hiện mốc 13%/năm gần đây và sẽ đặc biệt chú ý tới chỉ báo này thời gian tới.
Xa hơn, tổng lượng trái phiếu doanh nghiệp đáo hạn được OCBS ước tính khoảng 237.300 tỷ đồng năm 2027 và 285.900 tỷ đồng năm 2028. Theo báo cáo, rủi ro đang chuyển dần từ câu chuyện đáo hạn ngắn hạn sang chất lượng và khả năng tái cấp vốn của từng tổ chức phát hành. Với doanh nghiệp bất động sản, khả năng này phụ thuộc mạnh hơn vào pháp lý dự án, dòng tiền bán hàng và tài sản bảo đảm.
OCBS dự báo phát hành trái phiếu bất động sản trong những tháng cuối năm có xu hướng phục hồi nhưng mang tính chọn lọc. Doanh nghiệp có dự án đầy đủ pháp lý, tiến độ triển khai rõ ràng và dòng tiền bán hàng tốt sẽ thuận lợi hơn trong tiếp cận vốn. Ngược lại, doanh nghiệp có đòn bẩy cao hoặc phụ thuộc nhiều vào các dự án dở dang có thể phải chấp nhận coupon cao hơn, thu hẹp quy mô huy động hoặc tiếp tục tái cấu trúc nợ.