Dòng tiền chưa lan tỏa
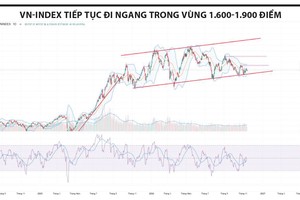
Phiên đầu tuần, VN-Index chịu áp lực bán và đóng cửa tại 1.714,32 điểm. Trong hai phiên tiếp theo, lực cầu cải thiện, đưa chỉ số lên mức cao nhất tuần là 1.746,9 điểm vào ngày 11/11. Tuy nhiên, đà hồi phục nhanh chóng chững lại khi áp lực bán trở lại trong phiên 12/11. Kết tuần, VN-Index đóng cửa tại 1.734,93 điểm, tăng khoảng 0,5%, nhưng vẫn chưa vượt được vùng kháng cự 1.740-1.750 điểm.
Thanh khoản trên HOSE dao động 9.700-13.000 tỷ đồng/phiên. Giá trị giao dịch tăng trong phiên 10/11, nhưng nhanh chóng thu hẹp và thấp hơn trung bình 20 phiên trong cả ba phiên cuối tuần. Độ rộng thị trường nghiêng về phía giảm trong phần lớn thời gian, cho thấy đà hồi phục chưa có sự lan tỏa tương ứng.
Nhóm Vingroup đóng góp đáng kể vào đà tăng của chỉ số trong hai phiên giữa tuần. Ngân hàng và dịch vụ tài chính luân phiên thu hút dòng tiền, trong khi nhóm công nghệ chịu áp lực bán mạnh ngày 12/11. Cổ phiếu ngân hàng và bất động sản phân hóa, chưa hình thành nhóm dẫn dắt ổn định.
Khối ngoại duy trì trạng thái bán ròng trong tuần, dù hoạt động giao dịch liên tục đảo chiều. Sau khi bán ròng khoảng 798 tỷ đồng ngày 9/11, nhà đầu tư nước ngoài chuyển sang mua ròng trong hai phiên tiếp theo. Áp lực bán tăng trở lại trong ngày 12/11, với giá trị khoảng 880 tỷ đồng, trước khi khối ngoại mua ròng 311 tỷ đồng trong phiên cuối tuần. Ước tính cả tuần, khối ngoại bán ròng khoảng 817 tỷ đồng trên HOSE.
FPT chịu áp lực bán nổi bật trong nhiều phiên, bên cạnh HPG, VIC, KDH và STB. Ở chiều ngược lại, dòng tiền mua ròng tập trung vào VIX, CTG, VIC, POW, VHM, HDB và MSN tùy phiên. Động thái mua ròng cuối tuần phần nào cải thiện tâm lý, nhưng chưa đủ cơ sở xác nhận xu hướng bán ròng đã đảo chiều.
Nhịp hồi cần thêm tín hiệu củng cố
Về kỹ thuật, VN-Index hồi phục sau khi kiểm định vùng 1.700 điểm nhưng tiếp tục gặp khó tại kháng cự 1.740-1.750 điểm. Chỉ số đóng cửa quanh MA5 (1.734,79 điểm), nhưng vẫn nằm dưới các đường trung bình động trung và dài hạn. RSI(14) ở mức 48,49 điểm, phản ánh động lượng tăng chưa đủ mạnh để xác nhận ưu thế của bên mua.
Thanh khoản thấp và độ rộng kém tích cực khiến nhịp hồi phục cần thêm tín hiệu củng cố. Vùng 1.700-1.730 điểm là hỗ trợ gần. Nếu vượt kháng cự 1.740-1.750 điểm cùng thanh khoản và độ rộng cải thiện, VN-Index có thể mở rộng đà hồi phục. Ngược lại, nếu mất mốc 1.700 điểm, chỉ số có nguy cơ lùi về kiểm định vùng 1.690-1.650 điểm.
Kết quả kinh doanh quý III/2026 và triển vọng quý IV tiếp tục chi phối sự phân hóa dòng tiền. Nhà đầu tư nên ưu tiên doanh nghiệp tăng trưởng lợi nhuận từ hoạt động cốt lõi, có dòng tiền tốt, triển vọng hoàn thành kế hoạch năm tích cực và nền giá ổn định khi thị trường điều chỉnh.
Bất động sản khu công nghiệp: Nhu cầu phục hồi, lợi nhuận phân hóa
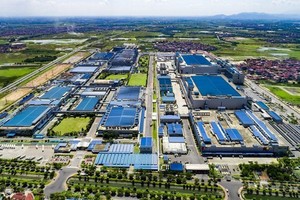
Thị trường bất động sản khu công nghiệp đang có dấu hiệu phục hồi sau giai đoạn chững lại do lo ngại rủi ro thuế quan. Mức thuế Mỹ áp lên hàng hóa Việt Nam là 12,5%, tương đương Thái Lan và Philippines, trong khi 40,6% kim ngạch xuất khẩu được miễn trừ, chủ yếu ở các lĩnh vực điện tử, bán dẫn và pin. Diễn biến này cho thấy thuế quan có thể khiến nhà đầu tư thận trọng hơn trong quyết định thuê đất, nhưng chưa làm thay đổi căn bản nhu cầu thị trường.
Sức hút của phân khúc này còn được hỗ trợ bởi dòng vốn FDI. Trong 9 tháng đầu năm, tổng vốn FDI đăng ký đạt 50,4 tỷ USD, tăng 76% so với cùng kỳ; riêng ngành sản xuất đạt 22,8 tỷ USD. Theo CBRE, diện tích hấp thụ ròng tại các thị trường cấp 1 đạt 613 ha, tăng 32%. Giá thuê tiếp tục tăng nhẹ, lên 144 USD/m2 tại miền Bắc và 185 USD/m2 tại miền Nam. Tuy nhiên, tốc độ tăng giá 10%/năm như giai đoạn 2021-2023 khó lặp lại.
Doanh số cho thuê đất của các doanh nghiệp khu công nghiệp dự kiến tăng 15% trong năm 2027, nhờ nguồn cung mới từ các khu công nghiệp đi vào hoạt động. Dù vậy, lợi nhuận năm 2026 sẽ phân hóa rõ nét. PHR và GVR được kỳ vọng tăng trưởng mạnh nhờ khoản thu từ bồi thường đất, trong khi KBC và SZC có thể chững lại do diện tích bàn giao thấp và chi phí tài chính gia tăng. Tăng trưởng lợi nhuận được kỳ vọng lan tỏa rộng hơn trong năm 2027.
Dù vẫn còn rủi ro liên quan đến kết luận điều tra sở hữu trí tuệ vào cuối năm, định giá cổ phiếu khu công nghiệp tương đối hấp dẫn, với P/B trung vị 1,3 lần, thấp hơn mức bình quân 1,7 lần trong 5 năm qua.