
Nâng hạng không đồng nghĩa tiền lập tức chảy vào
Ngày 21/9, chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên nhóm thị trường mới nổi thứ cấp. Đây là bước thay đổi quan trọng về vị thế của thị trường trong mắt nhà đầu tư quốc tế.
Theo FTSE Russell, quá trình đưa cổ phiếu Việt Nam vào các bộ chỉ số sẽ diễn ra theo bốn đợt, bắt đầu với tỷ trọng 10% trong tháng 9/2026, sau đó tăng thêm 20% vào tháng 3/2027 và 35% trong tháng 6 và tháng 9/2027. Tổng dòng vốn có thể được hút vào thị trường theo quá trình này được FTSE ước tính lên tới 6 tỷ USD.
Thực tế, dòng tiền đã có dấu hiệu tích cực trước cột mốc quan trọng. Trong tuần 14-18/9, nhà đầu tư nước ngoài mua ròng khoảng 2.700 tỷ đồng trên HOSE, tương đương 104 triệu USD, sau một thời gian dài bán ra. Tuy nhiên, trong phiên giao dịch đầu tiên khi Việt Nam ở vị thế mới, VN-Index giảm gần 15,9 điểm, trong khi nhà đầu tư nước ngoài quay lại bán ròng khoảng 664 tỷ đồng trên HOSE.
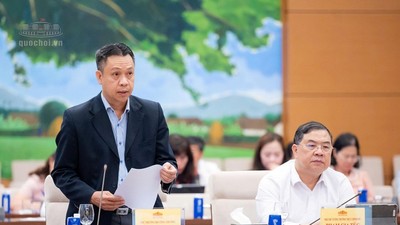
Theo ông Nguyễn Đức Anh, Giám đốc Vĩ mô và Chiến lược thị trường, Công ty Chứng khoán KB Việt Nam (KBSV), tác động của việc nâng hạng cần được nhìn nhận qua hai giai đoạn.
Trong ngắn hạn, thị trường đã tăng tương đối tốt trong khoảng một tháng trước ngày 21/9 và dòng vốn ngoại cũng có dấu hiệu quay trở lại để đón đầu câu chuyện nâng hạng. Trong khi các yếu tố như lãi suất, lạm phát hay xung đột địa chính trị không có nhiều thay đổi, kỳ vọng nâng hạng đã hỗ trợ đáng kể cho diễn biến thị trường.
Tuy nhiên, sát thời điểm chính thức nâng hạng, hiệu ứng “mua kỳ vọng, bán thực tế” xuất hiện khi một bộ phận nhà đầu tư chốt lời.
“Trong ngắn hạn thì chúng ta không nên quá kỳ vọng vào câu chuyện nâng hạng thị trường này nữa”, ông Đức Anh nói, nhưng cho rằng phần lớn tác động từ quá trình nâng hạng vẫn nằm ở phía trước.
Vanguard cho biết quỹ có kế hoạch nâng quy mô đầu tư tại Việt Nam lên khoảng 2,5 tỷ USD trong những năm tới. Bên cạnh đó, các quỹ ETF quốc tế như Xtrackers, VanEck, Fubon, CSOP và nhóm quỹ Vanguard cũng sẽ điều chỉnh danh mục theo các bộ chỉ số mới.
Tuy nhiên, việc được nâng hạng không đồng nghĩa tất cả cổ phiếu đều hưởng lợi như nhau.
Theo ông Đức Anh, nhóm đầu tiên là những cổ phiếu đáp ứng tiêu chí để được đưa vào các bộ chỉ số của FTSE. FTSE đã xác định 27 cổ phiếu Việt Nam đủ điều kiện cho FTSE Global All Cap Index, trong đó có những doanh nghiệp vốn hóa lớn như Vingroup, FPT, Hòa Phát.
Đây cũng là nhóm được các công ty chứng khoán và quỹ đầu tư xác định từ trước, bởi tiêu chí của bộ chỉ số tương đối rõ ràng. Do đó, một phần tác động từ dòng tiền thụ động đã được phản ánh vào giá cổ phiếu trước thời điểm chính thức nâng hạng.
Đáng chú ý hơn là nhóm doanh nghiệp có thể thu hút dòng vốn chủ động.
“Khi được nâng hạng từ cận biên lên mới nổi, Việt Nam sẽ bắt đầu nằm trong radar của rất nhiều quỹ đầu tư lớn trên thế giới mà trước kia họ không quan tâm vì chúng ta là thị trường cận biên”, ông Đức Anh nói.
Những quỹ này không nhất thiết giải ngân chỉ vì một cổ phiếu nằm trong rổ chỉ số. Họ sẽ tìm kiếm những doanh nghiệp đáp ứng các tiêu chí riêng, trước hết là quy mô, tiềm năng tăng trưởng dài hạn, khả năng hưởng lợi từ tăng trưởng kinh tế Việt Nam và các yêu cầu liên quan đến ESG.
Tác động của nâng hạng vì vậy không chỉ nằm ở con số vài tỷ USD dòng vốn dự kiến. Khi dòng vốn tổ chức tăng lên, doanh nghiệp cũng phải đáp ứng những tiêu chuẩn cao hơn để thu hút và giữ chân nhà đầu tư.
Ông Đức Anh nhận định, nhiều nhà đầu tư tổ chức có thể trở thành cổ đông chiến lược của các doanh nghiệp lớn, từ đó đặt ra yêu cầu chặt chẽ hơn về quản trị, công bố thông tin và tính minh bạch.
Nâng hạng không chỉ là câu chuyện về dòng tiền vào thị trường mà còn có thể tạo áp lực cải thiện chất lượng doanh nghiệp và cách thị trường vận hành.
Tỷ giá lại là một bài toán khác
Việt Nam bắt đầu nằm trong radar của rất nhiều quỹ đầu tư lớn trên thế giới.
Dòng vốn quốc tế không chỉ quan tâm đến việc Việt Nam được nâng hạng mà còn phải tính đến lợi nhuận thực tế sau biến động tỷ giá. Đây là yếu tố đưa tỷ giá trở thành một biến số trong quyết định phân bổ vốn giai đoạn tới.
Ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) quyết định tăng lãi suất thêm 25 điểm cơ bản, đưa lãi suất điều hành lên 3,75-4%. Các dự báo mới cũng cho thấy 16/18 quan chức Fed dự báo lãi suất còn tăng ít nhất một lần nữa trong năm nay, đưa lãi suất điều hành lên vùng 4-4,25%.
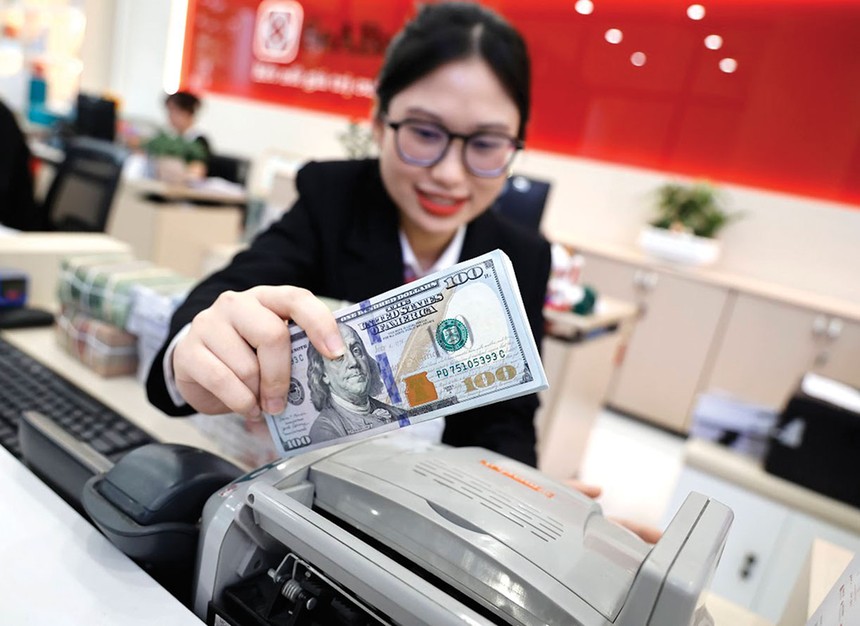
Quyết định của Fed tạo thêm động lực cho USD. Chỉ số USD Index (DXY) đến sáng 24/9 ở mức 101,12 điểm. Trong nước, tỷ giá trung tâm được Ngân hàng Nhà nước giữ ở mức 25.635 đồng/USD, trong khi giá bán USD tại một số ngân hàng thương mại lên tới 26.276 đồng/USD.
KBSV đánh giá, nhiều khả năng Fed sẽ có thêm một lần tăng 25 điểm cơ bản trong ba tháng cuối năm. Cơ sở là Fed tiếp tục nâng dự báo lạm phát PCE headline và PCE lõi năm 2026 thêm 10 điểm cơ bản so với dự báo tháng 6, đồng thời lùi thời điểm dự kiến đưa lạm phát về mục tiêu 2% từ năm 2028 sang 2029. Trong khi đó, triển vọng tăng trưởng GDP và thị trường lao động Mỹ được điều chỉnh theo hướng tích cực hơn.
Giá dầu được dự báo quay về vùng 9x USD/thùng trong quý IV, trong bối cảnh xung đột tại Trung Đông tiếp tục gây gián đoạn hoạt động vận chuyển và xuất khẩu dầu mỏ.
Trên cơ sở đó, KBSV nâng dự báo DXY lên vùng 98-103 điểm trong phần còn lại của năm. Tuy nhiên, việc các ngân hàng trung ương lớn khác cũng tiếp tục kiểm soát lạm phát có thể hạn chế mức độ mở rộng chênh lệch lãi suất, qua đó giảm khả năng USD tăng giá một chiều.
Điểm đáng chú ý là áp lực từ USD chưa đồng nghĩa tỷ giá trong nước sẽ biến động mạnh. KBSV dự báo, USD/VND đến cuối năm 2026 đi ngang so với cuối năm 2025. Theo công ty chứng khoán này, nguồn cung USD tích cực từ kiều hối, FDI giải ngân và quá trình nâng hạng thị trường vốn sẽ hỗ trợ tỷ giá, trong khi chênh lệch lãi suất VND-USD dù có xu hướng thu hẹp nhưng vẫn duy trì trạng thái dương.
Như vậy, tỷ giá hiện là biến số cần theo dõi hơn là “điểm nghẽn” đối với dòng vốn ngoại. Rủi ro sẽ đáng kể hơn nếu Fed tiếp tục tăng lãi suất, khiến dòng vốn quốc tế có thêm lý do phân bổ trở lại các tài sản định giá bằng USD. Trong kịch bản cơ sở, áp lực tỷ giá có thể khiến nhà đầu tư thận trọng hơn nhưng chưa đủ để phủ nhận tác động tích cực của việc nâng hạng.
Tuy nhiên, diễn biến tỷ giá cũng thu hẹp dư địa giảm lãi suất. Theo Công ty Chứng khoán Tiên Phong (TPS), áp lực lạm phát gia tăng đang làm giảm khả năng nới lỏng tiền tệ trên toàn cầu. Các ngân hàng trung ương nhiều khả năng phải duy trì mặt bằng lãi suất hiện tại, thậm chí tiếp tục tăng nếu áp lực giá kéo dài. Với Việt Nam, xu hướng này tạo thêm sức ép lên mặt bằng lãi suất, hạn chế khả năng giảm mạnh lãi suất trong nước.
Từ góc độ thị trường chứng khoán, đây là biến số cần lưu ý sau khi hiệu ứng nâng hạng ban đầu qua đi. Lãi suất neo ở mức cao sẽ hạn chế dư địa cải thiện chi phí vốn của doanh nghiệp và hỗ trợ định giá cổ phiếu.
Mặc dù thị trường tiền tệ còn những biến số cần theo dõi, thị trường chứng khoán vẫn có các yếu tố hỗ trợ trong quý IV. TPS tính toán P/E của VN-Index hiện khoảng 12,25 lần, thấp hơn 20% so với mức trung bình 10 năm. Nếu loại trừ VIC, P/E còn 9,91 lần, thấp hơn 35,3% so với mức trung bình lịch sử.
Bên cạnh định giá, nền tảng tăng trưởng kinh tế, câu chuyện nâng hạng và triển vọng dòng vốn ngoại tiếp tục là những yếu tố hỗ trợ thị trường. TPS đưa ra ba kịch bản cho VN-Index trong quý IV/2026. Ở kịch bản cơ sở, chỉ số được dự báo trong vùng 1.715-1.894 điểm; kịch bản tích cực là 1.935-2.026 điểm, trong khi kịch bản kém tích cực là VN-Index đóng cửa dưới 1.715 điểm.