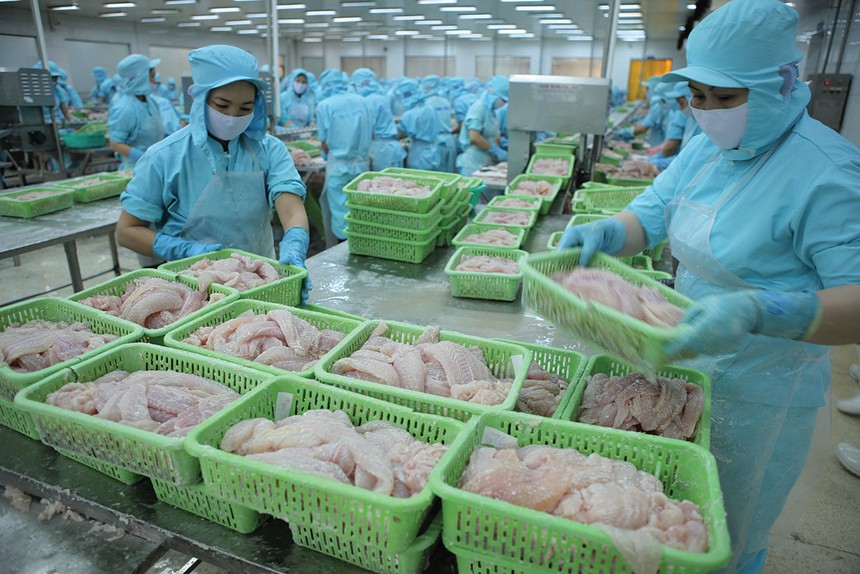

Cá tra hưởng lợi khi nguồn cung cá thịt trắng thu hẹp
Theo báo cáo triển vọng hàng hóa của Công ty Chứng khoán Vietcombank, giá cá tra được dự báo tiếp tục tăng do giá nguyên liệu đi lên, trong khi nguồn cung cá tra giống có thể hạn chế. Nhu cầu nhập khẩu cũng được kỳ vọng phục hồi tại các thị trường chủ lực như Trung Quốc và châu Âu, còn thị trường Mỹ có thể cải thiện khi bước vào mùa lễ hội cuối năm.
Xuất khẩu cá tra Việt Nam đang duy trì đà tăng trưởng. Trong 9 tháng đầu năm 2026, kim ngạch xuất khẩu đạt 1,7 tỷ USD, tăng 11% so với cùng kỳ năm 2025. Riêng tháng 9, kim ngạch đạt 210 triệu USD, tăng 16%.
Trung Quốc, Mỹ và Brazil tiếp tục là ba thị trường lớn nhất, chiếm khoảng 49% tổng giá trị xuất khẩu. Trong đó, Trung Quốc dẫn đầu với kim ngạch 480 triệu USD trong 9 tháng, tăng 28% so với cùng kỳ. Riêng tháng 9, xuất khẩu sang thị trường này đạt 63 triệu USD, tăng 25%.
Brazil cũng ghi nhận tăng trưởng tích cực, với kim ngạch 144 triệu USD trong 9 tháng, tăng 15%; riêng tháng 9 đạt 20 triệu USD, tăng 98%.
Ngược lại, xuất khẩu sang Mỹ giảm 13% trong 9 tháng, xuống 225 triệu USD. Mức giảm trong tháng 9 thu hẹp còn 8%, cho thấy đà suy giảm xuất khẩu sang thị trường này đã chậm lại.
Tại khối CPTPP, kim ngạch xuất khẩu cá tra đạt 295 triệu USD trong 9 tháng, tăng 11% và chiếm 17% tổng giá trị xuất khẩu.
Triển vọng ngành cá tra còn được hỗ trợ bởi nguồn cung cá thịt trắng trên thế giới có xu hướng thu hẹp. Đây là cơ hội để cá tra gia tăng thị phần nhờ lợi thế về giá và khả năng thay thế một số loại cá thịt trắng.
Nhu cầu tích trữ hàng phục vụ mùa lễ hội cuối năm tại các thị trường lớn cũng được kỳ vọng tạo động lực cho xuất khẩu trong quý IV.
Tại Mỹ, lượng hàng tồn kho thấp hơn tại hệ thống đại lý được kỳ vọng hỗ trợ giá bán. Dù vậy, thị trường này vẫn tiềm ẩn rủi ro khi kết quả cuối cùng của đợt rà soát thuế chống bán phá giá POR21 khiến mức thuế áp dụng đối với một số doanh nghiệp tăng đáng kể so với kết quả sơ bộ công bố hồi tháng 2/2026.
Triển vọng phân hóa theo thị trường
Theo Mirae Asset, triển vọng cá tra Việt Nam có sự phân hóa rõ nét giữa các thị trường xuất khẩu.
Tại Mỹ, dư địa tăng trưởng đang thu hẹp. Sau kết quả cuối cùng của POR21, xuất khẩu cá tra Việt Nam sang thị trường này chịu thêm sức ép. Dù nhu cầu tiêu thụ vẫn được đánh giá tích cực nhờ lợi thế giá so với các sản phẩm thay thế, mức thuế cao có thể làm suy giảm sức cạnh tranh của phần lớn doanh nghiệp Việt Nam. Công ty cổ phần Vĩnh Hoàn (mã VHC) là trường hợp ngoại lệ khi có lợi thế tương đối về thuế.
Trung Quốc được kỳ vọng tiếp tục là thị trường trọng tâm khi xuất khẩu sang Mỹ gặp khó, dù dòng hàng chuyển hướng có thể làm gia tăng cạnh tranh, gây áp lực giảm giá và thu hẹp biên lợi nhuận.
Các nhà xuất khẩu Trung Quốc cũng gặp trở ngại tại Mỹ, trong khi nguồn cung cá thịt trắng trong nước được dự báo tăng, làm giảm nhu cầu nhập khẩu. Quan hệ thương mại Trung Quốc - Nga được củng cố, cùng với việc lệnh hạn chế nhập khẩu hải sản Nhật Bản được duy trì, có thể giúp cá thịt trắng từ Nga giữ lợi thế tại thị trường Trung Quốc.
Tại EU và Brazil, Mirae Asset dự báo nhu cầu tương đối ổn định trong năm 2026. Dù vậy, cạnh tranh tại các thị trường này có thể gay gắt hơn khi các nhà xuất khẩu toàn cầu tìm cách chuyển hướng sản phẩm khỏi Mỹ.
Theo Mirae Asset, nếu xung đột Mỹ - Iran kéo dài và eo biển Hormuz chưa sớm được khai thông, giá dầu neo cao sẽ làm tăng chi phí vận chuyển, phân bón và các sản phẩm dầu mỏ, qua đó gia tăng áp lực lạm phát chi phí đẩy trên toàn cầu.
Doanh nghiệp phân hóa về lợi nhuận
Trong nhóm cổ phiếu thủy sản, VHC được đánh giá có triển vọng tăng trưởng tích cực. Theo Công ty Chứng khoán Rồng Việt (VDSC), doanh thu quý III/2026 của doanh nghiệp ước đạt 3.382 tỷ đồng, tăng 4% so với cùng kỳ nhưng giảm 2% so với quý II.
Giá bán bình quân tăng 9%, lên khoảng 3,1 USD/kg, giúp bù đắp một phần mức giảm 5% về sản lượng do nhu cầu tại Mỹ còn yếu, tồn kho cao và người tiêu dùng thắt chặt chi tiêu.
Giá bán của VHC tăng trong bối cảnh nguồn cung cá biển suy giảm, trong khi chi phí nguyên liệu đầu vào cũng gia tăng. Giá bột cá tăng 73%, lên 2.600 USD/tấn. Giá bã đậu tương tăng 34%, lên 329 USD/tấn. Giá cá mua ngoài tăng chậm hơn do nhu cầu giảm, trong khi giá cá giống duy trì ổn định nhờ thời tiết thuận lợi.
Các mảng phụ phẩm và Sa Giang tiếp tục đóng góp tích cực, trong khi mảng Collagen & Gelatin vẫn suy giảm. Biên lợi nhuận gộp quý III được dự báo cải thiện lên 20%, nhờ giá bán tăng và doanh nghiệp tiêu thụ lượng hàng tồn kho có giá vốn thấp.
VDSC ước tính, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của VHC trong quý III/2026 đạt khoảng 442 tỷ đồng, tăng 2% so với cùng kỳ; biên lợi nhuận ròng duy trì quanh 13%.
Cho cả năm 2026, VDSC nâng dự báo doanh thu của VHC từ 12.452 tỷ đồng lên 12.935 tỷ đồng, nhờ kết quả tích cực hơn kỳ vọng từ mảng phụ phẩm và sản phẩm giá trị gia tăng trong nửa đầu năm. Tuy nhiên, dự báo lợi nhuận sau thuế vẫn được giữ quanh 1.530 tỷ đồng do thu nhập tài chính giảm và chi phí bán hàng tăng trước áp lực cước vận tải.
Sang giai đoạn 2027-2030, triển vọng VHC được đánh giá tích cực hơn nhờ khả năng mở rộng thị phần tại Mỹ, trong bối cảnh doanh nghiệp có mức thuế chống bán phá giá thấp hơn một số đối thủ.
Năm 2027, VDSC dự báo VHC đạt doanh thu thuần 13.984 tỷ đồng, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 1.751 tỷ đồng, lần lượt tăng khoảng 8% và 14% so với năm trước. EPS sau điều chỉnh dự kiến đạt 8.216 đồng.
Trong khi đó, Công ty cổ phần Nam Việt (mã ANV) chịu áp lực rõ hơn từ chi phí nguyên liệu. Quý III/2026, doanh thu tăng 5,1% so với cùng kỳ, đạt hơn 2.111 tỷ đồng. Tuy nhiên, giá vốn và chi phí tăng khiến lợi nhuận thuần từ hoạt động kinh doanh giảm 29,2%, còn 243,3 tỷ đồng. Lợi nhuận sau thuế đạt 206,6 tỷ đồng, giảm 27%.
Lũy kế 9 tháng, ANV ghi nhận doanh thu 5.948,5 tỷ đồng, tăng 22,3%. Dù vậy, giá vốn tăng mạnh khiến lợi nhuận gộp giảm 12,9%, xuống 1.042,6 tỷ đồng; lợi nhuận sau thuế đạt 536,9 tỷ đồng, giảm 28,2%.
Theo Mirae Asset, doanh thu của ANV vẫn tăng trưởng tích cực, nhưng giá nguyên liệu cao là nguyên nhân chính đẩy giá vốn tăng và khiến lợi nhuận thấp hơn kỳ vọng. Dù vậy, nhu cầu tại các thị trường xuất khẩu được dự báo duy trì tương đối tốt trong những tháng cuối năm 2026 và quý I/2027. Mirae Asset dự báo, năm 2026, ANV đạt khoảng 7.582 tỷ đồng doanh thu và 836,5 tỷ đồng lợi nhuận sau thuế.
Đối với Công ty cổ phần Đầu tư và Phát triển Đa quốc gia I.D.I (mã IDI), doanh nghiệp đặt mục tiêu năm 2026 đạt 8.181 tỷ đồng doanh thu và 180 tỷ đồng lợi nhuận sau thuế.
IDI cho biết sẽ tiếp tục nâng cao chất lượng sản xuất, chế biến và mở rộng thị trường. Trong bối cảnh nhu cầu tại nhiều thị trường phục hồi, việc mở rộng đầu ra và kiểm soát nguồn nguyên liệu sẽ là yếu tố quan trọng quyết định mức độ hoàn thành kế hoạch năm.
Các cổ phiếu cá tra đang giao dịch với P/B dưới 2 lần. Cụ thể, chỉ số này của VHC ở mức 1,14 lần, ANV ở mức 1,22 lần và IDI ở mức 0,41 lần. Điều đó cho thấy giá thị trường của các cổ phiếu thấp hơn giá trị sổ sách trên mỗi cổ phần. Tuy nhiên, P/B thấp chưa đủ để kết luận cổ phiếu đang bị định giá thấp, bởi mức định giá còn phụ thuộc vào triển vọng lợi nhuận, hiệu quả sử dụng tài sản và rủi ro kinh doanh của từng doanh nghiệp. Nhu cầu cuối năm có thể tạo động lực cho ngành cá tra, nhưng khả năng chuyển hóa cơ hội thị trường thành tăng trưởng lợi nhuận vẫn là yếu tố quan trọng khi đánh giá cổ phiếu.