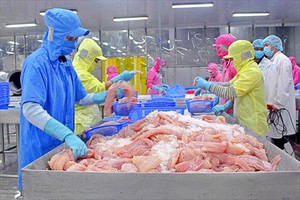
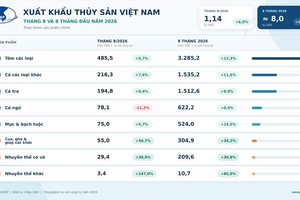
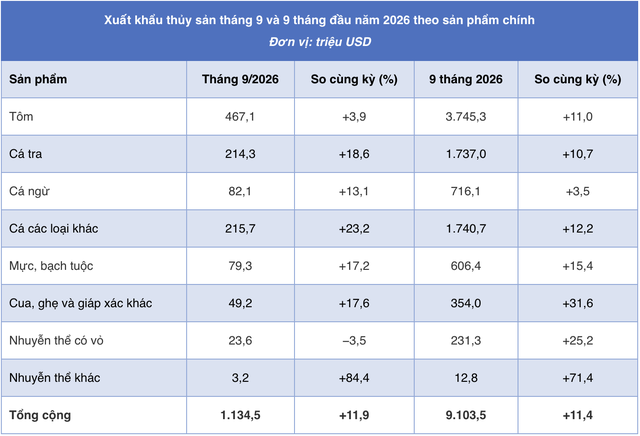
Theo thông tin từ Hiệp hội Chế biến và Xuất khẩu Thuỷ sản (VASEP), xuất khẩu thủy sản tháng 9/2026 ước đạt 1,135 tỷ USD, tăng 11,9% so với cùng kỳ, nâng kết quả 9 tháng lên 9,103 tỷ USD, tăng 11,4%.
Về cơ cấu sản phẩm, xuất khẩu tôm tháng 9 ước đạt 467 triệu USD, đưa tổng kim ngạch 9 tháng lên 3,75 tỷ USD, tăng 11%. Với tỷ trọng khoảng 41% tổng xuất khẩu thủy sản, diễn biến của tôm tiếp tục ảnh hưởng lớn đến kết quả toàn ngành. Mức tăng thấp của tháng 9 cũng cho thấy mặt hàng này đang chịu sức ép cạnh tranh và khả năng hấp thụ của thị trường.
Thông tin được công bố tại Global Shrimp Forum trong tháng 9 cho thấy, nhập khẩu tôm Trung Quốc tăng nhanh hơn tiêu thụ, còn nhập khẩu tôm nguyên liệu EU suy giảm và phân hóa giữa các khu vực. Tại Mỹ, lượng bán tôm đông lạnh trong tháng 8 giảm dù doanh thu tăng.
VASEP đánh giá, những diễn biến này khiến tăng trưởng xuất khẩu tôm Việt Nam chưa thể được xem là tín hiệu phục hồi đồng loạt của nhu cầu thế giới.
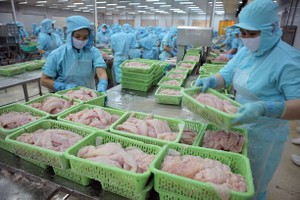
Trong khi đó, cá tra có kết quả tích cực hơn trong tháng 9, đạt khoảng 214 triệu USD, tăng 18,6%; lũy kế đạt 1,74 tỷ USD, tăng 10,7%. Nguồn cung một số cá thịt trắng khai thác thắt chặt tạo thêm cơ hội cho cá tra. Tại Nhật Bản, việc Kyokuyo tiếp tục giới thiệu cá tra qua kênh phân phối chuyên nghiệp là tín hiệu đáng chú ý, dù thị trường này còn nhỏ. Lợi thế giá và nguồn cung ổn định đang giúp sản phẩm được quan tâm nhiều hơn.
Đối với cá ngừ, xuất khẩu tháng 9 đạt khoảng 82 triệu USD, tăng 13,1%, nâng kim ngạch 9 tháng lên 716 triệu USD, tăng 3,5%. Mức tăng theo tháng khá hơn kết quả lũy kế, nhưng triển vọng còn phụ thuộc điều kiện nhập khẩu tại Mỹ và chứng từ khai thác tại EU. Sức bán cá ngừ đóng hộp tại Mỹ cải thiện là yếu tố hỗ trợ nhu cầu, song chưa thể chuyển ngay thành mức tăng tương ứng của đơn hàng từ Việt Nam.
Ngoài ra, các nhóm hải sản khác như cá các loại, mực, bạch tuộc, nhuyễn thể... cũng đóng góp đáng kể vào mức tăng chung.
 |
Về thị trường xuất khẩu, Trung Quốc – Hồng Kông là thị trường nổi bật nhất, với kim ngạch tháng 9 khoảng 315 triệu USD, tăng 39,9%. Lũy kế đạt 2,3 tỷ USD, tăng 33%, chiếm khoảng 1/4 xuất khẩu thủy sản Việt Nam. Tính từ số liệu hiện có, phần tăng thêm của thị trường này đóng góp khoảng 62% mức tăng kim ngạch toàn ngành so với cùng kỳ.
Dù vậy, sức mua Trung Quốc cần được nhìn cùng nguồn cung nội địa và hàng nhập khẩu cạnh tranh. Việc mở lại khai thác tại Hoàng Hải – Bột Hải từ đầu tháng 9 bổ sung hải sản trong nước, còn một số cơ sở tôm Ecuador được khôi phục quyền xuất khẩu làm tăng lựa chọn cho người mua. Tăng trưởng cao của Việt Nam vì thế có thể đi cùng sức ép về giá.
ASEAN đạt gần 84 triệu USD trong tháng 9, tăng 45,4%; lũy kế đạt 620 triệu USD, tăng 21%. Hàn Quốc cũng tăng 16,4% trong tháng, đưa kết quả 9 tháng lên 652 triệu USD, tăng 6,1%. Cùng với các thị trường khác tăng 17,3% lũy kế, những kết quả này giúp ngành duy trì tăng trưởng khi các thị trường truyền thống gặp khó.
Mỹ giảm 3,4% trong tháng 9, còn 176 triệu USD; tổng 9 tháng đạt 1,43 tỷ USD, chỉ tăng 0,9%. Chi phí thuế bổ sung và yêu cầu MMPA, COA tiếp tục ảnh hưởng giao dịch. Nhu cầu bán lẻ cũng phân hóa: thủy sản đóng hộp tăng lượng bán, trong khi hàng tươi và đông lạnh tăng doanh thu chủ yếu nhờ giá.
EU giảm 12,8% trong tháng 9, đạt 93 triệu USD; lũy kế đạt 843 triệu USD, giảm 3%. Nhật Bản giảm 13,7% trong tháng, khiến tăng trưởng 9 tháng chỉ còn 0,8%, đạt 1,25 tỷ USD. Sự suy giảm đồng thời ở hai thị trường này cho thấy tín hiệu tích cực của cá tra hoặc sản phẩm chế biến chưa đủ kéo tăng trưởng toàn bộ nhóm hàng.
Xuất khẩu cả năm có thể đạt 12 tỷ USD
VASEP đánh giá, sau giai đoạn tăng tốc trong quý III, xuất khẩu thủy sản quý IV dự kiến giảm nhịp. Nhiều đơn hàng phục vụ tiêu dùng cuối năm đã được nhập khẩu và giao hàng sớm, nên nhu cầu mua bổ sung khó duy trì mức cao của những tháng vừa qua. Với kết quả 9 tháng ước đạt 9,103 tỷ USD, xuất khẩu cả năm có thể đạt khoảng 12 tỷ USD.
Theo VASEP, khó khăn đến từ cả nguồn cung và đầu ra. Tôm, cá tra và cá rô phi đều đối mặt với hạn chế về nguyên liệu, trong khi cạnh tranh thị trường tăng và người mua thận trọng hơn với giá. Hải sản khai thác cũng khó mở rộng sản lượng xuất khẩu do thiếu nguyên liệu phù hợp và các yêu cầu về nguồn gốc. Vì vậy, ngay cả khi một số thị trường còn nhu cầu, khả năng đáp ứng đơn hàng vẫn có thể bị giới hạn.
Theo đánh giá của VASEP, thị trường Trung Quốc - Hồng Kông và ASEAN dự kiến sẽ tiếp tục là động lực cho thủy sản Việt Nam, nhưng khó bù đắp hoàn toàn sự chững lại tại Mỹ, EU và Nhật Bản. Kết quả quý IV nhiều khả năng thấp hơn quý III; xuất khẩu cả năm vẫn có thể vượt năm trước, song mức tăng sẽ thu hẹp đáng kể so với tốc độ hai con số của 9 tháng đầu năm.