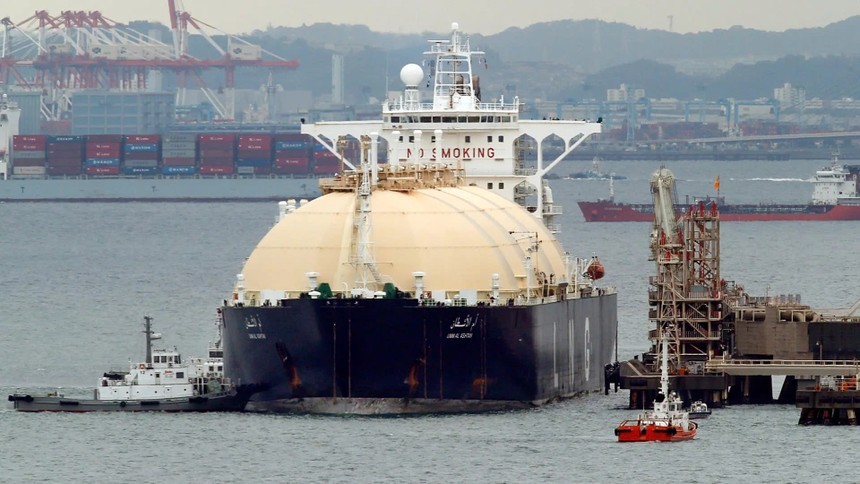
Giá LNG đã chạm mức cao nhất trong nhiều năm, tăng hơn gấp đôi kể từ khi xung đột Trung Đông bùng nổ. Chỉ số Platts JKM - chỉ số tham chiếu tại châu Á - đã đạt gần 30 USD/MMBtu vào giữa tháng 9 và giao dịch ở mức 25,29 USD/MMBTu vào ngày 25/9. Theo Spark Commodities, giá giao hàng tới châu Âu ở mức 24,62 USD/MMBtu.
Mặc dù giá vẫn thấp hơn nhiều so với mức đỉnh điểm sau khi xung đột Nga-Ukraine bùng nổ vào năm 2022, các nhà phân tích cảnh báo rằng cạnh tranh nguồn cung có thể leo thang trong những tháng tới. Lý do là các nước đang phát triển tại châu Á đã sẵn sàng chi trả nhiều hơn để hạn chế thiệt hại cho nền kinh tế, trong khi những nước này từng rút khỏi thị trường do giá quá cao trong cuộc khủng hoảng khí đốt trước đó.
Điều này có thể đẩy giá lên cao hơn nữa đối với người mua tại châu Âu, khi khu vực này chuẩn bị bước vào mùa đông với mức dự trữ khí đốt thấp nhất trong ít nhất 15 năm qua.
Takayuki Ueda, Giám đốc điều hành của Tập đoàn Inpex cho biết việc những người mua châu Á vốn nhạy cảm về giá nay sẵn sàng trả cao hơn thay vì chấp nhận rủi ro thiếu hụt nguồn cung cho thấy một sự thay đổi mang tính nền tảng trên thị trường khí đốt.
"Ấn Độ và Pakistan dường như đã rất quen với biến động giá…Chúng tôi đã chứng kiến cả Pakistan và Bangladesh mua nhiều lô hàng LNG với giá 25 USD/MMBtu. Điều này chưa từng xảy ra vào năm 2022”, Martijn Rats, chuyên gia phân tích tại Morgan Stanley cho biết. Ở mức giá trên, các quốc gia này từng rút khỏi thị trường trong cuộc khủng hoảng trước, và điều này đồng nghĩa với việc châu Âu sẽ phải trả mức giá cao hơn nữa trong đợt này.
Các nước đang phát triển tại châu Á hầu như không còn nhiều lựa chọn để cắt giảm thêm nhu cầu khí đốt, do đã tiết giảm tiêu thụ xuống mức tối đa có thể kể từ khi xung đột Trung Đông bắt đầu, thậm chí dẫn đến tình trạng cắt điện luân phiên ở một số nơi. Nhiều quốc gia trong khu vực, bao gồm các nền kinh tế phát triển như Hàn Quốc và Nhật Bản, cũng đã tăng cường sử dụng than đá, tuy nhiên, các lãnh đạo ngành năng lượng cho rằng dư địa để tiếp tục chuyển đổi nhiên liệu là rất hạn chế.
Tại châu Âu, giải pháp khả thi để cắt giảm nhu cầu tiêu thụ cũng rất hạn chế.
Nhu cầu đã sụt giảm ngay cả trước khi căng thẳng Mỹ-Iran khiến hoạt động vận tải biển tại eo biển Hormuz gần như tê liệt, làm thắt chặt nguồn cung toàn cầu. Các biện pháp cắt giảm tiêu thụ được áp dụng từ năm 2022 phần lớn vẫn được duy trì, điều này cho thấy giá khí đốt cần phải tăng cao hơn nữa mới có thể tiếp tục kìm hãm nhu cầu.
Do đó, sự cạnh tranh giữa châu Á và châu Âu để giành các lô hàng LNG là điều "không thể tránh khỏi", Anders Porsborg-Smith, đối tác cấp cao tại Boston Consulting Group nhận định.
Hiện tại, giá LNG giao ngay tại châu Á chưa đủ cao để thu hút các lô hàng vốn dĩ sẽ được chuyển đến châu Âu. Tình hình có thể thay đổi nếu Trung Quốc – nhà nhập khẩu LNG lớn nhất châu Á – bắt đầu mua hàng trở lại sau giai đoạn tạm lắng vào mùa hè, hoặc nếu cước phí vận tải giảm xuống giúp việc vận chuyển LNG từ Mỹ sang châu Á trở nên rẻ hơn.
Tuy nhiên, khả năng chi trả của một số người mua nhạy cảm về giá tại châu Á có thể bị giới hạn ở một mức nhất định.
Các nhà phân tích của Goldman Sachs cho biết những khách hàng Ấn Độ sử dụng khí công nghiệp khẳng định mức giá 30 USD/MMBtu là ngưỡng họ không thể chấp nhận. Theo các chuyên gia này, nếu các cuộc tấn công quân sự tại vùng Vịnh tiếp diễn và ngăn cản việc nối lại các chuyến hàng LNG thường kỳ qua eo biển Hormuz, giá khí đốt được dự báo sẽ chạm mốc 35 USD/MMBtu trong mùa đông này.
Mặt khác, một số quốc gia châu Á đã chuyển hướng sang việc đảm bảo nguồn cung LNG dài hạn nhằm giảm thiểu nguy cơ phải cạnh tranh mua các lô hàng giao ngay trong tương lai.
Trong khi giá LNG tăng vọt, giá của các hợp đồng dài hạn vẫn tương đối ổn định nhờ làn sóng công suất mới sắp đi vào hoạt động (chủ yếu tại Mỹ) trong vòng ba đến bốn năm tới.
"Chúng tôi nhận thấy các quốc gia châu Á đang rất muốn ký kết lại các hợp đồng dài hạn…Họ ưu tiên hợp đồng dài hạn vì không muốn chịu rủi ro từ biến động giá giao ngay, họ xem mức giá này rất bất ổn và thậm chí sẵn sàng trả mức giá cao hơn một chút để nắm chắc nguồn cung và chi phí", Guido Brusco, Giám đốc Vận hành mảng Tài nguyên Thiên nhiên Toàn cầu của tập đoàn dầu khí Eni cho biết.
Một số bên mua tại châu Âu đang ngần ngại ký kết các hợp đồng dài hạn vì lo ngại vi phạm những quy định mới nghiêm ngặt của EU, vốn yêu cầu các nhà nhập khẩu phải đo lường và báo cáo lượng khí thải methane.
Alexandros Exarchou, Chủ tịch Tập đoàn Aktor của Hy Lạp cho biết ông kỳ vọng EU sẽ thay đổi quan điểm về các quy định khí thải methane, sau cuộc chạy đua khẩn trương tìm kiếm nguồn cung LNG trong mùa đông vừa qua và những áp lực lạm phát do giá năng lượng tăng vọt.
Trong khi đó, các nhà hoạch định chính sách tại cả châu Âu và châu Á đều đang kỳ vọng vào một mùa đông ôn hòa.
"Nếu thời tiết ấm áp, chúng ta sẽ ổn; nếu là mùa đông bình thường, chúng ta sẽ thiếu hụt khí đốt trầm trọng; còn nếu trời trở lạnh, giá khí đốt sẽ lại leo thang như mức từng thấy vào năm 2022", ông Porsborg-Smith nhận định.