Lợi nhuận vượt kỳ vọng
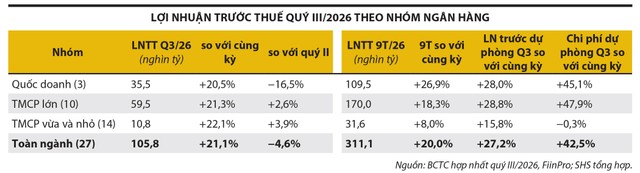
Theo Công ty Chứng khoán SHS, tổng lợi nhuận trước thuế của 27 ngân hàng niêm yết, giao dịch cổ phiếu trên sàn chứng khoán trong quý III/2026 đạt 105.800 tỷ đồng, tăng 21,1% so với cùng kỳ, cao hơn mức tăng 17% mà SHS dự phóng trước mùa công bố báo cáo tài chính. Lũy kế 9 tháng, lợi nhuận trước thuế của nhóm này đạt 311.100 tỷ đồng, tăng 20% so với cùng kỳ. Trong đó, có 20 ngân hàng ghi nhận lợi nhuận tăng trưởng so với cùng kỳ.
Động lực chính cho đà tăng trưởng lợi nhuận quý III của ngành ngân hàng đến từ lợi nhuận trước dự phòng rủi ro tín dụng (PPOP) tăng 27,2% trong kỳ. Trong đó, thu nhập lãi thuần tăng 18,7%, thu nhập phí cải thiện mạnh, còn chi phí hoạt động chỉ tăng 13,6%. Điều này cho thấy khả năng tạo lợi nhuận từ hoạt động kinh doanh cốt lõi tiếp tục được cải thiện. Tuy nhiên, chi phí dự phòng tăng 42,5% đã phần nào bù trừ thành quả trên.
Tại nhóm ngân hàng có vốn Nhà nước chi phối, Vietcombank ghi nhận chi phí dự phòng quý III khoảng 6.200 tỷ đồng, cao gấp gần 8 lần cùng kỳ; lũy kế 9 tháng đạt 9.200 tỷ đồng, gần gấp 4 lần. Dù dự phòng tăng mạnh, tỷ lệ nợ xấu của nhà băng này vẫn ở mức thấp 0,71%, tỷ lệ bao phủ nợ xấu đạt khoảng 243%. Đáng chú ý, PPOP của ngân hàng này tăng gần 45%, trong khi lợi nhuận trước thuế tương đương cùng kỳ.
 |
VietinBank cũng duy trì mức trích lập cao, với chi phí dự phòng quý III đạt 7.800 tỷ đồng, tăng 32,7% so với cùng kỳ. Lũy kế 9 tháng, con số này lên tới 20.800 tỷ đồng, cao nhất trong nhóm. Sau khi sử dụng hơn 14.000 tỷ đồng dự phòng xử lý nợ xấu trong nửa đầu năm, Ngân hàng vẫn duy trì tỷ lệ bao phủ nợ xấu khoảng 160%; lợi nhuận trước thuế quý III tăng 29%. Trong khi đó, BIDV ghi nhận chi phí dự phòng giảm 25%, góp phần đưa lợi nhuận trước thuế tăng 39,3%. Tuy nhiên, tỷ lệ bao phủ nợ xấu giảm còn khoảng 73%, so với mức 100% đầu năm.
Theo chuyên gia SHS, chi phí dự phòng của Vietcombank và VietinBank hiện tương đương khoảng 35% PPOP. Việc chủ động củng cố bộ đệm rủi ro có thể gây áp lực lên lợi nhuận trước mắt, nhưng sẽ hỗ trợ tăng trưởng trong trung hạn nếu chất lượng tài sản cải thiện và áp lực trích lập giảm.
Ở khối ngân hàng thương mại cổ phần, nhóm 10 ngân hàng lớn đóng góp khoảng 56% tổng lợi nhuận trước thuế toàn ngành trong quý III, tăng 21,3% so với cùng kỳ. Có 9/10 ngân hàng ghi nhận lợi nhuận tăng trưởng. Lợi nhuận của nhóm ngân hàng vừa và nhỏ tăng 22,1% trong quý III, nhưng chỉ tăng 8% trong 9 tháng, cho thấy mức độ phân hóa cao hơn.
SHS dự phóng lợi nhuận trước thuế toàn ngành năm 2026 tăng từ 18 - 20% so với năm trước. Kịch bản tăng trưởng 18% tương ứng với trường hợp chi phí dự phòng tiếp tục cao và NIM chịu áp lực. Nếu tín dụng tăng tốc theo yếu tố mùa vụ, lợi nhuận quý IV tăng khoảng 10% so với quý III, tăng trưởng lợi nhuận cả năm của ngành có thể tiến gần mức 20%.
 |
Áp lực từ NIM và nợ xấu
Chuyên gia SHS nhận định, triển vọng lợi nhuận quý IV/2026 của ngành ngân hàng phụ thuộc chủ yếu vào ba yếu tố: tăng trưởng tín dụng, diễn biến biên lãi ròng (NIM) và chi phí dự phòng. Trong đó, tín dụng vẫn là động lực mở rộng kinh doanh, nhưng chất lượng tài sản và chi phí vốn sẽ quyết định hiệu quả tăng trưởng.
Thông tin từ Ngân hàng Nhà nước (NHNN) cho biết, đến cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,7% so với cuối năm 2025. Tại 27 ngân hàng niêm yết, dư nợ cho vay khách hàng tăng 12,5% so với đầu năm, cao hơn mức tăng 10,7% của tiền gửi khách hàng. Tốc độ tăng trưởng tín dụng giữa các nhóm ngân hàng có sự khác biệt: nhóm ngân hàng có vốn Nhà nước chi phối ghi nhận mức tăng 8%, nhóm ngân hàng thương mại cổ phần quy mô lớn có mức tăng bình quân 17,4%, trong khi nhóm vừa và nhỏ tăng 10,3%.
SHS đánh giá dư địa giải ngân trong quý IV vẫn còn, đặc biệt ở nhóm có vốn Nhà nước chi phối, nhờ yếu tố mùa vụ và cơ chế loại trừ hoặc cấp bổ sung hạn mức tín dụng cho các dự án trọng điểm. NHNN cũng kỳ vọng tăng trưởng tín dụng cả năm đạt khoảng 16,4%. Bên cạnh đó, cam kết thư tín dụng (L/C) tại một số ngân hàng lớn tăng nhanh hơn dư nợ cho vay, góp phần cải thiện thu nhập phí thanh toán quốc tế, dù đây cũng là khoản cam kết ngoại bảng tiềm ẩn rủi ro tín dụng và tiêu tốn vốn.
Ở chiều ngược lại, NIM tiếp tục là thách thức khi chỉ tiêu này giảm từ khoảng 3,8% năm 2022 xuống còn 3% trong 9 tháng đầu năm 2026 và đi ngang trong quý III. Sang quý IV, việc giảm lãi suất cho vay theo định hướng của NHNN, trong khi chi phí huy động có thể giảm chậm hơn, sẽ tiếp tục gây sức ép lên biên lãi ròng.
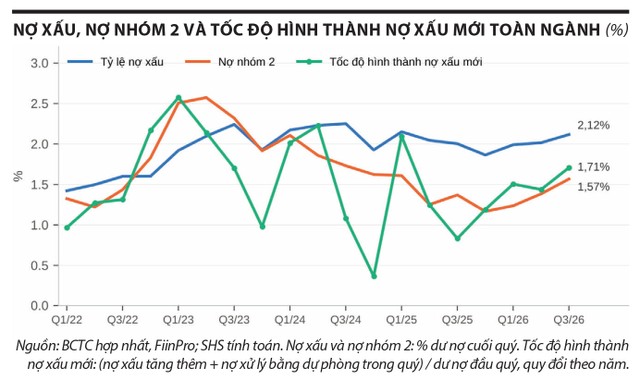
Áp lực chất lượng tài sản cũng chưa có dấu hiệu giảm rõ rệt. Tỷ lệ nợ xấu toàn ngành tăng từ 1,87% đầu năm lên 2,12% tại ngày 30/9/2026; nợ nhóm 2 tăng từ 1,17% lên 1,59%. Tốc độ hình thành nợ xấu mới trong 9 tháng, bao gồm nợ xấu tăng thêm và nợ đã xử lý bằng dự phòng, quy đổi theo năm đạt 1,5%, cao hơn mức 1,3% của cả năm 2025. Cùng với đó, chi phí tín dụng toàn ngành tăng lên khoảng 1,3%/năm trong quý III, so với mức 1,1% năm 2025. Tỷ lệ bao phủ nợ xấu bình quân giảm từ 83% đầu năm xuống còn 74%. Theo SHS, nhu cầu trích lập dự phòng trong quý cuối năm nhiều khả năng vẫn ở mức cao.
Một rủi ro khác là mức độ tập trung tín dụng vào bất động sản. Tại nhóm 12 ngân hàng thương mại cổ phần có số liệu công bố liên tục, tỷ trọng cho vay kinh doanh bất động sản tăng từ 15,6% tổng dư nợ cuối năm 2023 lên 19,6% tại ngày 30/6/2026. Riêng 6 tháng đầu năm, dư nợ lĩnh vực này tăng 21,3%, cao hơn mức tăng 13,5% của tổng dư nợ. Trong bối cảnh NHNN tăng cường kiểm soát tín dụng bất động sản, mức độ tập trung danh mục cho vay sẽ ảnh hưởng đến khả năng chống chịu rủi ro của từng ngân hàng.
Trong kịch bản cơ sở, SHS dự báo tín dụng toàn hệ thống năm 2026 tăng khoảng 16%, NIM quý IV giảm 5 - 10 điểm cơ bản so với quý III và chi phí tín dụng cả năm ở mức khoảng 1,25%/năm. Với các giả định này, lợi nhuận trước thuế toàn ngành có thể tăng 18 - 20%.
Định giá và triển vọng
Sau giai đoạn tăng trưởng lợi nhuận tích cực, định giá đang là một trong những yếu tố đáng chú ý đối với cổ phiếu ngân hàng. Tại ngày 30/10/2026, nhóm cổ phiếu này giao dịch quanh mức P/B 1,3 lần và P/E trượt 4 quý khoảng 8 lần, thấp hơn đáng kể so với P/B bình quân 5 năm khoảng 1,6 lần. Với dự phóng lợi nhuận năm 2026 tăng 18 - 20%, P/B dự phóng của ngành khoảng 1,2 lần, trong khi ROE dự kiến duy trì quanh 17% trong hai năm 2026 - 2027. Theo chuyên gia SHS, mặt bằng định giá hiện tại tương đối hấp dẫn cho mục tiêu đầu tư trung và dài hạn, đặc biệt ở nhóm ngân hàng quốc doanh, nơi mức chiết khấu so với trung bình lịch sử thể hiện rõ hơn.
Dự báo trong quý IV, theo chuyên gia SHS, kết quả kinh doanh cả năm khả quan và triển vọng thị trường sau nâng hạng có thể trở thành những yếu tố hỗ trợ dòng tiền vào nhóm cổ phiếu ngân hàng. Bên cạnh đó, khả năng dòng vốn ngoại quay trở lại, cùng các kế hoạch tăng vốn, chia cổ tức bằng cổ phiếu và tăng sở hữu nhà nước tại một số ngân hàng quốc doanh cũng là những chất xúc tác cần theo dõi.
Tuy nhiên, định giá thấp chưa đồng nghĩa cổ phiếu sẽ sớm tăng giá. Chuyên gia SHS cho rằng, áp lực NIM, nợ xấu gia tăng trong khi tỷ lệ bao phủ suy giảm, cùng nguồn cung cổ phiếu từ các đợt tăng vốn có thể hạn chế khả năng tái định giá. Xu hướng bán ròng của khối ngoại và việc một số ngân hàng gần hết room sở hữu nước ngoài cũng là những yếu tố ảnh hưởng đến sức hấp dẫn của nhóm cổ phiếu này.
Đáng chú ý, cơ hội đầu tư sẽ không phân bổ đồng đều mà phụ thuộc nhiều hơn vào chất lượng tăng trưởng của từng ngân hàng. Trong nhóm được SHS đánh giá tích cực, MBB có lợi thế về hiệu quả sinh lời với NIM trên 4% và ROE trên 20%, trong khi lợi nhuận trước thuế quý III tăng 42,5% so với cùng kỳ; TCB nổi bật với nền tảng vốn và bộ đệm rủi ro, thể hiện qua CAR khoảng 15% và tỷ lệ bao phủ nợ xấu trên 100%; còn CTG ghi nhận lợi nhuận trước thuế 9 tháng tăng 34% dù vẫn duy trì mức trích lập dự phòng cao, cùng tỷ lệ bao phủ nợ xấu khoảng 160%.