
Vì sao nhà đầu tư nên bắt đầu từ chữ G?
Khi nói đến ESG, người ta thường hình dung trước tiên đến chữ E (môi trường) và chữ S (xã hội), rằng doanh nghiệp đang làm gì cho môi trường, cho người lao động và cho xã hội. Nhưng để ESG thực sự trở thành một phần trong cách doanh nghiệp vận hành, điểm khởi đầu lại nằm ở chữ G - quản trị. Bởi những cam kết về môi trường hay xã hội chỉ có thể đi vào thực chất khi phía sau đó là một cơ chế quản trị đủ tốt để xác định ai ra quyết định, ai chịu trách nhiệm, rủi ro được kiểm soát ra sao và lợi ích của các bên liên quan được cân bằng như thế nào.
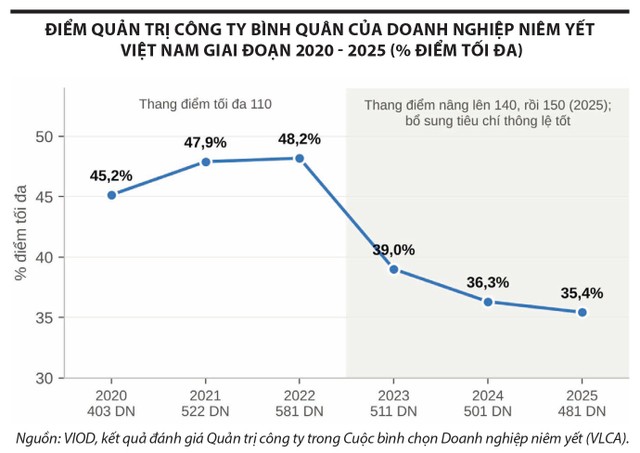
Ở Việt Nam, câu hỏi này càng quan trọng vì mặt bằng quản trị còn thấp. Trong kỳ đánh giá Thẻ điểm Quản trị công ty ASEAN 2024, doanh nghiệp Việt Nam đạt bình quân 60,2/130 điểm, gấp đôi kỳ đầu tiên, nhưng vẫn thấp nhất khu vực. Việt Nam chỉ có 69 doanh nghiệp đủ điều kiện chấm điểm, so với chuẩn 100 doanh nghiệp mỗi nước.
Quản trị tốt vẫn là thứ hiếm và cái gì hiếm thì đáng được định giá.
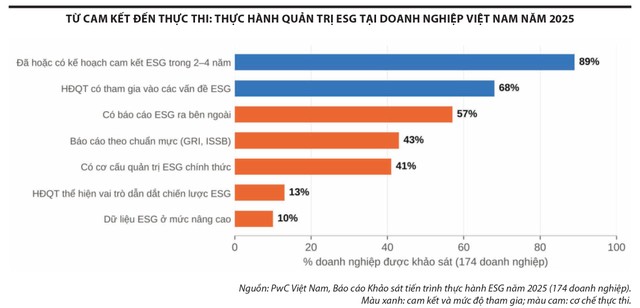
Những con số dễ trình bày nhất của ESG thường thuộc về chữ E như chi phí năng lượng giảm, tỷ lệ tái chế tăng, phát thải giảm. Nhưng mọi con số đó đều đứng trên nền chữ G. Ai đặt mục tiêu? Ai kiểm tra dữ liệu? Ai chịu trách nhiệm khi không đạt? Thiếu câu trả lời rõ ràng, con số đẹp chỉ là lời tuyên bố. E và S là kết quả, còn G là cơ chế tạo ra và bảo đảm cho kết quả đó.
 |
Bốn câu hỏi cần đặt ra khi “đo G”
Thứ nhất, đồng vốn được phân bổ như thế nào? Thước đo cụ thể nhất của chất lượng quản trị là lịch sử phân bổ vốn: doanh nghiệp kiếm được một đồng thì đồng tiền đó đi đâu – tái đầu tư, mua lại doanh nghiệp khác, vay thêm để mở rộng, chia cổ tức hay mua lại cổ phiếu? Mỗi lựa chọn để lại dấu vết trên bảng cân đối kế toán qua nhiều năm.
Thứ hai, kỷ luật có còn khi tiền dễ kiếm? Chính lúc thuận lợi, khi vốn rẻ và cơ hội ở khắp nơi mới nhìn rõ kỷ luật của một bộ máy lãnh đạo doanh nghiệp. Sự đổ vỡ của thị trường trái phiếu doanh nghiệp những năm 2022 - 2023 là bài học đắt giá. Theo FiinRatings, đến 17/3/2023, có 69 tổ chức phát hành chậm trả với khoảng 94.430 tỷ đồng, trong đó 43 doanh nghiệp bất động sản, chiếm 83,6% giá trị. Đòn bẩy của 33 doanh nghiệp bất động sản chậm trả đã tăng 9,5 lần so với cuối năm 2017. Khoản nợ đó được tích lũy trong những năm hưng thịnh - đúng lúc một hội đồng quản trị có kỷ luật lẽ ra phải hỏi “bao nhiêu là đủ”.
Thứ ba, lợi nhuận có thực sự thuộc về cổ đông? Lợi nhuận tốt vẫn có thể bị rò rỉ qua giao dịch với bên liên quan thiếu minh bạch, phát hành thêm cổ phiếu ở mức giá bất lợi, chuyển dịch tài sản giữa các công ty cùng nhóm sở hữu, hay công bố thông tin chậm và thiếu. Vì vậy, nhà đầu tư cần xem xét kỹ tỷ trọng doanh thu và công nợ với bên liên quan, mục đích sử dụng vốn thực tế so với cam kết và chất lượng tài liệu đại hội cổ đông.
Thứ tư, ai đủ sức nói “không” với người kiểm soát? Nhiều doanh nghiệp lớn lên từ dấu ấn của một người sáng lập xuất sắc. Đó là tài sản, nhưng cũng là rủi ro tập trung. Hội đồng quản trị có thành viên độc lập thực chất, kiểm toán nội bộ báo cáo trực tiếp lên hội đồng quản trị, bộ phận quản trị rủi ro có tiếng nói - những thiết chế này không sinh ra để làm chậm người điều hành, mà để một quyết định sai không trở thành một khoản mất vốn lớn.
Thị trường chứng khoán Hàn Quốc là ví dụ rõ nhất về cái giá của quyền lực không bị kiểm soát. Cổ phiếu Hàn Quốc từng bị chiết khấu kéo dài so với các thị trường cùng nhóm, do cấu trúc tập đoàn gia đình với sở hữu chéo phức tạp và cổ tức thấp.
 |
Chữ G đi vào quyết định đầu tư như thế nào?
Với một nhà quản lý tài sản, câu hỏi cuối cùng không phải doanh nghiệp đạt bao nhiêu điểm quản trị, mà những gì quan sát được từ quản trị sẽ thay đổi quyết định đầu tư như thế nào. Một doanh nghiệp tăng trưởng lợi nhuận 25% nhờ đòn bẩy cao và giao dịch bên liên quan phức tạp không có cùng chất lượng với một doanh nghiệp tăng trưởng 25% với bảng cân đối lành mạnh và hội đồng quản trị độc lập. Khác biệt đó đi vào quyết định đầu tư có thể qua bốn kênh xem xét:
Độ tin cậy của dự báo: quản trị yếu làm rộng biên độ sai số của mọi giả định về dòng tiền tương lai.
Biên an toàn: doanh nghiệp quản trị yếu đòi hỏi mức chiết khấu lớn hơn so với giá trị nội tại mới đáng để mua.
Lợi suất yêu cầu: rủi ro quản trị được cộng vào tỷ lệ chiết khấu, kéo giá trị hợp lý xuống.
Tỷ trọng phân bổ: ngay cả khi vẫn đầu tư, tỷ trọng tối đa trong danh mục sẽ thấp hơn.
Thị trường vốn quốc tế đang định giá đúng theo logic đó. Nghiên cứu của MSCI công bố tháng 7/2024 trên 4.319 doanh nghiệp cho thấy, nhóm xếp hạng ESG cao nhất có chi phí vốn bình quân 6,8%, thấp hơn 1,1 điểm phần trăm so với nhóm thấp nhất. Riêng trụ cột quản trị, nhóm doanh nghiệp Mỹ quản trị tốt nhất giai đoạn 2015 - 2023 có lợi suất vượt trội 2,7%/năm, đồng thời lợi nhuận cao hơn và biến động thấp hơn. Nhà đầu tư cũng ngày càng đòi hỏi bằng chứng về ESG. Theo khảo sát của PwC năm 2024 với 345 nhà đầu tư, 44% cho rằng báo cáo phát triển bền vững có tuyên bố thiếu căn cứ, còn 76% tin tưởng hơn khi thông tin được bảo đảm độc lập.
Ở Việt Nam, bản đồ rủi ro quản trị không trùng với bản đồ quy mô. Năm 2025, nhóm vốn hóa lớn đạt bình quân 50,8% điểm quản trị tối đa, nhóm vừa 39,5% và nhóm nhỏ 30,5%; nhưng doanh nghiệp tốt nhất nhóm nhỏ đạt 64,9%, cao hơn mức trung bình của nhóm lớn. Với nhà đầu tư, điều đó có nghĩa là phải đọc “chữ G” của từng doanh nghiệp, chứ không thể suy ra từ vốn hóa.
Quản trị tốt không có nghĩa là mua bằng mọi giá; quản trị yếu cũng không tự động là “không thể đầu tư” nếu giá đã phản ánh đủ rủi ro. Chính MSCI cũng ghi nhận ở thị trường mới nổi, nhóm quản trị tốt nhất không phải lúc nào cũng vượt trội về giá, vì yếu tố quốc gia chi phối. Quản trị tốt không bảo đảm cổ phiếu tăng giá, nó giảm xác suất mất vốn và làm cho dự báo đáng tin cậy hơn. Chữ G không phải bộ lọc đúng - sai, mà là một biến số của rủi ro và định giá.
Môi trường và xã hội cho ESG những con số dễ trình bày; quản trị cho những con số đó độ tin cậy. Vì vậy, đánh giá ESG của một doanh nghiệp có lẽ nên bắt đầu từ chữ G. Bởi cuối cùng, nhà đầu tư không đặt vốn vào những cam kết, mà vào cách quyền lực trong doanh nghiệp được tổ chức, giám sát và chia sẻ với cổ đông. Khi quản trị tốt, tăng trưởng có cơ hội chuyển thành giá trị cho cổ đông. Khi quản trị yếu, ngay cả những con số đẹp cũng cần được đặt thêm một dấu hỏi.