
Mùa cao điểm tiêu thụ
Theo Cục Thống kê (Bộ Tài chính), 10 tháng năm 2026, tổng kim ngạch xuất nhập khẩu hàng hóa đạt 1.010,55 tỷ USD, tăng 32,3% so với cùng kỳ năm trước. Trong đó, xuất khẩu đạt 499,24 tỷ USD, tăng 27,5%. Có 37 mặt hàng xuất khẩu đạt kim ngạch trên 1 tỷ USD, chiếm 94,9% tổng kim ngạch. Riêng dệt may đạt 33,74 tỷ USD, tăng 2,2%; gỗ và sản phẩm gỗ đạt 15,01 tỷ USD, tăng 6,8%; thủy sản đạt 10,36 tỷ USD, tăng 10,9%.
Quý IV thường là mùa cao điểm tiêu thụ thủy sản tại các thị trường lớn như Mỹ, EU, Trung Quốc và Nhật Bản. Các dịp lễ Giáng sinh, năm mới và Tết Nguyên đán tạo điều kiện để doanh nghiệp đẩy mạnh giao hàng, gia tăng doanh thu. Dù vậy, doanh thu tăng không đồng nghĩa lợi nhuận cải thiện tương ứng, bởi nhiều doanh nghiệp vẫn chịu áp lực từ giá nguyên liệu và chi phí sản xuất.
Dệt may: Doanh thu tăng, lợi nhuận phân hóa
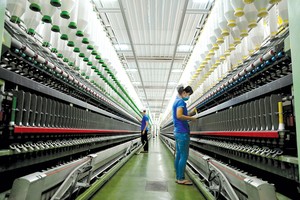
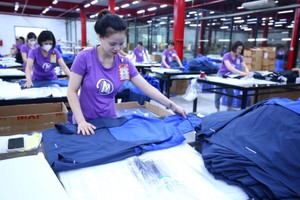
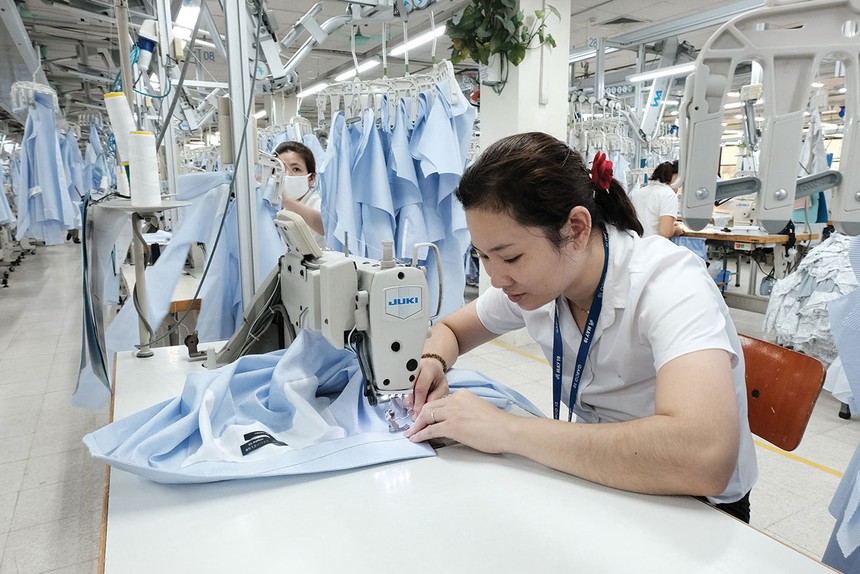
Đà tăng của xuất khẩu được phản ánh qua kết quả kinh doanh tích cực tại một số doanh nghiệp dệt may. Tại Công ty cổ phần Đầu tư Thương mại TNG (mã TNG), doanh thu tháng 10/2026 đạt 903 tỷ đồng, tăng 51,6% so với cùng kỳ. Lũy kế 10 tháng, doanh thu đạt 8.998 tỷ đồng, tăng 23,8% và hoàn thành 94,7% kế hoạch năm.
Theo Công ty Chứng khoán Vietcombank, TNG có cơ hội hưởng lợi tại EU khi các nhãn hàng giảm dần tỷ trọng nhập khẩu từ Bangladesh do những bất ổn về năng lượng và rủi ro liên quan đến cơ chế ưu đãi thương mại tại quốc gia này. Tại Mỹ, triển vọng xuất khẩu cũng được kỳ vọng cải thiện khi Việt Nam và Mỹ tiến gần hơn tới việc hoàn tất đàm phán hiệp định thương mại đối ứng. Theo thông tin cập nhật đến ngày 15/10/2026, hai bên về cơ bản đã hoàn tất đàm phán các nội dung và phía Việt Nam đã gửi văn bản cuối cùng của dự thảo Hiệp định Thương mại đối ứng, công bằng và cân bằng sang phía Mỹ, hướng tới ký kết chính thức.
Dù vậy, biên lợi nhuận gộp của TNG chưa có nhiều dư địa cải thiện do sức mua tại các thị trường xuất khẩu phục hồi chưa đồng đều, trong khi các nhãn hàng vẫn kiểm soát chặt giá mua và đơn giá gia công. Lợi thế thuế quan của Việt Nam tại Mỹ cũng đã thu hẹp phần nào so với trước.
Tại Công ty cổ phần May Sông Hồng (mã MSH), doanh thu 9 tháng năm 2026 đạt 4.328,6 tỷ đồng, tăng 4,3%; lợi nhuận gộp đạt 936,9 tỷ đồng, tăng 10,3%; biên lợi nhuận gộp đạt 21,6%. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 480,9 tỷ đồng, tăng 2,8% so với cùng kỳ.
Mirae Asset nhận định, một số chỉ tiêu lợi nhuận của MSH có dấu hiệu suy yếu trong quý III và thấp hơn nhẹ so với dự phóng. Công ty chứng khoán này hiện chưa điều chỉnh dự phóng năm 2026, nhưng cho rằng cần theo dõi thêm kết quả quý IV trước khi đánh giá triển vọng những năm tiếp theo. Ngoài ra, giá dầu và năng lượng ở mức cao, cùng khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 12, có thể làm tăng tỷ lệ chiết khấu trong mô hình định giá, qua đó gây bất lợi cho cổ phiếu.
Trong khi đó, Công ty cổ phần Dệt may - Đầu tư - Thương mại Thành Công (mã TCM) ghi nhận doanh thu 9 tháng đạt 2.968 tỷ đồng, tăng 6,5%, nhưng lợi nhuận sau thuế giảm 28%, còn 160,6 tỷ đồng. Chi phí đầu vào và logistics ở mức cao, trong khi khả năng tăng giá bán hạn chế, đặc biệt tại thị trường Mỹ, tiếp tục bào mòn lợi nhuận. Sau 9 tháng, TCM mới hoàn thành gần 68% kế hoạch doanh thu và 55% kế hoạch lợi nhuận cả năm.
Như vậy, dù đơn hàng và doanh thu có dấu hiệu cải thiện, khả năng chuyển hóa tăng trưởng doanh thu thành lợi nhuận vẫn là bài toán đối với các doanh nghiệp dệt may.
Thủy sản: Đơn hàng tăng, lợi nhuận phân hóa
Doanh thu tăng không đồng nghĩa lợi nhuận cải thiện tương ứng, bởi nhiều doanh nghiệp vẫn chịu áp lực từ giá nguyên liệu và chi phí sản xuất.
Ở nhóm thủy sản, Công ty cổ phần Thực phẩm Sao Ta (mã FMC) xác định tháng 11 là giai đoạn nước rút để hoàn tất đơn hàng phục vụ Giáng sinh và năm mới. Từ tháng 12 đến đầu năm sau, hoạt động sản xuất thường chững lại do các kỳ nghỉ Xuân, nghỉ mát và thời gian bảo trì nhà xưởng, kéo theo sự suy giảm của đơn hàng và nhu cầu nguyên liệu.
Trong tháng 10/2026, FMC sản xuất 2.377 tấn tôm thành phẩm, giảm 8% so với cùng kỳ; sản lượng tiêu thụ đạt 2.251 tấn, tăng gần 5%. Doanh số chung đạt 27,38 triệu USD, tăng hơn 6%.
Doanh nghiệp cho biết đang tập trung gia tăng giá trị sản phẩm. Theo đó, dù có thể không hoàn thành kế hoạch doanh số, FMC kỳ vọng vượt kế hoạch lợi nhuận. Công ty cũng đã bắt đầu thả giống tại vùng nuôi Xuân Phú và sẽ tiếp tục triển khai tại Vĩnh Thuận nhằm chủ động nguồn tôm nguyên liệu thu hoạch trái vụ, bổ sung cho hoạt động chế biến.
Lãnh đạo FMC cho rằng, doanh nghiệp cần chủ động ứng phó với các biện pháp phòng vệ thương mại, đặc biệt tại Mỹ. Việc chuẩn hóa dữ liệu và hồ sơ truy xuất xuyên suốt chuỗi sản xuất, từ vùng nuôi, con giống, thức ăn đến chế biến và xuất khẩu, có ý nghĩa quan trọng khi doanh nghiệp đối mặt với các cuộc điều tra chống bán phá giá, chống trợ cấp. Bên cạnh đó, doanh nghiệp cần chuyển từ cạnh tranh về giá sang nâng cao chất lượng, đẩy mạnh chế biến sâu, gia tăng giá trị sản phẩm, bảo đảm an toàn thực phẩm và hướng tới sản xuất xanh.
Tại Công ty cổ phần Vĩnh Hoàn (mã VHC), doanh thu 9 tháng năm 2026 đạt 9.763,7 tỷ đồng, tăng 4,5%; lợi nhuận gộp đạt 1.613,9 tỷ đồng, tăng 3,8%. Tuy nhiên, lợi nhuận sau thuế giảm 16%, còn 1.013,1 tỷ đồng. Theo Mirae Asset, nguyên nhân chủ yếu là giá cá nguyên liệu tăng và doanh nghiệp không còn ghi nhận khoản lãi tỷ giá như cùng kỳ năm trước.
Mirae Asset đánh giá hoạt động kinh doanh của VHC suy yếu trong quý III, song nhu cầu tại các thị trường xuất khẩu được dự báo duy trì tích cực trong những tháng cuối năm 2026 và quý I/2027. Vì vậy, VHC được đánh giá có khả năng hoàn thành mục tiêu doanh thu năm 2026, dù triển vọng lợi nhuận có thể chịu ảnh hưởng từ các giả định về chi phí.
Với Công ty cổ phần Nam Việt (mã ANV), giá cá tra nguyên liệu tăng cao tiếp tục gây áp lực lên giá vốn. Mirae Asset dự phóng doanh thu ANV năm 2026 đạt 7.582,1 tỷ đồng, tăng 8,4%, trong khi lợi nhuận sau thuế ước đạt 742,3 tỷ đồng, giảm 25,7% so với năm trước.
Triển vọng năm 2027 của ANV được đánh giá thận trọng hơn khi mức thuế chống bán phá giá trong kỳ rà soát POR21 tại Mỹ tăng từ 0 USD/kg lên 0,84 USD/kg. Theo dự phóng của Mirae Asset, doanh thu ANV năm 2027 đạt 6.119,1 tỷ đồng, giảm 19,3%; lợi nhuận sau thuế đạt 272,2 tỷ đồng, giảm 63,3% so với năm 2026. Giá cá nguyên liệu cao và nguy cơ đơn hàng suy yếu có thể tiếp tục thu hẹp biên lợi nhuận của doanh nghiệp.
Ở chiều tích cực, Công ty cổ phần Tập đoàn Thủy sản Minh Phú (mã MPC) ghi nhận lợi nhuận quý III/2026 đạt 135,7 tỷ đồng, tăng 84% so với cùng kỳ, nhờ đẩy mạnh sản xuất các mặt hàng giá trị gia tăng và đáp ứng những đơn hàng lớn. Lũy kế 9 tháng, MPC đạt doanh thu 7.046 tỷ đồng, tăng 24,3%; lợi nhuận sau thuế đạt 461 tỷ đồng, tăng 129% so với cùng kỳ.
Mùa cao điểm cuối năm mở ra cơ hội tăng trưởng cho doanh nghiệp dệt may và thủy sản, nhưng triển vọng lợi nhuận vẫn phân hóa. Khả năng kiểm soát chi phí, chủ động nguồn nguyên liệu, duy trì đơn hàng và nâng cao giá trị sản phẩm sẽ quyết định hiệu quả kinh doanh của doanh nghiệp trong quý IV/2026 cũng như năm 2027.