
Y tế là nền tảng, phòng bệnh là hướng đi
Theo Quỹ Dân số Liên Hợp Quốc, Việt Nam bước vào giai đoạn già hóa dân số từ năm 2011 và dự kiến thành quốc gia “dân số già” vào năm 2036, với khoảng 20% dân số từ 60 tuổi trở lên. Thời gian chuyển giai đoạn chỉ khoảng 25 năm, thuộc nhóm nhanh nhất thế giới.
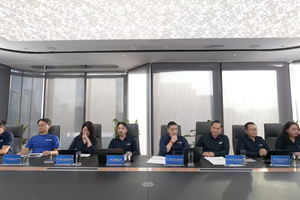
Chia sẻ tại tọa đàm “Phát triển kinh tế bạc - kiến tạo trụ cột an sinh bền vững” do Tạp chí Kinh tế - Tài chính (Bộ Tài chính) phối hợp với Bảo hiểm xã hội (BHXH) TP.HCM tổ chức sáng 29/10, bà Nguyễn Hải Hồng, Phó Tổng Biên tập Tạp chí Kinh tế - Tài chính, cho rằng già hóa không chỉ là thách thức mà còn là động lực hình thành kinh tế bạc, tức hệ sinh thái sản phẩm, dịch vụ cho người cao tuổi từ chăm sóc sức khỏe, phục hồi chức năng, dinh dưỡng, nhà ở, dưỡng lão đến tài chính. Quy mô thị trường chăm sóc người cao tuổi của Việt Nam được dự báo tăng từ 2,3 tỷ USD (2024) lên 3,6 tỷ USD (2032).
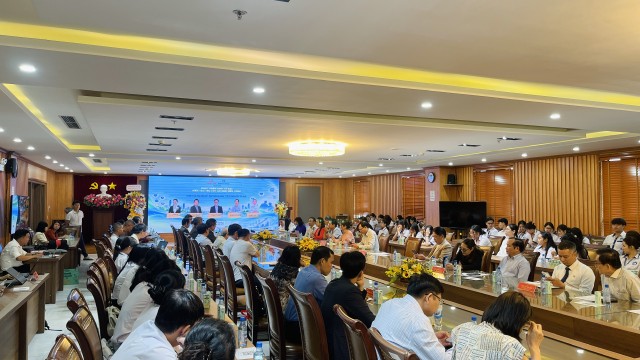 |
Tọa đàm “Phát triển kinh tế bạc - kiến tạo trụ cột an sinh bền vững” |
BS.CKII Đào Văn Sinh, Trưởng Đại diện Văn phòng Bộ Y tế tại TP.HCM, nhấn mạnh kinh tế bạc không đơn thuần là dịch vụ dưỡng lão mà là hệ sinh thái gồm y tế, dược phẩm, thiết bị hỗ trợ, công nghệ, dinh dưỡng, bảo hiểm và dịch vụ đời sống, trong đó y tế giữ vai trò nền tảng. Ông nêu ba vấn đề cần giải quyết đồng thời: hoàn thiện cơ chế, chính sách và tiêu chuẩn chất lượng; khơi thông nguồn lực xã hội, kết nối y tế công và tư; xây dựng cơ chế tài chính bền vững gồm BHYT, bảo hiểm bổ sung, chăm sóc dài hạn và tích lũy cho tuổi già.
Từ góc độ chuyên môn, TS.BSCKII Huỳnh Minh Chín, Phó giám đốc Sở Y tế TP.HCM, cho rằng người cao tuổi thường mắc nhiều bệnh mạn tính cùng lúc, có nguy cơ suy giảm vận động, sa sút trí tuệ, trầm cảm. Nếu chỉ điều trị khi bệnh đã tiến triển, người bệnh dễ phải nhập viện nhiều lần, chi phí tăng và chất lượng sống giảm. Hướng đi này phù hợp Nghị quyết 72-NQ/TW ngày 9/9/2025 của Bộ Chính trị về chuyển mạnh sang phòng bệnh và quản lý sức khỏe toàn diện.
Thực tế triển khai cho thấy cách làm này đã mang lại kết quả cụ thể. Qua khám sức khỏe định kỳ, thành phố đã phát hiện 64.568 trường hợp tăng huyết áp chưa từng được chẩn đoán và 35.887 trường hợp nghi ngờ đái tháo đường ở người cao tuổi, cho thấy giá trị của sàng lọc chủ động tại cộng đồng.
Dù vậy, đại diện Sở Y tế chỉ ra những điểm nghẽn: dịch vụ chăm sóc tại nhà, ban ngày, phục hồi chức năng và chăm sóc dài hạn chưa phát triển tương xứng; thiếu nhân lực lão khoa, phục hồi chức năng, dinh dưỡng, công tác xã hội; cơ chế tài chính chưa thuận lợi, chi phí chăm sóc dài hạn có thể vượt khả năng chi trả của nhiều hộ gia đình; khám chữa bệnh, phục hồi chức năng, trợ giúp xã hội và dịch vụ tư nhân còn phân tán; niềm tin và khả năng tiếp cận dịch vụ chưa đồng đều.
Để tháo gỡ, ngành y tế đã xác định những định hướng chính như: quản lý sức khỏe liên tục lấy phòng bệnh làm nền tảng; mạng lưới chăm sóc đa tầng từ gia đình, cộng đồng đến bệnh viện; hợp tác công - tư có kiểm soát, khuyến khích mô hình giá phù hợp nhiều nhóm thu nhập thay vì chỉ phân khúc cao cấp…
Song song với các định hướng này, Sở Y tế đưa ra loạt kiến nghị Trung ương nghiên cứu ưu đãi về đầu tư, đất đai, tín dụng, thuế cho các dự án đáp ứng yêu cầu an sinh; Bộ Y tế hoàn thiện tiêu chuẩn chất lượng, định mức kinh tế - kỹ thuật; cơ quan BHXH bảo đảm tính liên tục trong thanh toán và kết nối dữ liệu. Với thành phố, Sở đề xuất xây dựng kế hoạch gắn với chiến lược kinh tế bạc, chọn mô hình thí điểm có thể nhân rộng và xây dựng bộ chỉ số theo dõi kết quả.
Đầu tư kinh tế bạc: không chỉ nhìn vào lợi nhuận
Theo TS. Nguyễn Thế Khang, Phụ trách Bộ môn Tài chính công, Trường Đại học Tài chính - Marketing, kinh tế bạc không đơn thuần là thị trường hàng hóa, dịch vụ cho người cao tuổi mà còn là lĩnh vực đầu tư gắn với cơ cấu dân số, hệ thống an sinh và mục tiêu phát triển bền vững. Ông chỉ ra ba đặc điểm khiến lĩnh vực này khác kinh doanh thông thường.
Thứ nhất, đầu tư vừa hướng đến hiệu quả kinh tế, vừa tạo giá trị xã hội như nâng cao chất lượng sống người cao tuổi, giảm áp lực cho gia đình, giảm gánh nặng dài hạn cho y tế và an sinh, nên hiệu quả cần được xem xét trên cả hai phương diện.
Thứ hai, nhu cầu có tiềm năng ổn định trong dài hạn nhưng khả năng thương mại hóa còn phụ thuộc thu nhập và khả năng chi trả của người cao tuổi.
Thứ ba, cần sự phối hợp chặt chẽ giữa Nhà nước và tư nhân vì các lĩnh vực như chăm sóc dài hạn, dưỡng lão đòi hỏi vốn lớn, thời gian thu hồi dài, yêu cầu khắt khe về chất lượng. Nhà nước cần kiến tạo thị trường qua khung pháp lý, quy hoạch, chính sách khuyến khích và hợp tác công - tư, để vừa thu hút nguồn lực xã hội, vừa bảo đảm nhóm thu nhập thấp tiếp cận được dịch vụ.
Về hướng đầu tư ban đầu, ông Khang cho rằng có ba nhóm đáng chú ý: chăm sóc sức khỏe tại nhà, gắn với nhu cầu thiết yếu, thường xuyên; công nghệ hỗ trợ như theo dõi sức khỏe từ xa, tư vấn y tế trực tuyến, dễ mở rộng và kết hợp với hệ thống y tế, bảo hiểm hiện có; và nhà ở, khu dưỡng lão, nghỉ dưỡng, có triển vọng ở đô thị lớn nhưng cần vốn lớn, quỹ đất phù hợp nên phải triển khai thận trọng. Theo ông, giai đoạn đầu Nhà nước không cần trực tiếp đầu tư mọi lĩnh vực mà nên tạo môi trường để huy động vốn tư nhân, đồng thời dùng ngân sách có trọng tâm cho dịch vụ thiết yếu mà thị trường chưa đáp ứng.
Với mô hình đô thị hưu trí và dưỡng lão tích hợp, ông Khang nhìn nhận đây là hướng phát triển mới, nhiều tiềm năng, như Kampung Admiralty của Singapore hay mô hình CCRC của Mỹ, và đề xuất Việt Nam làm theo từng giai đoạn: trước hết là nhà ở phù hợp, chăm sóc sức khỏe, dịch vụ thiết yếu, sau đó mở rộng sang chăm sóc dài hạn, phục hồi chức năng. Mô hình này có thể tạo nguồn thu đa dạng, tương đối ổn định nhưng đối mặt vốn ban đầu cao, chi phí vận hành lớn, hoàn vốn chậm, trong khi khả năng chi trả của người cao tuổi chênh lệch. Vì vậy, doanh nghiệp cần xem đây là khoản đầu tư dài hạn vào hạ tầng dịch vụ xã hội, đánh giá hiệu quả theo dòng tiền cả vòng đời dự án.
Về chính sách, ông đề nghị hoàn thiện khung pháp lý, quy hoạch để huy động vốn dài hạn từ tín dụng, quỹ đầu tư, bảo hiểm; xem xét có chọn lọc ưu đãi đất đai, thuế, tín dụng cho dự án cung cấp dịch vụ thiết yếu, giá phù hợp, đạt chuẩn chất lượng, tránh để ưu đãi bị dùng chủ yếu cho bất động sản thương mại. Đồng thời cần phát triển bảo hiểm chăm sóc dài hạn, cơ chế thanh toán dịch vụ và các hình thức tích lũy cho tuổi già để nâng khả năng chi trả của người cao tuổi, tạo nguồn cầu ổn định cho doanh nghiệp.
Ở một góc nhìn khác, ông Nguyễn Duy Hiểu, Phó giám đốc BHXH TP.HCM, cho biết Nghị định 85/2026/NĐ-CP là chính sách rất mới, tạo cơ sở pháp lý để hình thành quỹ tích lũy dài hạn theo ba cách: doanh nghiệp trích lập hằng tháng cho người lao động; hai bên cùng đóng góp theo cơ chế đối ứng; hoặc người lao động không có đơn vị sử dụng lao động tự tích lũy. Khoản tiền nằm trong tài khoản cá nhân của người lao động, doanh nghiệp không thể động vào, và bổ sung cho lương hưu từ BHXH bắt buộc, giúp người cao tuổi có điều kiện chi tiêu cho du lịch, văn hóa, giải trí, chăm sóc sức khỏe. Với doanh nghiệp, đây là công cụ xây dựng quỹ phúc lợi dài hạn và giữ chân nhân tài.
Để chính sách sớm đi vào cuộc sống, ông Hiểu đề xuất khuyến khích doanh nghiệp đưa khoản đóng góp này vào quy chế phúc lợi; nâng cao ý thức tích lũy, tham gia sớm, đúng, đủ; hoàn thiện chính sách minh bạch, có ưu đãi như thuế; tăng phối hợp liên ngành, trong đó Công đoàn giữ vai trò quan trọng.