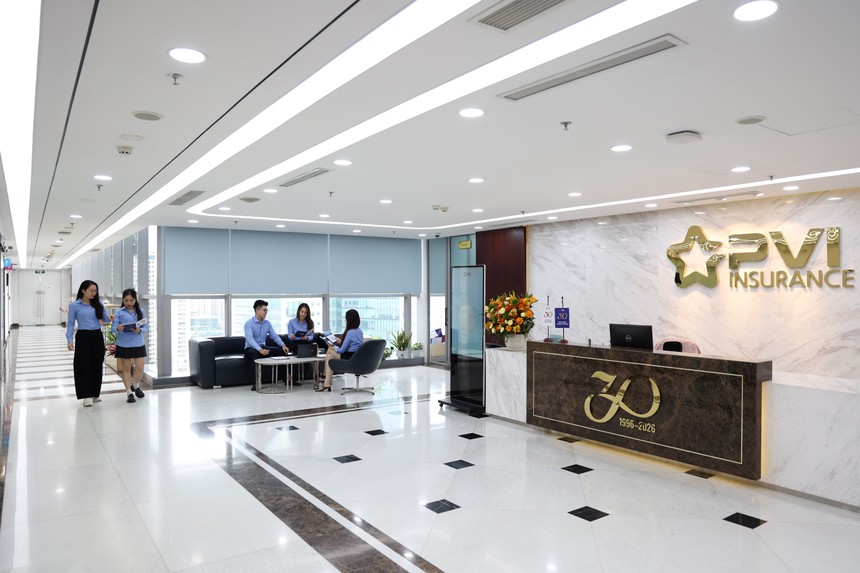

Bảo hiểm PVI hiện là đơn vị dẫn đầu về tiến độ. Theo thông tin công bố, từ ngày 30/10/2026, doanh nghiệp đã hoàn thành vượt mức cả hai chỉ tiêu doanh thu và lợi nhuận trước thuế của cả năm, sớm hơn kế hoạch hai tháng.
Cụ thể, tổng doanh thu PVI ước đạt 27.050 tỷ đồng, hoàn thành 100% kế hoạch năm; đặc biệt, lợi nhuận trước thuế ước đạt 1.550 tỷ đồng, tương ứng 159,0% kế hoạch. Theo đánh giá của PVI, kết quả này không chỉ đánh dấu cột mốc về quy mô doanh thu mà còn phản ánh hiệu quả kinh doanh, năng lực quản trị và sự phát triển bền vững trong bối cảnh thị trường còn nhiều thách thức.
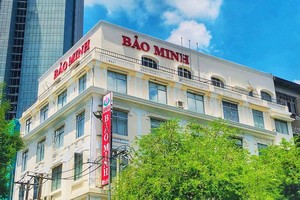
Theo báo cáo nhanh kết quả kinh doanh ước tính 10 tháng đầu năm của Tổng công ty Cổ phần Bảo Minh (mã chứng khoán BMI), tính đến ngày 26/10/2026, tổng doanh thu ước đạt hơn 7.052 tỷ đồng, tăng 17,12% so với cùng kỳ năm 2025 và hoàn thành 97,14% kế hoạch do Hội đồng quản trị đề ra.
Các chỉ tiêu thành phần cũng ở mức tiệm cận kế hoạch: doanh thu phí bảo hiểm gốc ước đạt gần 6.003 tỷ đồng, hoàn thành 98,80% kế hoạch, tăng 17,88% so với cùng kỳ; tổng doanh thu phí bảo hiểm gốc và nhận tái bảo hiểm đạt 6.748 tỷ đồng, tương đương 97,49% kế hoạch năm.
Trong năm 2026, Bảo Minh đặt mục tiêu tổng doanh thu 7.260 tỷ đồng, lợi nhuận trước thuế tối thiểu 340 tỷ đồng. Với tiến độ hiện tại, chỉ tiêu doanh thu nhiều khả năng sẽ hoàn thành trước khi kết thúc năm.
Tập đoàn Bảo hiểm DBV ghi nhận tốc độ tăng trưởng doanh thu cao nhưng còn khoảng cách đáng kể ở chỉ tiêu lợi nhuận. Tính đến ngày 02/11/2026, doanh thu phí bảo hiểm gốc đạt 5.016 tỷ đồng, tăng 64% so với cùng kỳ và hoàn thành hơn 80% kế hoạch năm. Đà tăng trưởng được duy trì qua từng giai đoạn: 3.000 tỷ đồng trong 6 tháng đầu năm, 4.000 tỷ đồng vào tháng 9 và vượt 5.000 tỷ đồng đầu tháng 11.
Trong đó, bảo hiểm xe cơ giới tiếp tục là nghiệp vụ chủ lực, chiếm gần 61% tổng doanh thu. Hai nhóm nghiệp vụ còn lại đóng góp hơn 39%, tạo nền tảng để DBV mở rộng tệp khách hàng, đẩy mạnh bán chéo và cung cấp giải pháp bảo hiểm toàn diện.
Về hiệu quả kinh doanh, quý III/2026, DBV ghi nhận lợi nhuận sau thuế 7,07 tỷ đồng, đảo chiều so với khoản lỗ 12,55 tỷ đồng của cùng kỳ năm trước; tuy nhiên, lũy kế 9 tháng mới hoàn thành gần 38% mục tiêu cả năm. Lợi nhuận trước thuế sau 9 tháng của doanh nghiệp đạt 29,9 tỷ đồng, tăng 88,1% so với cùng kỳ.
Nhìn chung, toàn thị trường bảo hiểm phi nhân thọ vẫn giữ được đà tăng trưởng hai chữ số từ đầu năm đến nay. Theo số liệu của Hiệp hội Bảo hiểm Việt Nam, tính đến hết tháng 9/2026, doanh thu thị trường bảo hiểm phi nhân thọ ước đạt 75.057 tỷ đồng, tăng 16,6%.
Trong báo cáo Market Segment Outlook: Vietnam Non-Life Insurance (Triển vọng phân khúc thị trường: Bảo hiểm phi nhân thọ Việt Nam), AM Best nhận định nền kinh tế Việt Nam đang được hỗ trợ bởi sự phục hồi mạnh mẽ của xuất khẩu điện tử và dòng vốn đầu tư trực tiếp nước ngoài (FDI) gia tăng. Xu hướng này được thúc đẩy bởi làn sóng đầu tư toàn cầu vào công nghệ và hạ tầng phục vụ trí tuệ nhân tạo (AI), một mạch tăng trưởng đang lan tỏa ra nhiều ngành kinh tế, trong đó bảo hiểm thương mại là một trong những lĩnh vực hưởng lợi trực tiếp.
Theo AM Best, các yếu tố kinh tế vĩ mô tích cực cùng việc Chính phủ tiếp tục đẩy mạnh chi tiêu đầu tư công đang tạo động lực cho nhu cầu bảo hiểm thương mại, đồng thời hỗ trợ lợi nhuận hoạt động của các doanh nghiệp bảo hiểm, dù mức độ cạnh tranh trên thị trường ngày càng gia tăng.
Nhận định của AM Best cùng kết quả kinh doanh 9 tháng đầu năm 2026 của các doanh nghiệp bảo hiểm vẽ nên một bức tranh khá thống nhất: bảo hiểm phi nhân thọ tiếp tục khẳng định vai trò là động lực tăng trưởng chính của thị trường bảo hiểm Việt Nam. Với nền tảng kinh tế vĩ mô thuận lợi, dư địa tái bảo hiểm dồi dào và làn sóng chuyển đổi số đang lan rộng trong ngành, khối phi nhân thọ được kỳ vọng tiếp tục giữ vững đà tăng trưởng trong nửa cuối năm 2026, dù áp lực cạnh tranh và bài toán kiểm soát rủi ro là những thách thức không thể xem nhẹ.