Bất động sản không còn là nơi trú ẩn mặc định
Tại phiên Diễn đàn Đầu tư Việt Nam 2027 (VIF 2027) do Vietnambiz tổ chức, ông Duc Tran, Quản lý Đầu tư & Quan hệ Nhà đầu tư tại Vietnam Investments Group (VIG) cho biết, khoảng 87% tài sản của các gia đình Việt Nam nằm trong bất động sản là sự khác biệt lớn trong cách phân bổ tài sản của người Việt so với các Family Office trên thế giới.
Vàng và bất động sản từ lâu được xem là những tài sản hữu hình, dễ nhận biết và tạo cảm giác an toàn, nhất là sau các giai đoạn lạm phát cao. Tuy nhiên, sự tập trung quá lớn vào một loại tài sản cũng khiến danh mục dễ bị tổn thương khi thị trường đảo chiều.
Vấn đề càng rõ khi mặt bằng lãi suất thay đổi. Ông Nguyễn Duy Linh, CEO CTCP Chứng khoán Sài Gòn - Hà Nội (SHS) nhận định: “Khi mặt bằng lãi suất thay đổi, chi phí cơ hội của việc đầu tư vào các tài sản khác so với gửi tiết kiệm tăng lên”.
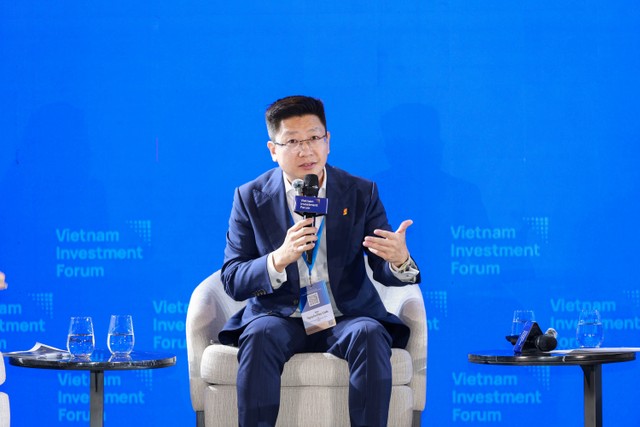 |
Ông Nguyễn Duy Linh, CEO CTCP Chứng khoán Sài Gòn - Hà Nội (SHS) trao đội tại phiên thảo luận |
Nếu trước đây, nhà đầu tư có thể mua bất động sản, cổ phiếu hoặc vàng rồi kiên nhẫn chờ giá tăng nhờ mặt bằng tiền rẻ, thì hiện nay quyết định giải ngân đòi hỏi sự cân nhắc nhiều hơn. Nhà đầu tư không chỉ nhìn vào khả năng tăng giá mà còn phải tính đến chi phí vốn và mức sinh lời tương xứng với rủi ro.
TTCK cũng không còn dễ dàng cho chiến lược mua và nắm giữ thiếu chọn lọc. Theo ông Linh, từ cuối năm 2025 đến nay, khoảng 80% số cổ phiếu giảm giá, trong đó gần 50% giảm trên 20%. Đáng chú ý, dù các chỉ số có thể đi ngang hoặc tăng điểm, nếu loại trừ nhóm cổ phiếu vốn hóa lớn, phần lớn cổ phiếu còn lại lại giảm giá.
Sự phân hóa này đặt ra thách thức cho dòng tiền đang tìm kiếm cơ hội ngoài bất động sản. Chứng khoán có thể là một lựa chọn, nhưng không phải cứ đưa tiền vào thị trường là có thể hưởng lợi từ xu hướng tăng trưởng chung. Tâm lý nhà đầu tư cũng đang chuyển từ FOMO sang phòng thủ.
“Tâm lý thường thay đổi chậm hơn so với điều kiện thực tế bởi nhà đầu tư vẫn chịu ảnh hưởng từ những gì vừa xảy ra”, ông Linh phân tích và cho rằng, khi thị trường tăng mạnh, nhà đầu tư thường sợ bỏ lỡ cơ hội, nhưng sau những giai đoạn giá tài sản giảm, nỗi lo thua lỗ lại khiến họ thận trọng hơn. Điều cần thiết là không để những kết quả đầu tư gần nhất chi phối quyết định hiện tại.
Ở góc độ thị trường, sự tập trung tài sản vào bất động sản còn phản ánh tình trạng thiếu lựa chọn thay thế đủ hấp dẫn. Ông Duc Tran cho biết, quy mô tài sản trong các sản phẩm quỹ tại Việt Nam chỉ tương đương khoảng 7% GDP, trong khi chưa đến 0,5% dân số tham gia đầu tư thông qua các quỹ. Khả năng tiếp cận danh mục đầu tư ở nước ngoài còn hạn chế, còn những biến động trên thị trường trái phiếu doanh nghiệp đã ảnh hưởng đến niềm tin của nhà đầu tư.
Có tài sản lớn nhưng vẫn có thể thiếu tiền
Một nghịch lý trong quản lý tài sản là sở hữu nhiều bất động sản hay cổ phiếu giá trị lớn không đồng nghĩa với việc luôn có tiền để đáp ứng nhu cầu tài chính. Khi tài sản khó chuyển đổi thành tiền, nhà đầu tư có thể buộc phải bán đúng lúc thị trường bất lợi.
Ông Nguyễn Duy Linh cho rằng, trước khi tính đến lợi nhuận kỳ vọng, mỗi gia đình cần đánh giá tổng thể năng lực tài chính, các nghĩa vụ phải thực hiện trong tương lai và khả năng thanh toán. Ví dụ một gia đình có tổng tài sản 1 triệu USD, nhưng có khoản nợ đến hạn trong 3, 5 hoặc 6 tháng tới, trong khi một phần tài sản là căn nhà cho thuê. Nếu thị trường biến động khiến căn nhà không thể tiếp tục cho thuê, dòng tiền sẽ bị gián đoạn, nhưng các khoản nợ và chi phí học tập của con vẫn phải thanh toán.
“Cần xác định mức độ rủi ro có thể chấp nhận để vẫn bảo đảm các khoản chi tiêu thiết yếu trong 6 - 12 tháng tới”, ông Linh nhấn mạnh.
Đây cũng là lý do tiền mặt và tài sản có khả năng tạo dòng tiền đang được các gia đình lớn chú trọng hơn. Theo bà Nguyễn Thị Minh Thu, Giám đốc Điều hành Công ty Tư vấn Tài chính và Đầu tư Index Partners, sau chu kỳ tăng lãi suất bắt đầu đột ngột sau đại dịch COVID-19, đã có sự dịch chuyển đáng kể sang nhóm tài sản có thu nhập cố định, như trái phiếu hoặc nợ ưu tiên thanh toán.
“Các gia đình lớn rất nhạy bén trong việc nắm bắt cơ hội, bởi họ cần bảo đảm danh mục tài sản tạo ra dòng tiền ổn định hằng năm”, bà Thu chia sẻ.
Theo bà Thu, những tài sản có giá trị lớn nhưng không tạo ra dòng tiền sẽ hạn chế khả năng đầu tư tiếp theo. Cơ hội mới luôn xuất hiện, nhưng nếu không có tiền mặt, nhà đầu tư sẽ khó nắm bắt. Làn sóng AI là một ví dụ. Nếu toàn bộ tài sản tập trung vào bất động sản, khi thị trường này gặp khó khăn, gia đình có thể đối mặt với vấn đề thanh khoản và không còn nguồn tiền sẵn sàng đầu tư vào cơ hội mới.
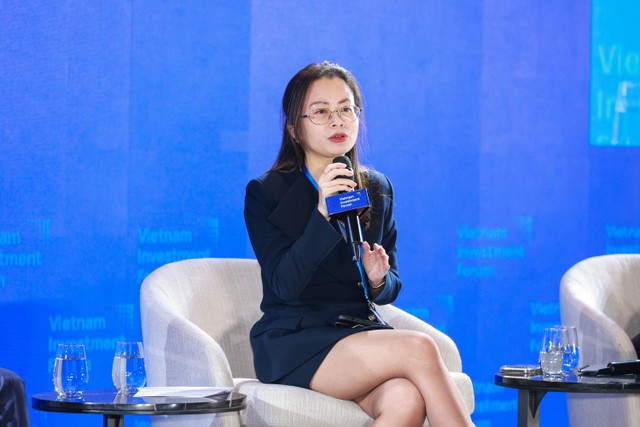 |
Bà Nguyễn Thị Minh Thu, Giám đốc Điều hành Công ty Tư vấn Tài chính và Đầu tư Index Partners trao đổi tại Sự kiện |
Tuy nhiên, giữ tiền mặt hay chuyển sang tài sản thu nhập cố định cũng không có nghĩa là từ bỏ cơ hội tăng trưởng. Bài toán nằm ở tỷ trọng phân bổ và khả năng cân đối giữa các mục tiêu. Bất động sản có thể phục vụ tích lũy dài hạn; chứng khoán mở ra cơ hội tăng trưởng nhưng đi kèm biến động; tài sản thu nhập cố định có thể tạo dòng tiền; còn tiền mặt giúp duy trì khả năng thanh toán và chủ động giải ngân.
Ông Linh lưu ý: "Nhà đầu tư cần xác định ngưỡng thua lỗ tối đa cho từng khoản đầu tư, thay vì chờ đến khi thị trường giảm sâu mới quyết định bán. Điều thường bị bỏ qua là việc xác định trước mức thua lỗ tối đa mà mình có thể chấp nhận đối với từng khoản đầu tư”.
Ông Linh cũng cho rằng lợi nhuận kỳ vọng phải tương xứng với rủi ro. Chẳng hạn, nếu mức rủi ro có thể chấp nhận là 15% nhưng tài sản chỉ mang lại lợi nhuận kỳ vọng bình quân 10%, nhà đầu tư nên cân nhắc hạ ngưỡng rủi ro xuống còn 7%.
Đây là khác biệt giữa việc sở hữu nhiều tài sản và thực sự quản trị được tài sản. Một khoản đầu tư có triển vọng tốt vẫn có thể trở thành gánh nặng nếu nhà đầu tư không đủ khả năng nắm giữ khi thị trường biến động.
Dòng tiền cần một lối ra chuyên nghiệp hơn
Dòng tiền muốn dịch chuyển khỏi những kênh quen thuộc cần thêm sản phẩm đầu tư, niềm tin thị trường và dịch vụ quản lý chuyên nghiệp. Đây cũng là khoảng trống mà Wealth Management và Family Office có thể tham gia lấp đầy.
Theo ông Duc Tran, các Family Office trên thế giới thường phân chia tài sản thành từng danh mục, đánh giá chức năng và vai trò của mỗi loại tài sản trong tổng thể danh mục đầu tư. Trong khi đó, nhà đầu tư Việt Nam vẫn có xu hướng phân bổ vốn theo những kênh quen thuộc.
Khoảng cách không chỉ nằm ở thói quen mà còn ở năng lực quản trị. Thống kê của UBS năm 2023 cho biết, khoảng 60% Family Office trên thế giới có hội đồng đầu tư, trong đó hơn 50% có kế hoạch đầu tư dài hạn. Tại Việt Nam, tỷ lệ Family Office xây dựng kế hoạch dài hạn chỉ dưới 30%.
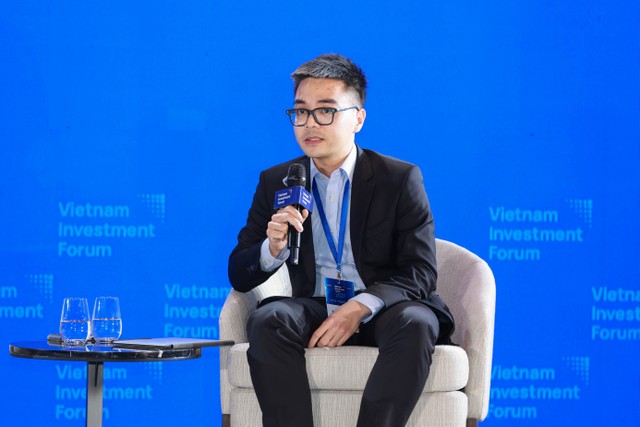 |
Ông Duc Tran, Quản lý Đầu tư & Quan hệ Nhà đầu tư tại Vietnam Investments Group (VIG) tại Sự kiện |
Bà Nguyễn Thị Minh Thu cho rằng phần lớn Family Office trong nước vẫn quản lý tài sản theo hướng ưu tiên an toàn, tài sản thường gắn chặt với hoạt động của doanh nghiệp và chưa có hội đồng đầu tư chuyên nghiệp.
Một chủ doanh nghiệp có thể sở hữu tổng tài sản 100 triệu USD, trong đó 50 triệu USD nằm trong doanh nghiệp, 20 triệu USD là bất động sản và 30 triệu USD chưa xác định được phương án phân bổ. Nhưng không nhiều gia đình có cơ cấu tổ chức chuyên nghiệp để quản lý tổng thể khối tài sản này. Vướng mắc còn nằm ở khung pháp lý.
"Việt Nam cần xây dựng cơ chế thuận lợi hơn để Family Office hoạt động theo mô hình và thông lệ quốc tế, trong đó có các vấn đề pháp lý và thuế. Ví dụ mô hình Singapore, nơi nhiều Family Office được tổ chức dưới hình thức quỹ hoặc công ty vốn biến đổi (VCC), giúp việc phân bổ giữa các lớp tài sản linh hoạt hơn", bà Thu nói.
Cũng theo bà Thu, một khung pháp lý phù hợp sẽ giúp các gia đình chủ động chuyển đổi giữa các lớp tài sản, giảm thời gian và chi phí tuân thủ, đồng thời thuận lợi hơn trong chuyển giao tài sản cho thế hệ tiếp theo. Nhu cầu này có cơ sở từ quy mô nhóm người giàu tại Việt Nam. Theo báo cáo Knight Frank, năm 2024, Việt Nam có khoảng 5.500 cá nhân sở hữu tổng tài sản trên 10 triệu USD, xếp thứ 6 tại Đông Nam Á.
"Với nhóm khách hàng này, mục tiêu không chỉ là gia tăng giá trị tài sản mà còn phải bảo toàn tài sản qua nhiều thế hệ. Chiến lược quản lý cần xác định rõ nhu cầu sử dụng vốn và tiềm năng tăng trưởng trong các khoảng thời gian 3 năm, 5 năm hay 7 năm, từ đó phân bổ các nhóm tài sản phù hợp", bà Thu khuyến nghị.
Dòng tiền của người Việt vì thế không nhất thiết phải rời bỏ bất động sản để chuyển toàn bộ sang chứng khoán hay trái phiếu. Điều cần thay đổi là tư duy tập trung vào một kênh đầu tư. Khi lãi suất thay đổi và thị trường phân hóa, khả năng tạo dòng tiền, duy trì thanh khoản và kiểm soát rủi ro mới là yếu tố quyết định sức bền của danh mục.