Một trong những câu hỏi lớn đối với thị trường chứng khoán Việt Nam sau nâng hạng là làm thế nào để vị thế mới không chỉ mang lại thêm dòng vốn giao dịch trên thị trường thứ cấp, mà thực sự hỗ trợ doanh nghiệp huy động vốn cho đầu tư và tăng trưởng.
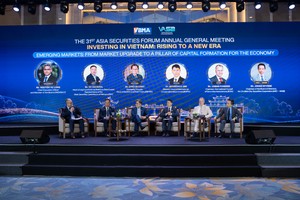
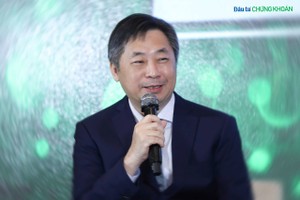
Chia sẻ tại Hội nghị thường niên Diễn đàn chứng khoán châu Á lần thứ 31, ông Johan Nyvene, Chủ tịch HĐQT CTCK TP.HCM (HSC) cho rằng, để giải bài toán này cần nhìn rộng hơn câu chuyện “dòng vốn” (Capital Flows), chuyển sang “hình thành vốn” (Capital Formation).
Hình thành vốn luôn có hai phía: bên cung là nguồn tiền từ nhà đầu tư và bên cầu là doanh nghiệp cần huy động vốn. Thị trường vốn chỉ có thể phát triển bền vững khi những điểm nghẽn ở cả hai phía cùng được tháo gỡ.
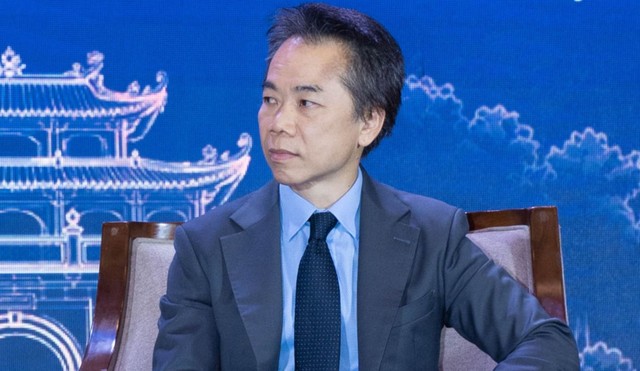 |
Ông Johan Nyvene, Chủ tịch HĐQT CTCK TP.HCM (HSC) |
Doanh nghiệp muốn huy động vốn phải nâng chuẩn quản trị
Ở phía cầu vốn, một thực tế được ông Johan chỉ ra là doanh nghiệp Việt Nam vẫn có xu hướng dựa nhiều vào tín dụng ngân hàng hơn là phát hành cổ phiếu hoặc trái phiếu.
Lý do trước hết xuất phát từ lựa chọn kinh tế của doanh nghiệp. Nếu vốn ngân hàng dồi dào, chi phí thấp hơn và thủ tục nhanh hơn, doanh nghiệp thường lựa chọn kênh thuận tiện trước. Trong khi đó, huy động vốn trên thị trường chứng khoán đòi hỏi nhiều thủ tục, chi phí và thời gian chuẩn bị hơn.
Tuy nhiên, phía sau lựa chọn đó còn một vấn đề sâu hơn: chất lượng quản trị doanh nghiệp.
Từ kinh nghiệm tham gia tư vấn cho nhiều doanh nghiệp Việt Nam chuẩn bị IPO hoặc phát hành riêng lẻ, ông Johan cho biết, một trong những vấn đề thường gặp là báo cáo tài chính và cấu trúc tài chính chưa đủ minh bạch để đáp ứng yêu cầu của nhà đầu tư tổ chức quốc tế.
Tại một số tập đoàn, hoạt động cho vay nội bộ giữa công ty mẹ và công ty con, cùng các dòng tiền luân chuyển phức tạp trong nội bộ khiến quá trình chuẩn hóa số liệu tài chính trở nên khó khăn hơn.
Đây cũng là một trong những nguyên nhân có thể khiến quá trình chuẩn bị IPO kéo dài. Khi doanh nghiệp bước ra thị trường quốc tế, nhà đầu tư tổ chức thẩm định rất kỹ số liệu tài chính. Nếu cấu trúc tài chính và dòng tiền chưa đủ minh bạch, việc tạo dựng niềm tin và thuyết phục nhà đầu tư bỏ vốn sẽ khó khăn hơn.
Bài toán vì vậy không dừng ở việc hoàn thiện báo cáo tài chính, mà còn liên quan tới năng lực quản trị tài chính của chính doanh nghiệp.
Theo ông Johan, một doanh nghiệp chủ yếu dựa vào vốn vay ngân hàng có thể vận hành với bộ máy tài chính truyền thống. Nhưng khi muốn tiếp cận các định chế tài chính quốc tế, yêu cầu sẽ cao hơn nhiều.
Doanh nghiệp cần một giám đốc tài chính (CFO) đủ năng lực để tổ chức lại hệ thống tài chính, chuẩn hóa dòng tiền và đáp ứng những chuẩn mực cao hơn của thị trường vốn.
Điều này cũng lý giải vì sao quản trị doanh nghiệp không đơn thuần là câu chuyện tuân thủ hay nâng cao hình ảnh. Một doanh nghiệp muốn huy động được nguồn vốn lớn, đặc biệt từ nhà đầu tư tổ chức và nhà đầu tư quốc tế, trước hết phải tạo dựng được niềm tin về chất lượng tài chính và quản trị.
Nói cách khác, muốn thị trường vốn lớn hơn thì không chỉ cần cải cách hạ tầng và cơ chế thị trường, mà bản thân các doanh nghiệp - “hàng hóa” của thị trường - cũng phải nâng chất lượng.
Nguồn vốn dài hạn phải bắt đầu từ trong nước
Nếu phía cầu vốn cần được cải thiện về chất lượng doanh nghiệp, ở phía cung, bài toán lớn là Việt Nam chưa có một lực lượng nhà đầu tư tổ chức nội địa đủ mạnh.
Theo ông Johan, khoảng 85-90% giá trị giao dịch hàng ngày trên thị trường chứng khoán Việt Nam thuộc về nhà đầu tư cá nhân.
Tỷ trọng lớn của nhà đầu tư cá nhân tạo thanh khoản cho thị trường, nhưng cũng cho thấy khoảng trống của các định chế đầu tư dài hạn.
Đáng chú ý, theo ông Johan, không nên hiểu rằng nguồn tiền của người dân dành cho thị trường chứng khoán đã tới giới hạn. Vấn đề nằm ở cách nguồn tiền này tham gia thị trường.
Phần lớn nhà đầu tư cá nhân hiện trực tiếp mua bán cổ phiếu thay vì ủy thác nguồn tiền cho các quỹ và những tổ chức quản lý đầu tư chuyên nghiệp.
Trong khi thị trường thường xuyên theo dõi khối ngoại mua ròng hay bán ròng, một câu hỏi căn bản hơn cần được đặt ra: nguồn vốn dài hạn và bền vững của thị trường chứng khoán Việt Nam sẽ đến từ đâu?
Theo ông Johan, sự bền vững của dòng vốn dài hạn phải bắt đầu từ chính thị trường nội địa.
Một trong những mắt xích quan trọng để thực hiện điều này là phát triển hệ thống quỹ hưu trí tự nguyện.
Hiện quy định cho phép mức đóng góp vào quỹ hưu trí được hưởng ưu đãi thuế tối đa khoảng 1 triệu đồng/tháng. Theo ông Johan, mức tuyệt đối này còn thấp, chưa tạo được động lực đủ lớn, đặc biệt đối với nhóm người lao động có thu nhập khá, chẳng hạn từ 20-50 triệu đồng/tháng.
Thay vì áp dụng một con số cố định, ông đề xuất có thể nghiên cứu cơ chế ưu đãi thuế theo tỷ lệ phần trăm thu nhập.
Chẳng hạn, nếu một tỷ lệ nhất định của tiền lương hàng tháng được dành cho quỹ hưu trí và hưởng ưu đãi thuế, người lao động sẽ có thêm động lực dành một phần thu nhập cho đầu tư dài hạn. Khoản tiền này được tích lũy và đầu tư tới tuổi nghỉ hưu thay vì tham gia các giao dịch ngắn hạn.
Với cơ chế phù hợp, thị trường có thể hình thành nguồn vốn có kỳ hạn 20-30 năm.
Đây là nguồn vốn đặc biệt cần thiết đối với một nền kinh tế có nhu cầu đầu tư dài hạn lớn. Khi dòng tiền được tích lũy đều đặn thông qua các quỹ hưu trí và quản lý chuyên nghiệp, thị trường sẽ có thêm một nguồn cầu ổn định, thay vì phụ thuộc quá nhiều vào giao dịch ngắn hạn của nhà đầu tư cá nhân hay biến động của dòng vốn quốc tế.
Cùng với quỹ hưu trí, theo ông Johan, các công ty quản lý quỹ cần phát triển thêm các sản phẩm như ETF để đa dạng hóa lựa chọn và mở thêm kênh đưa nguồn tiền của người dân vào thị trường vốn.
Để tiền tiết kiệm trở thành vốn cho doanh nghiệp
Hai vấn đề ông Johan đặt ra thực chất là hai mặt của cùng một bài toán hình thành vốn.
Một phía, doanh nghiệp phải đủ minh bạch, có chất lượng quản trị và hệ thống tài chính đủ tốt để tiếp nhận nguồn vốn từ các nhà đầu tư chuyên nghiệp. Phía còn lại, thị trường phải hình thành được những định chế đủ khả năng tập hợp nguồn tiền của người dân và chuyển nguồn lực này thành vốn đầu tư dài hạn.
Nếu chỉ có nguồn tiền nhưng doanh nghiệp chưa đủ chất lượng, dòng vốn khó tìm được nơi đầu tư phù hợp. Ngược lại, nếu doanh nghiệp có nhu cầu vốn nhưng thị trường thiếu các nhà đầu tư tổ chức dài hạn, nền kinh tế vẫn phải dựa nhiều vào tín dụng ngân hàng.
Bởi vậy, phát triển thị trường vốn không đơn thuần là tăng thanh khoản hay thu hút thêm vốn ngoại.
Bước chuyển quan trọng hơn là xây dựng cơ chế “hình thành vốn”: đưa nguồn tiết kiệm trong nền kinh tế vào các định chế đầu tư chuyên nghiệp, từ đó phân bổ trở lại cho những doanh nghiệp có chất lượng và nhu cầu vốn dài hạn.
Đây cũng là cách để nguồn tiền trong nước trở thành nền tảng bền vững hơn cho thị trường. Dòng vốn ngoại vẫn đóng vai trò quan trọng, đặc biệt khi thị trường chứng khoán Việt Nam bước vào giai đoạn hội nhập sâu hơn, nhưng một thị trường vốn lớn không thể chỉ dựa vào dòng tiền từ bên ngoài.
Khi phía cung vốn và phía cầu vốn cùng được nâng cấp, thị trường chứng khoán mới có thể tiến từ một thị trường thiên về giao dịch sang một kênh huy động và phân bổ vốn dài hạn thực sự cho nền kinh tế.