Chính phủ đặt mục tiêu tăng trưởng từ 10% trở lên trong giai đoạn 2026-2030, đồng thời yêu cầu duy trì tăng trưởng ổn định, kiểm soát lạm phát và bảo đảm ổn định kinh tế vĩ mô. Đây là mục tiêu mang tính chiến lược, hướng tới một chu kỳ tăng trưởng mới dựa trên khoa học - công nghệ, đổi mới sáng tạo và chuyển đổi số, qua đó nâng cao năng lực sản xuất, năng suất lao động và phát triển cơ sở hạ tầng.
Tăng trưởng cao và bài toán đánh đổi
Để đạt mục tiêu tăng trưởng GDP từ 10% trở lên, Chính phủ và Ngân hàng Nhà nước có thể điều hành theo hướng nới lỏng thông qua mở rộng tín dụng, kích thích tổng cầu, sử dụng chính sách tiền tệ linh hoạt hơn hoặc điều hành tỷ giá phù hợp với cung - cầu ngoại tệ và tương quan với các đồng tiền trong khu vực.
Tuy nhiên, các công cụ điều hành vĩ mô đều đi kèm những đánh đổi nhất định nên sẽ cần cân bằng hơn trong bối cảnh xuất hiện nhiều biến số quốc tế. Tăng trưởng tín dụng quá nhanh có thể tạo ra bong bóng tài sản, gia tăng nợ xấu và làm phát sinh rủi ro đối với các ngân hàng, tổ chức tín dụng yếu kém. Chính sách tiền tệ quá nới lỏng, trong bối cảnh giá dầu thế giới vượt 100 USD/thùng, có thể tạo áp lực lên lạm phát và tỷ giá USD/VND. Trong khi đó, nếu tỷ giá được điều hành quá cứng nhắc, chênh lệch giữa lãi suất điều hành của Cục Dự trữ Liên bang Mỹ (Fed) và lãi suất điều hành trong nước, cùng với dòng vốn ngoại, có thể gây áp lực lên dự trữ ngoại hối và chi phí của doanh nghiệp xuất nhập khẩu.
 |
Bên cạnh đó, nếu chính sách tài khóa được mở rộng quá mạnh và tập trung vào các dự án quy mô lớn, nhu cầu vốn tăng cao có thể gây thêm áp lực lên hệ thống ngân hàng, khiến mặt bằng lãi suất cho vay dài hạn có xu hướng tăng, đồng thời làm gia tăng nghĩa vụ trả nợ trong tương lai.
Do đó, trong giai đoạn 2026-2030, bài toán chính sách của Việt Nam là cân bằng giữa mục tiêu tăng trưởng cao và ổn định kinh tế vĩ mô trong bối cảnh môi trường bên ngoài còn nhiều bất định.
 |
Áp lực từ lạm phát và tỷ giá
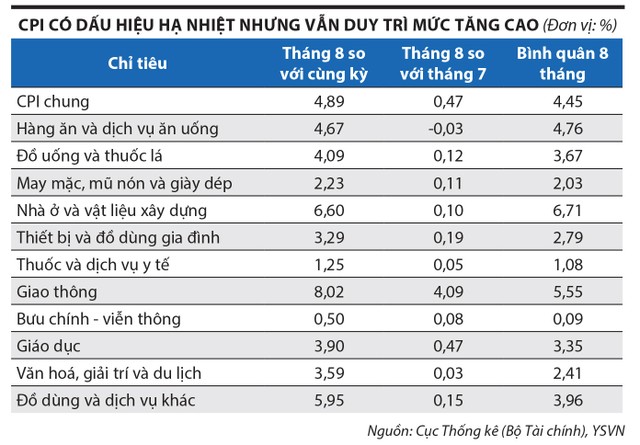
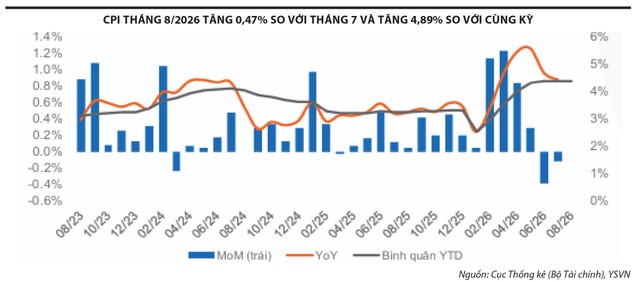
CPI tháng 8/2026 tăng 0,47% so với tháng 7, đảo chiều sau hai tháng giảm liên tiếp. So với cùng kỳ, CPI tăng 4,89%, mức cao nhất trong ba tháng. Bình quân 8 tháng năm 2026, CPI tăng 4,45%, nhích lên từ mức 4,39% của 7 tháng. Lạm phát cơ bản bình quân tăng 4,24%, thấp hơn CPI chung, cho thấy diễn biến tăng giá gần đây chủ yếu chịu tác động từ các yếu tố biến động mạnh như năng lượng.
Nhìn chung, CPI tăng trở lại trong tháng 8 chủ yếu do giá năng lượng. Theo đó, lạm phát cả năm 2026 có khả năng vượt 5% nếu xung đột Mỹ - Iran chưa chấm dứt và giá dầu tiếp tục duy trì trên 100 USD/thùng.
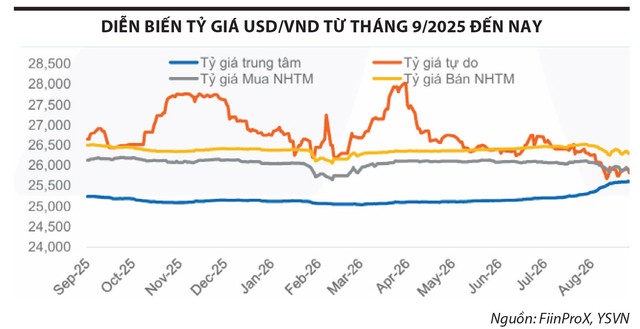
Tỷ giá USD/VND trong tháng 8 nhìn chung tiếp tục ổn định, trong bối cảnh đồng USD trên thị trường quốc tế giảm 0,21% so với tháng 7. Cuối tháng 8, tỷ giá trung tâm tăng 1,07% so với tháng 7, trong khi tỷ giá tại các ngân hàng thương mại giảm 0,88% ở cả chiều mua vào và bán ra. Tỷ giá trên thị trường tự do cũng giảm về gần mức tỷ giá mua vào của các ngân hàng thương mại, còn 25.860 đồng/USD, giảm 1,49% so với tháng 7.
Đến ngày 16/9/2026, tỷ giá trung tâm ở mức 25.626 đồng/USD, tỷ giá bán ra trên thị trường tự do là 25.770 đồng/USD và tỷ giá bán ra tại Vietcombank là 26.180 đồng/USD.
Với độ mở thương mại lớn, Việt Nam khá nhạy cảm với biến động tỷ giá. Vì vậy, Ngân hàng Nhà nước cần duy trì cơ chế điều hành tỷ giá linh hoạt, có kiểm soát, nhằm hạn chế tác động lên dự trữ ngoại hối, lãi suất và thanh khoản của hệ thống. Cách tiếp cận này có thể đóng vai trò như một bộ đệm cho nền kinh tế trước các cú sốc bên ngoài.
 |
Đa dạng hóa nguồn vốn dài hạn
Ngân hàng Nhà nước đang đứng trước bài toán cân bằng giữa mục tiêu hỗ trợ tăng trưởng và ổn định tỷ giá, trong khi dư địa giảm mặt bằng lãi suất còn hạn chế. Trong bối cảnh chính sách tiền tệ của Mỹ có thể tiếp tục biến động, sau khi Fed tăng lãi suất 0,25 điểm phần trăm tại cuộc họp tháng 9, đưa biên độ lãi suất mục tiêu lên 3,75-4%, dư địa điều hành lãi suất trong nước sẽ chịu thêm sức ép, nhất là khi Việt Nam cần huy động nguồn vốn lớn để phục vụ đầu tư và phát triển hạ tầng.
Một trong những hướng có thể được cân nhắc là huy động vốn quốc tế thông qua phát hành trái phiếu chính phủ bằng USD với kỳ hạn dài. Đây có thể là một hướng đi mang tính chiến lược, góp phần giảm áp lực cung ứng vốn trung và dài hạn lên hệ thống ngân hàng trong nước, nhất là trong bối cảnh nhu cầu vốn cho đầu tư hạ tầng ngày càng lớn. Tuy nhiên, việc huy động vốn quốc tế cũng cần được cân nhắc trên cơ sở chi phí vốn, mặt bằng lãi suất và mức phần bù rủi ro phù hợp với một chu kỳ tài chính dài hạn.
Trong giai đoạn bất định cao từ bên ngoài, Việt Nam nên ưu tiên tăng trưởng ổn định và bền vững, củng cố niềm tin, thu hút các dòng vốn quốc tế và tạo điều kiện để doanh nghiệp trong nước cũng như doanh nghiệp FDI nâng cao năng lực sản xuất. Đây là nền tảng quan trọng để hướng tới mục tiêu tăng trưởng bền vững và duy trì tốc độ tăng trưởng hai con số.
Tăng trưởng cao vì vậy cần đi cùng ổn định tỷ giá, kiểm soát lạm phát, phát triển thị trường vốn, thu hút dòng vốn ngoại dài hạn và nâng cao năng lực sản xuất của nền kinh tế.