
Trong nước tích cực hơn, rủi ro đảo chiều đến từ bên ngoài
So với tuần trước nữa, bức tranh vĩ mô trong nước tiếp tục có những chuyển biến tích cực, tuy nhiên, rủi ro đối với thị trường chứng khoán lại đang có xu hướng dịch chuyển sang các yếu tố bên ngoài.
Trên thị trường quốc tế, tuần qua chứng kiến những diễn biến điều chỉnh mạnh của chứng khoán Mỹ. Một số chỉ số và nhóm cổ phiếu ghi nhận mức giảm đáng kể, có thời điểm mất 5 - 6% trong một phiên, đồng thời phá vỡ các ngưỡng hỗ trợ kỹ thuật quan trọng của xu hướng tăng trước đó. Kết quả bầu cử giữa kỳ tại Mỹ và bất ổn địa chính trị tại một số khu vực tiếp tục tạo ra tâm lý thận trọng đối với dòng tiền toàn cầu.
Ở chiều ngược lại, bức tranh kinh tế trong nước đang có những tín hiệu tích cực hơn. Đáng chú ý, lạm phát cơ bản (Core CPI) ghi nhận mức giảm hơn 0,4 điểm phần trăm, qua đó mở rộng dư địa cho chính sách tiền tệ theo hướng nới lỏng nếu các điều kiện kinh tế cho phép. Kết hợp với mặt bằng lãi suất đã hạ nhiệt và triển vọng tăng trưởng kinh tế quý IV/2026, nền tảng vĩ mô trong nước vẫn đang đóng vai trò hỗ trợ cho thị trường chứng khoán.
Như vậy, sự phân hóa giữa 2 môi trường vĩ mô đang ngày càng rõ rệt: Việt Nam có những điều kiện thuận lợi hơn để duy trì triển vọng phục hồi, trong khi rủi ro lớn nhất đối với thị trường hiện tại có thể đến từ các cú sốc bên ngoài. Đây cũng là lý do nhà đầu tư cần duy trì sự chủ động trong danh mục, thay vì chỉ dựa vào những kỳ vọng tích cực về kinh tế trong nước.
Giao dịch trong biên độ rộng 1.600-1.900 điểm
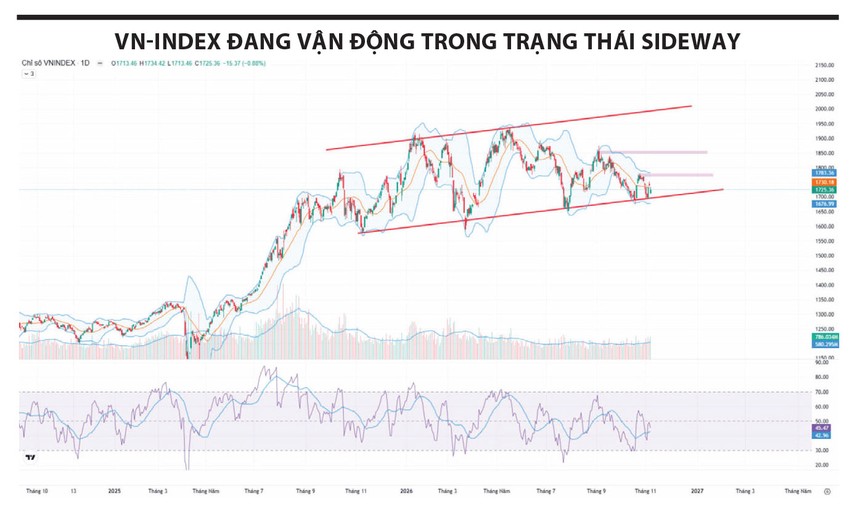
Sau giai đoạn kiểm định vùng hỗ trợ quan trọng quanh 1.700 điểm, VN-Index đã xuất hiện 2 phiên tăng điểm với thanh khoản cải thiện mạnh. Đáng chú ý, lực cầu không chỉ tập trung ở một vài cổ phiếu vốn hóa lớn, mà còn lan tỏa trên diện rộng, giúp độ rộng thị trường được cải thiện đáng kể. Đây là tín hiệu quan trọng cho thấy vùng hỗ trợ 1.700 điểm đã phát huy hiệu quả và thị trường bước đầu xác nhận khả năng hình thành đáy thứ hai trong nhịp điều chỉnh vừa qua.
Trên khung đồ thị ngày, sự kết hợp giữa phản ứng tích cực tại vùng hỗ trợ, thanh khoản gia tăng và độ rộng thị trường cải thiện cho thấy xác suất xuất hiện một nhịp hồi phục ngắn hạn đã cao hơn so với tuần trước.
Trên khung đồ thị tuần, VN-Index vẫn đang vận động trong trạng thái sideway. Chỉ báo RSI duy trì trong vùng 40-60, phản ánh thị trường chưa hình thành một xu hướng tăng dài hạn rõ ràng, nhưng cũng chưa xuất hiện trạng thái suy yếu đủ mạnh để xác nhận một chu kỳ giảm mới.
Từ những dữ liệu hiện tại, chúng tôi nâng kỳ vọng vận động của VN-Index sang trạng thái giao dịch trong biên độ rộng 1.600-1.900 điểm.
Một điểm cần nhấn mạnh là việc xác nhận đáy thứ hai không đồng nghĩa với thị trường đã hình thành đáy dài hạn. Theo quan điểm của chúng tôi, VN-Index vẫn có khả năng trải qua một nhịp hồi phục trong quý IV/2026, sau đó xuất hiện thêm một đợt điều chỉnh hoặc rũ bỏ mạnh, trước khi hình thành vùng đáy dài hạn đáng tin cậy hơn.
Kiểm soát việc gia tăng tỷ trọng
Với việc VN-Index đã xác nhận tín hiệu tạo đáy thứ hai và mở ra kỳ vọng giao dịch trong biên độ 1.600-1.900 điểm, chiến lược giao dịch cần sự chủ động hơn. Chúng tôi tập trung vào 2 nhóm ngành đang có tín hiệu tạo đáy tương đối thành công là chứng khoán và bất động sản. Đây là những nhóm có độ nhạy cao với diễn biến dòng tiền và kỳ vọng hồi phục của thị trường. Khi trạng thái tâm lý cải thiện, các cổ phiếu thuộc 2 nhóm này có thể trở thành những lựa chọn đáng chú ý cho hoạt động giao dịch ngắn và trung hạn.
Đối với các vị thế đã giải ngân từ vùng hỗ trợ trước đó, ưu tiên tiếp tục nắm giữ nếu cổ phiếu vẫn duy trì được cấu trúc giá tích cực và chưa vi phạm các ngưỡng quản trị rủi ro.
Tuy nhiên, cần xác định rõ rằng, chúng ta vẫn đang ở trạng thái “bơi ngược dòng”. Thị trường trong nước có tín hiệu phục hồi, nhưng xu hướng quốc tế chưa ổn định, nên việc gia tăng tỷ trọng cần được thực hiện có kiểm soát, phù hợp với khẩu vị rủi ro của từng nhà đầu tư.