
Từ chuyện Techcom Life “ngược dòng” thị trường
Lợi thế của mô hình bancassurance không chỉ nằm ở thương hiệu ngân hàng, mà còn ở khả năng tiếp cận tệp khách hàng sẵn có, khai thác hệ sinh thái tài chính và tối ưu hiệu quả phân phối. Đây cũng là những yếu tố đang làm thay đổi cách các công ty bảo hiểm nhân thọ cạnh tranh trên thị trường.
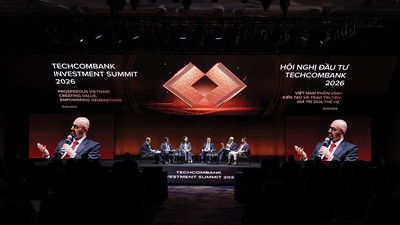
Tại buổi gặp gỡ nhà đầu tư ngày 22/10/2026, ông Nguyễn Anh Tuấn - Chủ tịch Hội đồng quản trị Công ty cổ phần Bảo hiểm Nhân thọ Techcom (Techcom Life) cho biết, nhà bảo hiểm này dẫn đầu kênh bancassurance với 23% thị phần trong 9 tháng đầu năm 2026.
Riêng quý III/2026, Techcom Life ghi nhận khoảng 652 tỷ đồng doanh thu khai thác mới, tương đương hơn 217 tỷ đồng mỗi tháng, cao hơn đáng kể mức bình quân nửa đầu năm và nằm trong Top 5 doanh nghiệp bảo hiểm nhân thọ có doanh thu khai thác mới lớn nhất thị trường, với tỷ trọng 10,4% thị phần khai thác mới.
Bên cạnh mạng lưới phân phối, Techcom Life còn tăng vốn điều lệ từ 1.900 tỷ đồng lên 4.300 tỷ đồng, tương đương mức tăng khoảng 126%, tạo thêm nguồn lực để đầu tư công nghệ, phát triển sản phẩm và mở rộng hoạt động kinh doanh.
Theo ông Tuấn, đây là kết quả đáng chú ý đối với một “tân binh” mới hoạt động hơn một năm như Techcom Life, trong bối cảnh thị trường bảo hiểm nhân thọ còn đối mặt với nhiều thách thức.
Theo Hiệp hội Bảo hiểm Việt Nam, tính đến hết tháng 9/2026, số hợp đồng bảo hiểm nhân thọ khai thác mới tăng 4,3% so với cùng kỳ năm trước, nhưng doanh thu phí khai thác mới ước giảm 10,6% và tổng doanh thu phí ước giảm 4%. Khoảng cách giữa tăng trưởng số lượng hợp đồng và doanh thu phí bảo hiểm cho thấy không thể đánh giá sức bật của thị trường chỉ qua một vài chỉ tiêu đơn lẻ.
Kết quả kinh doanh tại MB Life cũng phản ánh những thách thức của thị trường. Trong 9 tháng đầu năm 2026, công ty bảo hiểm nhân thọ này ghi nhận tổng doanh thu phí đạt 4.240 tỷ đồng, giảm 4% so với cùng kỳ năm trước; doanh thu phí bảo hiểm khai thác mới đạt 1.008 tỷ đồng, giảm 14%. Theo bản tin tháng 8/2026 của Bộ Tài chính, trong 7 tháng đầu năm 2026, thị phần doanh thu khai thác mới của Techcom Life đạt 9,49% và MB Life đạt 6,17%.
Dù ghi nhận thị phần đáng kể, Techcom Life chưa công bố lợi nhuận quý III/2026, nên chưa đủ cơ sở đánh giá hiệu quả kinh doanh tương ứng với tốc độ tăng trưởng. Theo nguồn tin từ doanh nghiệp này, kết quả lãi/lỗ trong năm đầu hoạt động chưa phản ánh đầy đủ sức khỏe tài chính; tỷ lệ duy trì hợp đồng cũng cần thêm thời gian để đánh giá.
Một mô hình phân phối bền vững không nhất thiết phải tăng trưởng nhanh nhất, mà phải chuyển hóa được lợi thế quy mô hệ thống thành lợi nhuận có chất lượng, tỷ lệ duy trì hợp đồng cao và xây dựng niềm tin khách hàng trong dài hạn.
Trong khi đó, 9 tháng đầu năm 2026, ở cấp độ công ty mẹ, Techcombank cho biết thu 2.150 tỷ đồng từ dịch vụ kinh doanh bảo hiểm, gấp 2,4 lần cùng kỳ và vượt gần 60% doanh thu cả năm trước. Sau khi trừ 430 tỷ đồng chi phí, lãi thuần đạt gần 1.700 tỷ đồng, tăng hơn gấp đôi mức 800 tỷ đồng cùng kỳ. Tỷ trọng bảo hiểm trong tổng thu dịch vụ tăng từ 10% lên 15%.
Năm 2022, thu từ bảo hiểm của Techcombank từng đạt đỉnh hơn 1.750 tỷ đồng, chủ yếu nhờ hợp tác phân phối độc quyền với Manulife. Tuy nhiên, kết quả khả quan của ngân hàng mẹ không phản ánh lợi nhuận riêng của Techcom Life, hiệu quả dài hạn còn phụ thuộc vào chi phí khai thác, tỷ lệ duy trì hợp đồng và các nghĩa vụ khác với khách hàng.
Với bancassurance, lợi thế của ngân hàng nằm ở tệp khách hàng sẵn có, bao gồm cả nhóm nhận lương hưu qua ngân hàng, dữ liệu giao dịch và khả năng kết nối các nhu cầu tài chính. Khi được khai thác đúng cách, những lợi thế này giúp giảm trở ngại trong phân phối, mở rộng khả năng tiếp cận bảo hiểm và tạo điều kiện phát triển các giải pháp phù hợp hơn với từng nhóm khách hàng.
Theo số liệu của Ngân hàng Nhà nước, đến cuối tháng 8/2026, tiền gửi dân cư tại hệ thống ngân hàng đạt hơn 11,43 triệu tỷ đồng, tăng 10,6% (tương đương gần 1,1 triệu tỷ đồng) so với đầu năm, cho thấy lợi thế của ngân hàng trong việc tiếp cận và nắm bắt thông tin khách hàng.
Đề cao yếu tố bền vững
Trên thị trường, xu hướng mở rộng vai trò trong lĩnh vực bảo hiểm không chỉ diễn ra tại Techcombank. Từ đầu năm 2026, VPBank được cấp phép thành lập Công ty cổ phần Bảo hiểm Nhân thọ Ngân hàng Việt Nam Thịnh Vượng (VPLife), dự kiến đi vào hoạt động trong quý I/2027. Ở mảng phi nhân thọ, ACB cũng được cấp phép thành lập ACB Insurance, trong khi BVBank tham gia góp vốn vào Công ty Bảo hiểm VSI… Những bước đi này cho thấy, nhiều ngân hàng đang mở rộng hoạt động từ phân phối sản phẩm sang trực tiếp sở hữu doanh nghiệp bảo hiểm. Trước đó, cả VPBank và Techcombank đều đã cho ra mắt công ty bảo hiểm phi nhân thọ của riêng mình.
Tuy nhiên, lâu nay, tại các công ty bảo hiểm nói chung, lợi thế về khách hàng, mạng lưới phân phối và nguồn vốn không có nghĩa đương nhiên đạt lợi nhuận bền vững. Doanh thu khai thác mới cần được đặt trong tương quan với chi phí thu hút khách hàng, tư vấn, hoa hồng, vận hành cùng các nghĩa vụ chi trả tiền bảo hiểm dài hạn cho khách hàng và quan trọng hơn, hợp đồng bảo hiểm có tiếp tục được duy trì sau năm đầu tiên hay không; khách hàng có hiểu đúng quyền lợi, nghĩa vụ và khả năng tài chính của mình hay không?
Vì thế, cuộc đua bán bảo hiểm cần được nhìn nhận rộng hơn, thay vì chỉ là thị phần đơn thuần. Một mô hình phân phối bền vững không nhất thiết phải tăng trưởng nhanh nhất, mà phải chuyển hóa được lợi thế quy mô hệ thống thành lợi nhuận có chất lượng, tỷ lệ duy trì hợp đồng cao và xây dựng niềm tin khách hàng trong dài hạn.
Chia sẻ với Báo Đầu tư Chứng khoán, lãnh đạo một công ty bảo hiểm thuộc tốp đầu thị trường cho hay, những công ty bảo hiểm mới trực thuộc ngân hàng có khả năng đạt lợi nhuận ngay trong năm đầu chủ yếu nhờ tận dụng mạng lưới khách hàng sẵn có của ngân hàng mẹ, thời gian hoạt động ngắn nên chi phí chưa phát sinh nhiều, nhất là chi phí bồi thường, chi trả quyền lợi bảo hiểm, chi phí kênh phân phối và khai thác khách hàng.
Trong khi đó, những doanh nghiệp lâu năm như Bảo Việt Nhân thọ, Prudential, Manulife, AIA, Daiichi… đã có danh mục hợp đồng tích lũy qua nhiều năm, kéo theo các khoản chi trả quyền lợi bảo hiểm đáng kể. Riêng Prudential Việt Nam đã chi trả quyền lợi bảo hiểm gần 16.489 tỷ đồng trong năm 2025, tăng 15,3% so với năm 2024.
Thực tế thị trường cũng cho thấy, tăng trưởng nóng có thể kéo theo rủi ro về tỷ lệ hủy hợp đồng, khiếu nại và uy tín thương hiệu. Nếu chỉ tập trung vào doanh số ban đầu, công ty bảo hiểm có thể đạt kết quả tích cực trong ngắn hạn, nhưng chưa chắc xây dựng được tệp khách hàng trung thành trong dài hạn, khi việc chốt hợp đồng bảo hiểm với khách hàng không dựa trên sự tự nguyện, mà là hình thức ra điều kiện (ép khách hàng mua bảo hiểm mới được vay tiền, giải ngân). Vì vậy, mở rộng độ phủ bảo hiểm cần đi cùng việc xác định đúng nhu cầu, khả năng tham gia và mức độ phù hợp của sản phẩm với từng khách hàng.
Thời gian qua, thị trường bảo hiểm nhân thọ chịu tác động từ những tranh cãi về hoạt động phân phối qua ngân hàng, đặc biệt là tình trạng tư vấn thiếu minh bạch và khách hàng bị gây áp lực mua bảo hiểm khi vay vốn hoặc gửi tiết kiệm. Theo Bộ Tài chính, tỷ lệ hủy hoặc chấm dứt hợp đồng sau năm đầu tại một số công ty bảo hiểm trong năm 2023 dao động từ 32% đến 73%. Doanh thu phí bảo hiểm nhân thọ theo đó giảm khoảng 12% trong năm 2023 và 5% trong năm 2024. Sang năm 2025, dù doanh thu phí đã nhích tăng trở lại (0,5%), nhưng đà phục hồi của thị trường còn mong manh.
Cũng theo lãnh đạo một công ty bảo hiểm, trong bối cảnh hiện tại, việc so sánh mô hình công ty bảo hiểm trực thuộc ngân hàng hay mô hình “bán hộ, bán chéo” truyền thống hiệu quả hơn không quan trọng bằng sự bền vững. Thị trường bảo hiểm Việt Nam đang trải qua quá trình phát triển tương tự một số thị trường trong khu vực có điều kiện tương đồng. Tại những thị trường này, cả 2 mô hình vẫn tồn tại song song.