
Khoảng cách giữa rủi ro và bảo vệ
Từ ngày 20/10/2026, chính sách hỗ trợ bảo hiểm nông nghiệp được điều chỉnh theo Nghị định số 346/2026/NĐ-CP ngày 5/9/2026 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 58/2018/NĐ-CР ngày 18/4/2018 về bảo hiểm nông nghiệp.
Theo đó, quy định mới nâng mức hỗ trợ phí tối đa lên 95% đối với cá nhân thuộc hộ nghèo, cận nghèo; 50% đối với cá nhân khác và 30% đối với tổ chức sản xuất nông nghiệp đáp ứng điều kiện quy định. Nghị định cũng điều chỉnh các loại hình sản phẩm, bổ sung bảo hiểm theo chỉ số viễn thám và mở rộng đối tượng được bảo hiểm.
Những thay đổi này nhằm tháo gỡ các rào cản khiến bảo hiểm nông nghiệp chưa phổ biến. Cử tri tỉnh Lâm Đồng từng phản ánh số lượng nông sản được bảo hiểm còn hạn chế, hộ sản xuất cá thể chưa được chú trọng, trong khi thủ tục nhận hỗ trợ phức tạp khiến người dân và doanh nghiệp e ngại tham gia.
Trả lời kiến nghị, Bộ Tài chính cho biết, Nghị định 58/2018/NĐ-CP đã đặt nền tảng cho chính sách bảo hiểm nông nghiệp, giúp tổ chức, cá nhân sản xuất trong lĩnh vực nông nghiệp, lâm nghiệp và thủy sản chủ động bù đắp tổn thất tài chính. Tuy nhiên, việc hoàn thiện chính sách vẫn cần tính đến đặc thù sản xuất và khả năng cân đối ngân sách.
Ngày 17/6/2026, Bộ Tài chính trình Chính phủ dự thảo sửa đổi, bổ sung một số điều của Nghị định 58/2018/NĐ-CP tại Tờ trình số 384/TTr-BTC. Chính sách mới tập trung mở rộng đối tượng bảo hiểm, tăng mức hỗ trợ phí và đơn giản hóa thủ tục chi trả phần phí được ngân sách nhà nước hỗ trợ.
Mức hỗ trợ cao hơn được kỳ vọng giảm chi phí tham gia bảo hiểm, nhất là với các hộ sản xuất nhỏ dễ bị tổn thương trước thiên tai, dịch bệnh. Dù vậy, trợ cấp phí chưa đủ để tạo ra một thị trường bền vững, sản phẩm còn phải phù hợp với rủi ro của từng vùng sản xuất, quy trình giải quyết quyền lợi minh bạch và thủ tục thuận tiện với người dân.
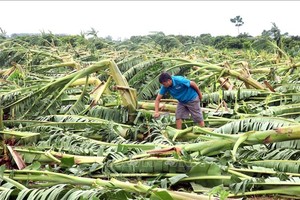
Quy mô thiệt hại do thiên tai có xu hướng gia tăng nhanh những năm qua cho thấy nhu cầu bảo vệ tài chính là rất lớn, đặc biệt trong lĩnh vực nông nghiệp. Theo số liệu của Cục Thống kê, thiệt hại kinh tế do thiên tai ước đạt 91.622 tỷ đồng năm 2024 và 104.732 tỷ đồng năm 2025. Riêng bão Yagi năm 2024 làm hư hại gần 350.000 ha lúa, hoa màu và cây ăn quả, ảnh hưởng 8.100 lồng bè, 31.000 ha nuôi trồng thủy sản, khiến hơn 5,6 triệu gia súc, gia cầm bị chết…
Tổn thất không chỉ làm giảm thu nhập, mà còn bào mòn vốn tái đầu tư, gián đoạn dòng tiền và ảnh hưởng khả năng trả nợ của nông dân, doanh nghiệp. Theo thông tin Agribank công bố sau bão Yagi, hơn 28.000 khách hàng bị ảnh hưởng, với dư nợ liên quan khoảng 40.000 tỷ đồng, cho thấy rủi ro thiên tai có thể lan từ đồng ruộng sang hoạt động sản xuất và chất lượng tín dụng ngân hàng. Bảo hiểm nông nghiệp vì thế không chỉ giúp người sản xuất bù đắp tổn thất, mà còn có thể góp phần bảo vệ dòng tiền của cả chuỗi sản xuất.
Tuy nhiên, ở lĩnh vực nông nghiệp, mức độ tham gia bảo hiểm vẫn rất hạn chế so với quy mô sản xuất. Sau nhiều năm triển khai, số khách hàng tham gia rất thấp so với hơn 9 triệu hộ nông nghiệp, cho thấy khoảng cách lớn giữa nhu cầu bảo vệ trước rủi ro và khả năng tiếp cận bảo hiểm trên thực tế.
Theo Hiệp hội Bảo hiểm Việt Nam (IAV), trong giai đoạn 2020-2025, tổng doanh thu phí bảo hiểm nông nghiệp đạt 271,3 tỷ đồng, tương đương 0,06% tổng doanh thu phí bảo hiểm phi nhân thọ toàn thị trường. Trong số 33 doanh nghiệp bảo hiểm phi nhân thọ, chỉ 14 doanh nghiệp tham gia nghiệp vụ này, có thể kể đến như Bảo Việt, Bảo Minh, PVI, BIC, PTI, ABIC...
Khoảng cách giữa quy mô rủi ro và mức độ tham gia bảo hiểm cho thấy dư địa phát triển còn lớn, nhưng cũng đặt ra câu hỏi về khả năng chuyển nhu cầu thành hợp đồng bảo hiểm thực tế.
Dữ liệu mở đường, niềm tin quyết định
Dữ liệu giúp doanh nghiệp đo lường rủi ro tốt hơn, còn sự minh bạch và niềm tin vào cam kết chi trả mới là nền tảng để bảo hiểm nông nghiệp phát triển bền vững.
Chính sách mới tạo thêm cơ hội để người sản xuất các mặt hàng có giá trị xuất khẩu lớn như tôm, lúa, sầu riêng… tiếp cận bảo hiểm. Tuy nhiên, quy mô sản xuất hay giá trị xuất khẩu cao không đồng nghĩa với việc nhu cầu bảo vệ đã được đáp ứng tương xứng.
Năm 2025, xuất khẩu tôm Việt Nam đạt khoảng 4,6 tỷ USD, tăng 19% so với năm trước, theo số liệu tổng hợp từ Hải quan Việt Nam. Dù đóng góp lớn cho xuất khẩu, nhưng người nuôi tôm vẫn đối mặt với nhiều rủi ro từ thời tiết, chất lượng nước và dịch bệnh.
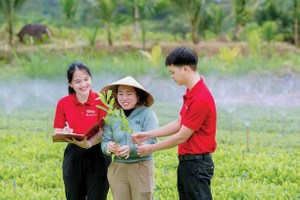
Các nghiên cứu và khảo sát của Trường đại học Cần Thơ cùng các chuyên gia kinh tế - nông nghiệp tại Đồng bằng sông Cửu Long (ĐBSCL) chỉ ra rằng, việc triển khai và mở rộng bảo hiểm nông nghiệp (đặc biệt đối với hộ nuôi tôm) đang vướng nhiều rào cản, trong đó người nuôi thiếu hiểu biết về sản phẩm bảo hiểm, lo ngại quy trình đánh giá tổn thất phức tạp, thiếu minh bạch và chi trả chậm. Bên cạnh đó, trải nghiệm không tích cực với các chương trình hỗ trợ trước đây cũng có thể làm suy giảm niềm tin vào bảo hiểm.
Đây được xem là “điểm nghẽn” của bảo hiểm nông nghiệp: Người có nhu cầu được bảo vệ chưa chắc đã sẵn sàng mua bảo hiểm. Nếu người nuôi không hiểu rõ trường hợp nào được chi trả, căn cứ nào được dùng để xác định tổn thất và khi nào nhận được quyền lợi… thì mức hỗ trợ phí cao hơn vẫn khó tạo ra nhu cầu bền vững. Phía doanh nghiệp bảo hiểm cũng thừa nhận, đây là lý do khiến việc cung cấp bảo hiểm nông nghiệp gặp khó.
Trong bối cảnh đó, bảo hiểm theo chỉ số có thể mở ra hướng tiếp cận mới. Thay vì phụ thuộc hoàn toàn vào giám định thiệt hại tại từng hộ, sản phẩm sử dụng các dữ liệu như lượng mưa, nhiệt độ hoặc thông tin viễn thám để xác định điều kiện chi trả. Dữ liệu vệ tinh và cảm biến IoT (internet vạn vật) cũng có thể hỗ trợ theo dõi thời tiết, môi trường nuôi và đánh giá rủi ro.
Tuy nhiên, bảo hiểm theo chỉ số không loại bỏ hoàn toàn rủi ro tranh chấp. Người sản xuất có thể chịu thiệt hại thực tế, nhưng không được chi trả nếu chỉ số chưa chạm ngưỡng hợp đồng và ngược lại, chỉ số cũng có thể kích hoạt chi trả dù mức thiệt hại thực tế giữa các hộ khác nhau. Vì vậy, các yếu tố chất lượng dữ liệu, cách thiết lập ngưỡng kích hoạt và tính minh bạch của điều khoản bảo hiểm mang ý nghĩa quyết định.
Để thúc đẩy bảo hiểm nông nghiệp phát triển, doanh nghiệp bảo hiểm cũng cần thiết kế sản phẩm phù hợp với từng loại cây trồng, vật nuôi và vùng rủi ro; giải thích rõ dữ liệu tham chiếu, điều kiện loại trừ và thời điểm chi trả; đồng thời, đơn giản hóa thủ tục theo đúng quy định để người sản xuất dễ tiếp cận. Việc phối hợp với hợp tác xã, ngân hàng và các đơn vị trong chuỗi sản xuất có thể giúp mở rộng phân phối, nâng cao hiểu biết về sản phẩm và giảm chi phí tiếp cận khách hàng. Nhà nước tiếp tục hỗ trợ phí, nhất là với các hộ nghèo, cận nghèo và những khu vực thường xuyên chịu thiên tai.
Nghị định 346/2026/NĐ-CP mở thêm cơ hội cho bảo hiểm nông nghiệp, nhưng theo các chuyên gia, hiệu quả không chỉ được đo bằng mức hỗ trợ phí hay số lượng sản phẩm mới. Điều quan trọng hơn là người sản xuất có thể tiếp cận sản phẩm phù hợp và thực sự nhận được quyền lợi khi rủi ro xảy ra. Dữ liệu giúp doanh nghiệp đo lường rủi ro tốt hơn, còn sự minh bạch và niềm tin vào cam kết chi trả mới là nền tảng để bảo hiểm nông nghiệp phát triển bền vững.