
Trong nhiều năm, bảo hiểm vật chất ô tô thường được so sánh bằng một chỉ tiêu: Tỷ lệ phí, song những động thái gần đây cho thấy cuộc chơi đang thay đổi. Thay vì cạnh tranh chủ yếu bằng giá, các công ty bảo hiểm phi nhân thọ tập trung vào cách thanh toán, dịch vụ đi kèm, kênh phân phối và sản phẩm theo từng nhóm phương tiện.
Theo số liệu của Hiệp hội Bảo hiểm Việt Nam (IAV), trong 9 tháng đầu năm 2026, doanh thu bảo hiểm xe cơ giới ước đạt 16.290 tỷ đồng, tăng 9,4% so với cùng kỳ năm trước; bồi thường khoảng 8.172 tỷ đồng, tương ứng tỷ lệ bồi thường 50,2%. Riêng bảo hiểm tự nguyện xe cơ giới có doanh thu khoảng 11.883 tỷ đồng, tăng 10,6%; bồi thường khoảng 7.315 tỷ đồng, tỷ lệ bồi thường 61,6% (chưa bao gồm dự phòng bồi thường). Việc doanh thu và tỷ lệ bồi thường cùng gia tăng cũng đặt ra yêu cầu nâng cao chất lượng thẩm định và quản lý bồi thường đối với công ty bảo hiểm.
Mới đây, Bảo hiểm Quân đội (MIC) đã triển khai phương thức đóng phí bảo hiểm vật chất ô tô theo kỳ trên nền tảng số, cho phép khách hàng chia phí thành tối đa 4 kỳ trong năm, thay vì thanh toán toàn bộ ngay khi tham gia. Việc chia nhỏ không làm thay đổi tổng số phí phải đóng, nhưng giúp chủ xe có thể chủ động cân đối ngân sách. Giải pháp này vừa giảm áp lực tài chính ban đầu cho người mua, vừa giúp công ty bảo hiểm mở rộng khả năng tiếp cận khách hàng và thúc đẩy tỷ lệ tái tục, mà không cần cạnh tranh bằng cách giảm phí.
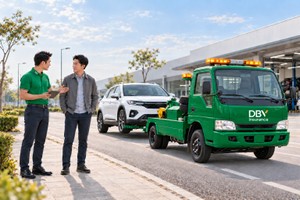
Ở hướng khác, Bảo hiểm DBV chọn mở rộng giá trị dịch vụ. Cụ thể, từ nay đến hết tháng 12/2026, khách hàng tham gia bảo hiểm vật chất xe ô tô được tặng 1 năm gói Promy - dịch vụ hỗ trợ khẩn cấp trên đường do DBV phối hợp cùng Allianz Partners triển khai. Gói này hỗ trợ từ tư vấn kỹ thuật đến hỗ trợ trực tiếp khi phương tiện gặp sự cố trên hành trình. Theo đại diện DBV, cách tiếp cận này xuất phát từ thực tế: Những sự cố như hết nhiên liệu, trục trặc chìa khóa hay xe không thể tiếp tục di chuyển… có thể làm lỡ lịch trình, đặc biệt khi xảy ra ở nơi xa lạ hoặc ngoài giờ. Khi đó, điều chủ xe cần không chỉ là khoản bồi thường sau sự cố, mà còn là được xử lý nhanh để tiếp tục hành trình.
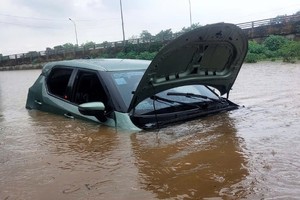
Ngoài xe truyền thống, DBV còn đưa ra sản phẩm bảo hiểm cho xe điện, bảo vệ cho xe, bộ pin và cả những tổn thất về người cùng thiết bị phát sinh trong quá trình sạc pin. Theo DBV, đây là điểm mới mà các sản phẩm bảo hiểm xe khác trên thị trường hiện chưa có.
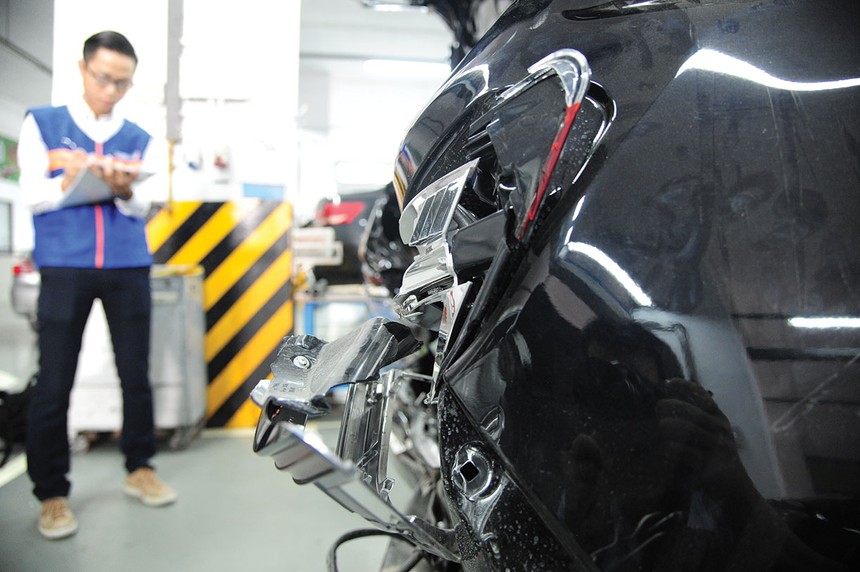
Trong một diễn biến khác, Bảo hiểm PVI và Công ty cổ phần Dịch vụ tổng hợp Sài Gòn (SAVICO) vừa ký kết hợp tác chiến lược, kết nối giải pháp bảo hiểm với hệ thống phân phối và dịch vụ sửa chữa ô tô, mang lại lợi ích thiết thực cho khách hàng và các đại lý, showroom, gara ô tô…
Sự hợp tác xuất phát từ nhu cầu đồng hành cùng khách hàng trong suốt vòng đời sử dụng xe, từ bảo dưỡng, sửa chữa đến xử lý rủi ro. Khi xảy ra sự cố, bảo hiểm không chỉ bảo đảm bồi thường theo cam kết, mà còn hỗ trợ khách hàng xử lý thủ tục nhanh chóng, sớm đưa xe trở lại vận hành an toàn. Đồng thời, việc kết nối với hệ thống phân phối và gara ô tô giúp công ty bảo hiểm tiếp cận khách hàng ngay từ thời điểm mua xe.
Các diễn biến trên của thị trường cho thấy, khi quyền lợi cốt lõi của bảo hiểm vật chất ô tô khó tạo khác biệt, các công ty bảo hiểm tìm lợi thế ở phần xung quanh hợp đồng, bao gồm phương thức thanh toán, dịch vụ hỗ trợ, mạng lưới liên kết và sản phẩm chuyên biệt.
Theo bà Nguyễn Thị Vân Anh - Giám đốc Marketing Bảo hiểm DBV, đây là xu hướng tất yếu khi khách hàng ngày càng coi trọng chất lượng dịch vụ, bên cạnh mức phí. Công ty bảo hiểm buộc phải liên tục đổi mới để nâng cao trải nghiệm dịch vụ và giữ chân khách hàng. Trong thời gian tới, thị trường sẽ cần thêm các sản phẩm có quyền lợi linh hoạt, cho phép khách hàng lựa chọn điều khoản và mức phí phù hợp với nhu cầu cũng như đặc điểm lái xe của từng khách hàng.